🛡 Ratgeber · Versicherung
E-Scooter Versicherung: Pflicht, Kosten und Schutz im Überblick
Welche Versicherung beim E-Scooter Pflicht ist, wie Plakette und Versicherungskennzeichen funktionieren, was beim E-Bike gilt und was Haftpflicht, Kasko und Unfallversicherung wirklich zahlen. Dazu: was nach einem Tuning, beim Verleihen und nach einem Diebstahl aus deinem Schutz wird.
Kurz gesagt: Die E-Scooter Versicherung ist Pflicht für jede Fahrt auf öffentlichen Wegen. Ohne Kfz-Haftpflicht und gültige Versicherungsplakette am Heck darf der Scooter dort nicht fahren. Wer ohne bestehenden Versicherungsschutz fährt, macht sich strafbar; fehlt nur die korrekt angebrachte Plakette, ist das ein eigener Verstoß. Die Haftpflicht zahlt Schäden, die du anderen zufügst, nicht deinen eigenen Scooter und nicht deine eigenen Verletzungen. Ein Pedelec bis 25 km/h braucht keine Pflichtversicherung, ein S-Pedelec dagegen ein Versicherungskennzeichen. Nach einem Tuning erlischt die Betriebserlaubnis des Scooters in aller Regel, und der Versicherer kann nach einem Unfall Geld von dir zurückfordern.
Im Februar steht der E-Scooter meist im Keller, und an die Versicherung denkt kaum jemand. Am ersten warmen Märzmorgen holst du ihn wieder heraus, die Plakette am Heck trägt noch die Farbe des Vorjahres, und genau an diesem Morgen fährst du ohne gültigen Nachweis los. Ob dein Schutz hält, entscheidet sich oft in genau solchen unscheinbaren Momenten, lange bevor etwas passiert.
E-Scooter Versicherung: was als Pflicht vorgeschrieben ist
Ein E-Scooter, wie ihn die Verordnung über Elektrokleinstfahrzeuge beschreibt, braucht kein Kennzeichen von der Zulassungsstelle. Auf öffentliche Wege darf er trotzdem erst, wenn vier Dinge zusammenkommen. Er braucht eine Betriebserlaubnis für seinen Typ oder als Einzelfahrzeug und eine laufende Kfz-Haftpflicht mit gültiger Versicherungsplakette. Dazu kommen Fahrzeug-Identifizierungsnummer und Fabrikschild sowie Bremsen, Licht und Schallzeichen nach Vorschrift. Fehlt eines davon, hat der Scooter auf Straße, Radweg und Fahrradstraße nichts verloren. Welche technischen Grenzen er dafür einhalten muss, erklärt der Ratgeber zu den Voraussetzungen für den E-Scooter im Straßenverkehr.
Die Haftpflicht ist dabei der Kern, und sie kennt keinen Spielraum. Fährst du ohne bestehenden Versicherungsschutz, ist das keine Ordnungswidrigkeit wie ein Rotlichtverstoß, sondern eine Straftat, die mit Geldstrafe oder mit Freiheitsstrafe bis zu einem Jahr geahndet werden kann. Strafbar macht sich auch, wer einem anderen die Fahrt mit dem unversicherten Scooter erlaubt, und das trifft Eltern, die ihn dem Kind überlassen, genauso wie Freunde. Auch wer nur übersehen hat, dass der Schutz abgelaufen ist, kann sich strafbar machen, denn auch die fahrlässige Tat ist mit Strafe bedroht, nur mit einem milderen Rahmen.
Was die Pflichtversicherung mindestens leisten muss, legt das Gesetz fest. Je Schadensfall sind es 7,5 Millionen Euro für Personenschäden, 1,3 Millionen Euro für Sachschäden und 50.000 Euro für reine Vermögensschäden. Das wirkt großzügig, bis du an einen Unfall denkst, nach dem eine schwer verletzte Person über Jahrzehnte Behandlung, Pflege und Verdienstausfall ersetzt bekommen muss. Viele Tarife bieten deshalb höhere Summen, und ein Blick in die Police lohnt sich. Auch an der Grenze endet der Schutz nicht, denn die Kfz-Haftpflicht gilt in Europa mindestens im deutschen Umfang; ob du den Scooter dort fahren darfst, regelt allerdings das jeweilige Land.
Was die Pflichtversicherung nicht tut, sorgt für die meisten Enttäuschungen. Sie zahlt für Schäden, die du mit dem Scooter anderen zufügst. Stürzt du und der E-Scooter ist hinüber, oder wird er nachts vor der Haustür gestohlen, zahlt sie nichts. Dafür gibt es Kasko- und Diebstahlschutz, den du freiwillig dazunimmst.
Versicherungsplakette: Farbe, Verkehrsjahr und Anbringung
Die Versicherungsplakette ist der Nachweis, dass für deinen E-Scooter eine Kfz-Haftpflicht besteht. Anders als das Versicherungskennzeichen eines Mofas ist sie ein Aufkleber mit fälschungserschwerendem Hologramm, der dauerhaft auf der Fahrzeugoberfläche halten muss. Sie gehört an die Rückseite, wenn möglich unter die Schlussleuchte, und muss von hinten auf mindestens acht Meter lesbar sein. Eine verdeckte, abgelöste oder verschmutzte Plakette ist deshalb kein Schönheitsfehler: Ohne korrekt angebrachte Plakette darf der E-Scooter nicht auf öffentliche Wege, auch wenn die Police läuft.
Gültig ist sie für ein Verkehrsjahr, das am 1. März beginnt und mit dem Ende des Februars im Folgejahr ausläuft. Damit Polizei und Ordnungsamt den Stand auf einen Blick erkennen, wechselt die Farbe jedes Jahr in fester Reihenfolge von Schwarz über Blau zu Grün. Wann du den Vertrag abgeschlossen hast, spielt dafür keine Rolle, denn eine im Oktober gekaufte Plakette läuft genauso Ende Februar aus wie eine aus dem März. Ob die neue Plakette dann automatisch kommt oder du sie selbst anfordern musst, hängt vom Vertrag. Wer den Wechsel verpasst, fährt ab dem 1. März ohne gültigen Nachweis.
Versicherungsplakette 2026: Im Verkehrsjahr vom 1. März 2026 bis zum 28. Februar 2027 gilt Schwarz. Die grüne Plakette des Vorjahres ist seit dem 1. März 2026 ungültig, ab dem 1. März 2027 gilt Blau. Stand: Oktober 2026.
Zur Plakette gehört eine Bescheinigung. Beim E-Scooter musst du sie nicht ständig dabeihaben, aber aufbewahren und bei einer Kontrolle auf Verlangen zur Prüfung aushändigen können. Endet dein Vertrag vor dem Ende des Verkehrsjahres, etwa weil du kündigst oder den Scooter abgibst, fordert dich der Versicherer auf, die Plakette zu entfernen und das nachzuweisen. Ist sie beschädigt oder verloren gegangen, fragst du beim Versicherer nach Ersatz. Einen anderen Aufkleber an ihre Stelle zu kleben, hilft nicht, denn Zeichen, die mit der Plakette verwechselt werden können, darf ein Scooter auf öffentlichen Wegen gar nicht tragen.
Plakette, Versicherungskennzeichen oder amtliches Kennzeichen?
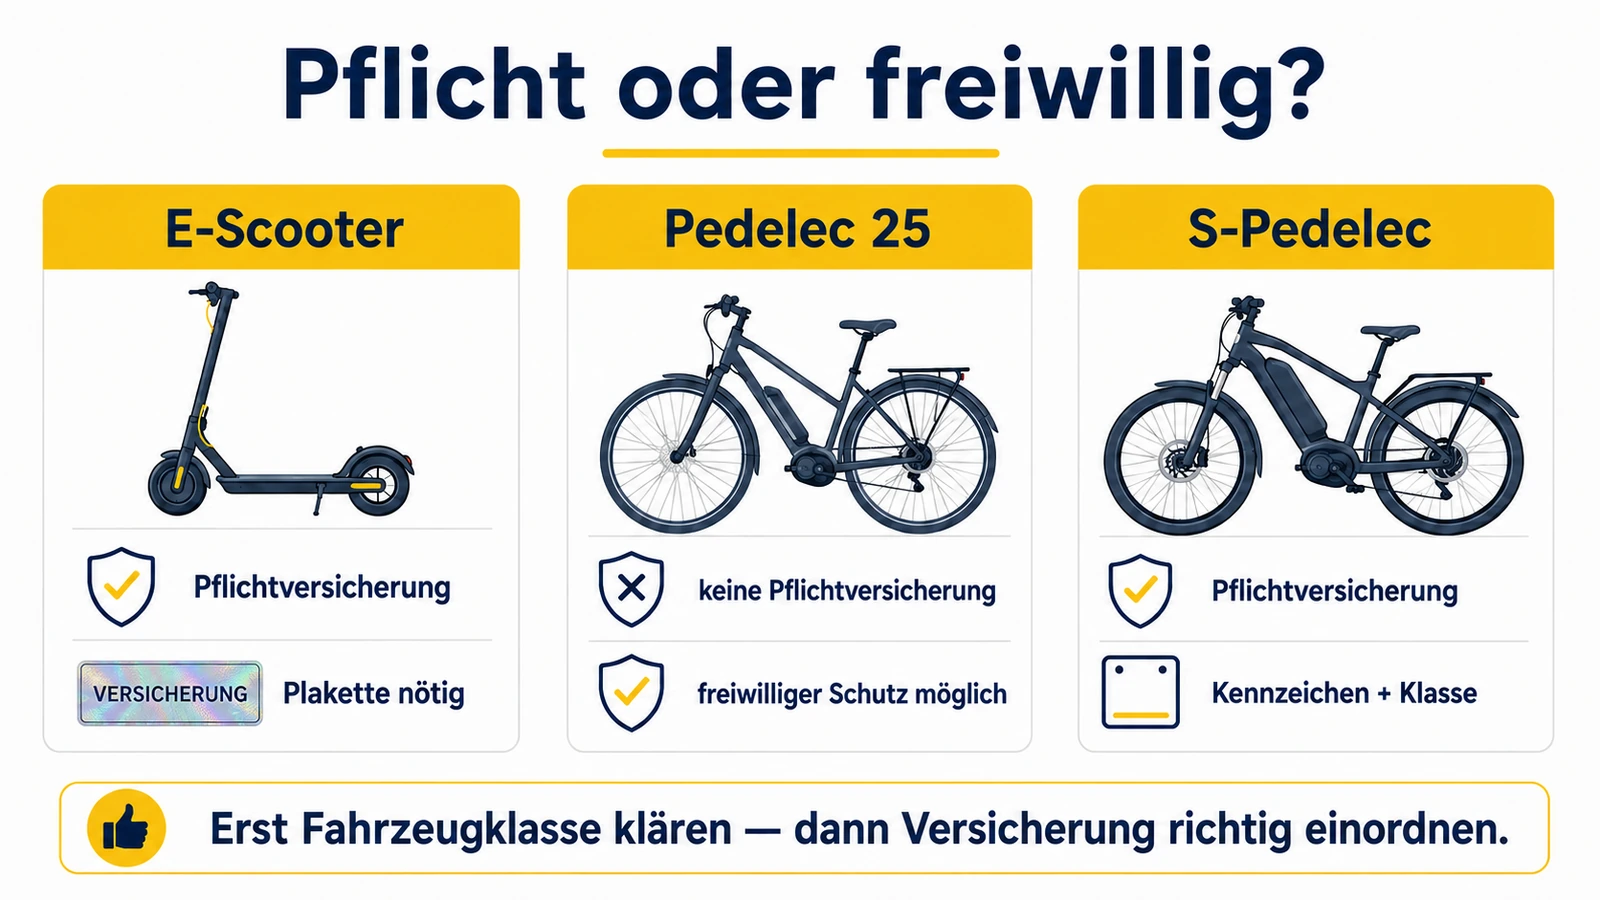
Ob ein Fahrzeug eine Plakette, ein Versicherungskennzeichen oder ein amtliches Kennzeichen braucht, hängt an seiner Fahrzeugklasse. Ein Elektroroller mit Sitz und 45 km/h erinnert manchmal an einen großen E-Scooter, ist rechtlich aber ein Kleinkraftrad und fährt mit Versicherungskennzeichen. Das ist ein kleines Schild mit einer Erkennungsnummer aus höchstens drei Ziffern über höchstens drei Buchstaben, dem Zeichen des zuständigen Versichererverbands und dem Jahr, in dem das Verkehrsjahr beginnt. Du bekommst es nach Vertragsabschluss und Zahlung der Prämie direkt vom Versicherer, zusammen mit einer Bescheinigung, die du beim Fahren mitführen musst. Die Zulassungsstelle brauchst du dafür nicht.
| Fahrzeug | Nachweis der Haftpflicht | Was dazugehört |
|---|---|---|
| E-Scooter (Elektrokleinstfahrzeug bis 20 km/h) | Versicherungsplakette, Aufkleber | Betriebserlaubnis; Bescheinigung aufbewahren |
| Mofa, Kleinkraftrad bis 45 km/h, S-Pedelec | Versicherungskennzeichen, Schild | Bescheinigung beim Fahren mitführen |
| Motorisierter Krankenfahrstuhl | Versicherungskennzeichen | zusätzlich eine Kennzeichnungstafel für langsame Fahrzeuge am Heck |
| Leichtes vierrädriges Kraftfahrzeug, etwa Klasse L6e | Versicherungskennzeichen | Bescheinigung beim Fahren mitführen |
| Leichtkraftrad (125er-Klasse) | amtliches Kennzeichen, ohne Zulassungspflicht | Kfz-Haftpflicht wie bei anderen Kraftfahrzeugen |
| Pkw, Motorrad oberhalb der Leichtkraftradgrenze | Zulassung mit amtlichem Kennzeichen | Haftpflicht ist Voraussetzung der Zulassung |
| Pedelec bis 25 km/h und 250 Watt | kein Nachweis | gilt als Fahrrad, keine Kfz-Haftpflicht |
Daraus folgt eine Regel, die viele Fehlkäufe verhindert: erst die Klasse klären, dann die Versicherung. Ein Händlertext wie „mit Versicherungskennzeichen fahrbar“ sagt nichts darüber, ob das Fahrzeug eine Betriebserlaubnis oder Typgenehmigung hat, und ohne die nützt dir auch die beste Police auf der Straße nichts. Die Unterlagen, die der Versicherer beim Elektroroller verlangt, und das Anbringen des Schilds stehen in Elektroroller versichern: Kennzeichen, Haftpflicht und Unterlagen.
Was die E-Scooter-Versicherung kostet und wann der Schutz beginnt
Eine feste Zahl gibt es nicht, und deshalb stehen hier keine Preise. Der Beitrag hängt vom Anbieter, vom gewählten Schutz und von der Selbstbeteiligung ab, und eine reine Haftpflicht ist günstiger als ein Paket mit Teilkasko und Diebstahlschutz. Dazu kommt der Zeitpunkt: Schließt du im Herbst ab, bekommst du eine Plakette, die trotzdem Ende Februar ausläuft. Ob du für die Restmonate anteilig zahlst oder einen festen Betrag, legt der Tarif fest, und genau das liest du vor dem Abschluss nach.
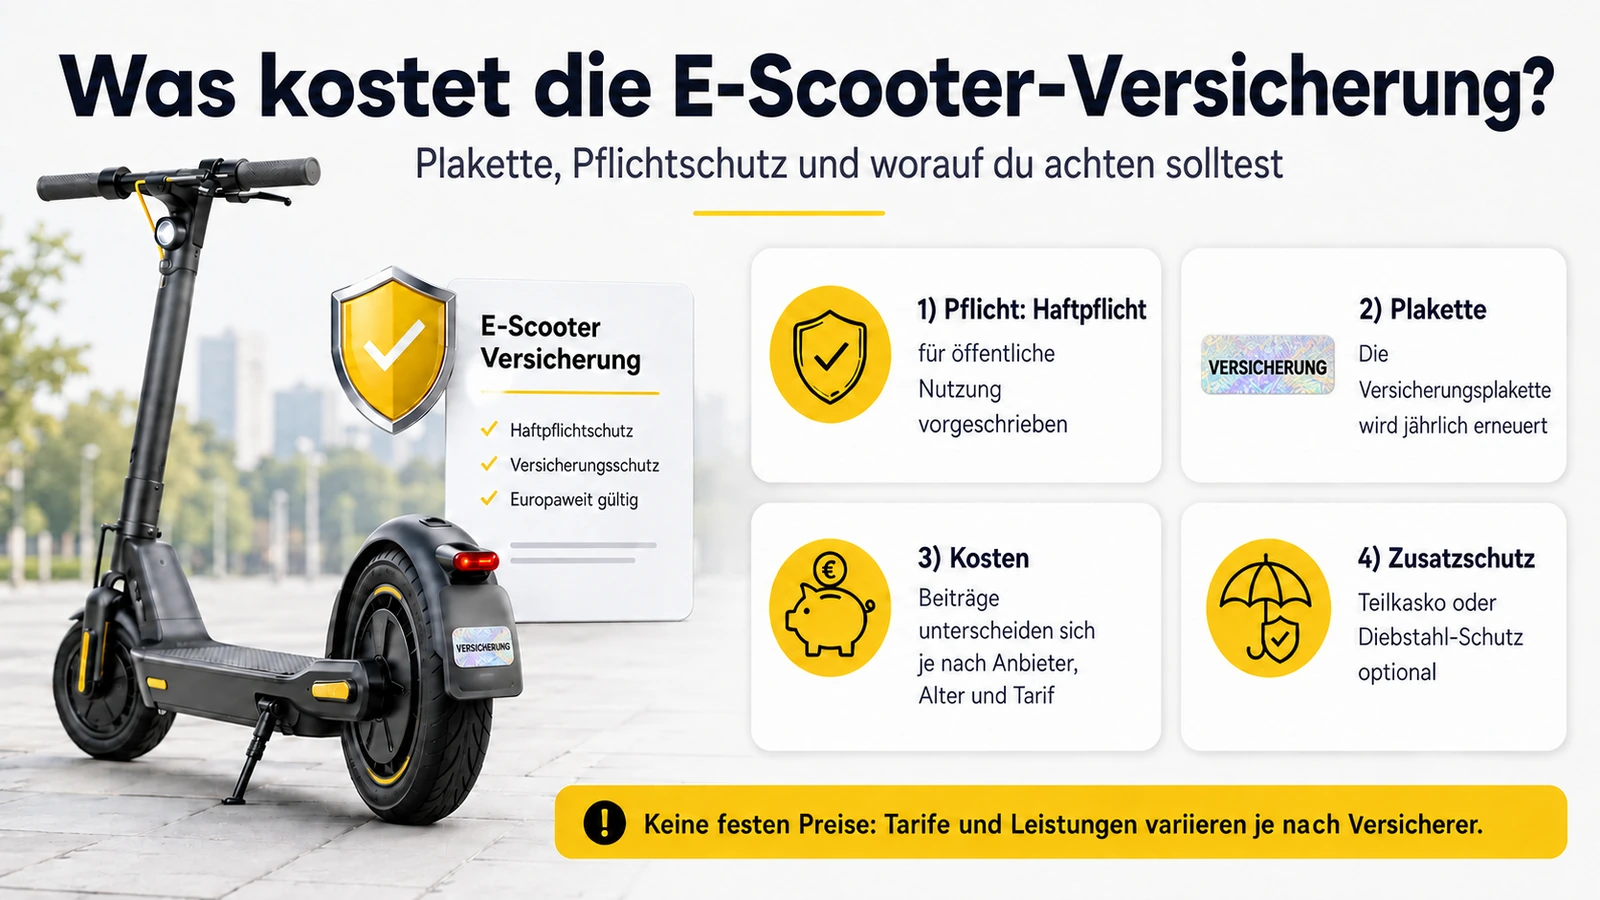
Wer heute bestellt, ist damit nicht automatisch ab heute versichert. Manche Anbieter schicken die Bestätigung sofort digital, fahren darfst du trotzdem erst, wenn die Plakette korrekt am Heck klebt. Verlass dich dabei nicht auf eine Rückwirkung: Maßgeblich ist der Beginn, der im Vertrag steht, und ein Unfall davor ist in aller Regel nicht gedeckt. Für den Abschluss brauchst du die Fahrzeugdaten mit Fahrzeug-Identifizierungsnummer und deine persönlichen Angaben, denn der Versicherer meldet Halter und Fahrzeug an das Kraftfahrt-Bundesamt.
E-Bike-Versicherung: Pedelec, S-Pedelec und Gasgriff
Beim E-Bike entscheidet die Bauart, ob überhaupt eine Pflicht besteht. Ein Pedelec, dessen Motor höchstens 250 Watt Nenndauerleistung hat, nur beim Treten hilft und spätestens bei 25 km/h abschaltet, ist rechtlich kein Kraftfahrzeug und wird wie ein Fahrrad behandelt. Eine Anfahr- oder Schiebehilfe bis 6 km/h ändert daran nichts. Eine Kfz-Haftpflicht brauchst du dafür nicht; ob deine private Haftpflicht Schäden mit dem Rad übernimmt, steht in ihren Bedingungen, und gegen Diebstahl oder Akkuschäden sicherst du dich freiwillig ab.
Ein S-Pedelec unterstützt bis 45 km/h und ist damit ein Kraftfahrzeug, meist ein Kleinkraftrad. Es braucht eine Kfz-Haftpflicht mit Versicherungskennzeichen, und wer es auf öffentlichen Straßen fährt, braucht mindestens die Fahrerlaubnis der Klasse AM, die in der Klasse B enthalten ist. Eine Mofa-Prüfbescheinigung reicht dafür nicht, sie gilt nur für Fahrzeuge bis 25 km/h. Fährst du ein S-Pedelec ohne Versicherung, gilt dasselbe Strafrecht wie beim unversicherten E-Scooter. Für Helm, Radwege und Technik gelten eigene Regeln, gesammelt im Beitrag zum S-Pedelec und seiner 45-km/h-Klasse.
Dazwischen liegen E-Bikes mit Gasgriff, die auch ohne Treten schneller als 6 km/h fahren. Sie fallen aus der Pedelec-Regel heraus und sind Kraftfahrzeuge mit Versicherungspflicht; welcher Nachweis und welche Fahrerlaubnis dazugehören, hängt von der Fahrzeugklasse ab. Welche Varianten es gibt und wo die Grenze verläuft, ordnet der Beitrag E-Bike mit Gasgriff: Anfahrhilfe, Pedelec oder Kraftfahrzeug ein.
Für das gewöhnliche Pedelec bleibt die Frage nach dem freiwilligen Schutz. Manche Hausratversicherungen schließen Fahrraddiebstahl gegen Aufpreis ein, spezialisierte E-Bike-Policen bündeln Diebstahl, Akku und Unfallschäden in einem Paket. Was davon zu deinem Rad und deinem Alltag passt, vergleicht der Ratgeber zur E-Bike-Versicherung zwischen Hausrat und Spezialpolice.
Haftpflicht: was sie zahlt und was nicht
Die Kfz-Haftpflicht ist für die anderen da. Rammst du mit dem E-Scooter ein geparktes Auto, zahlt sie die Delle im Lack. Fährst du auf dem Radweg eine Fußgängerin an, übernimmt sie Behandlungskosten, Schmerzensgeld und bei schweren Verletzungen auch Renten, die über Jahre laufen. Geschädigte können sich dafür direkt an deinen Versicherer wenden und müssen nicht erst dich verklagen.
Was sie nicht zahlt, ist alles, was dich selbst betrifft. Dein verbeulter Scooter, dein gestohlener Scooter und deine eigene Verletzung bleiben außen vor, ganz gleich, wie der Unfall passiert ist. Hat ein anderer den Unfall verursacht, kommt dessen Haftpflicht für deinen Schaden in Betracht. Für die Behandlung springt deine Krankenversicherung ein, für den Schaden am Fahrzeug brauchst du eine Kasko und für bleibende Folgen eine Unfallversicherung.
Ein Punkt wird oft missverstanden: Mitfahren ist beim E-Scooter nicht erlaubt, die Verordnung verbietet die Personenbeförderung ausdrücklich. Wer trotzdem jemanden mitnimmt, begeht eine Ordnungswidrigkeit, und wie der Versicherer einen Unfall zu zweit abwickelt, hängt von den Umständen und von den Bedingungen ab. Sicher ist nur, dass du dir damit Streit einhandelst, den du allein auf dem Trittbrett nicht hättest.
Teilkasko und Vollkasko: wenn der eigene Scooter Schaden nimmt
Eine Kaskoversicherung zahlt für Schäden am eigenen Fahrzeug. Beim E-Scooter gibt es sie meist als Zusatzbaustein zur Pflichtversicherung, beim Pedelec oft als Paket mit Diebstahl- und Akkuschutz. Die Teilkasko deckt typischerweise Ereignisse von außen wie Diebstahl, Brand, Sturm oder Hagel, die Vollkasko zusätzlich Schäden, die du selbst verursachst, etwa bei einem Sturz, und je nach Vertrag auch mutwillige Beschädigung durch Fremde. Was im einzelnen Tarif steht, unterscheidet sich allerdings stark, und genau dort entscheidet sich der Wert der Police.
Ausgeschlossen ist meistens Verschleiß, also etwa ein Akku, der nach einigen Jahren an Kapazität verliert, und ebenso ein Schaden, den jemand absichtlich herbeiführt. Viele Bedingungen nehmen außerdem Schäden aus, die mit nicht abgestimmten Umbauten zusammenhängen, und knüpfen die Leistung an eine rechtzeitige Meldung. Verletzt du eine solche Pflicht aus dem Vertrag grob fahrlässig, etwa eine Vorgabe zum Abschließen, darf der Versicherer seine Leistung nach dem Gesetz im Verhältnis zur Schwere deines Verschuldens kürzen.
Ob sich eine Kasko lohnt, ist am Ende eine Rechenfrage. Bei einem günstigen E-Scooter frisst der Beitrag über zwei, drei Jahre schnell einen großen Teil des Werts, bei einem hochwertigen E-Bike mit teurem Akku sieht die Rechnung ganz anders aus. Als Faustregel gilt: Versichere, was du im Schadensfall nicht ohne Weiteres aus eigener Tasche ersetzen könntest. Für die Teilkasko beim E-Scooter ist diese Rechnung Schritt für Schritt durchgespielt.
Diebstahl: wann die Versicherung zahlt und wann nicht
Diebstahlschutz klingt einfach: Scooter weg, Versicherung zahlt. In der Praxis schaut der Versicherer genau hin, wie das Fahrzeug gesichert war. Die meisten Bedingungen verlangen ein Schloss, manche nennen bestimmte Bauarten oder Sicherheitsstufen, andere bleiben allgemein. Wer den E-Scooter ungesichert vor dem Bäcker stehen lässt oder ein Schloss benutzt, das die Vorgaben nicht erfüllt, riskiert, dass die Leistung gekürzt wird oder ganz entfällt. Welche Bauarten sich für welchen Alltag eignen, vergleicht der Ratgeber zum passenden Schloss für den E-Scooter.
Genauso wichtig ist die Meldung. Bei einem Diebstahl verlangen die Bedingungen meist eine Anzeige bei der Polizei, und der Versicherer will sofort Bescheid wissen. Wer erst nach einer Woche meldet und kein Aktenzeichen vorlegen kann, macht es dem Versicherer leicht.
Frag vor dem Abschluss gezielt nach, welche Schlösser anerkannt werden, ob der Neuwert oder nur der Zeitwert ersetzt wird und ob eine Selbstbeteiligung greift. Diese drei Antworten entscheiden darüber, ob die Police im Ernstfall hilft oder nur bei gutem Wetter.
Vorsorge für den Diebstahlfall: Seriennummer oder Fahrzeug-Identifizierungsnummer fotografieren, Kaufbeleg digital sichern, ein aktuelles Foto des Fahrzeugs speichern und die Schlossvorgaben deiner Police kennen. Diese vier Punkte entscheiden darüber, ob und wie schnell die Versicherung leistet.
Unfallversicherung: wenn du selbst verletzt bist
Die Haftpflicht zahlt für andere, nie für dich. Brichst du dir bei einem Sturz das Handgelenk, übernimmt die Krankenversicherung die Behandlung, und für die meisten Unfälle reicht das. Offen bleibt die Frage, was passiert, wenn etwas zurückbleibt.
Hier setzt die private Unfallversicherung an. Sie zahlt vor allem bei dauerhafter Invalidität eine vereinbarte Summe, unabhängig davon, wer den Unfall verschuldet hat. Für Pendler, Vielfahrer und alle, die beruflich auf ihre körperliche Leistungsfähigkeit angewiesen sind, ist sie oft wichtiger als eine Kasko für den Scooter. Ein kaputtes Fahrzeug lässt sich ersetzen, eine bleibende Verletzung nicht.
Beim E-Bike kommt eine eigene Falle dazu. Viele Unfallpolicen schließen Rennen oder sportliche Wettkämpfe aus, und je nach Wortlaut kann auch das Fahren im Bikepark oder auf ausgewiesenen Downhill-Strecken zum Streitpunkt werden. Wer sein E-MTB im Gelände bewegt, liest die Ausschlüsse vorher, und der Ratgeber zur Unfallversicherung bei E-Bike, MTB und Downhill zeigt, worauf es dabei ankommt.
Verleihen: wenn ein anderer mit deinem Scooter fährt
Du leihst einem Freund den E-Scooter für eine Stunde, und er baut damit einen Unfall. Für den Schaden bei Dritten zahlt die Haftpflicht deines Scooters, denn sie hängt am Fahrzeug und schützt neben dir als Halter auch den Fahrer. Der Schaden an deinem eigenen Scooter fällt dagegen nicht darunter. Ob dein Freund ihn ersetzen muss, hängt davon ab, wie der Unfall passiert ist und was ihr vereinbart habt, und genau an dieser Frage zerbrechen manche Freundschaften.
Kritisch wird es beim Alter. Einen E-Scooter darf nur fahren, wer das 14. Lebensjahr vollendet hat. Gibst du ihn einem jüngeren Kind und es verletzt jemanden, bleibt der Versicherer gegenüber dem Geschädigten grundsätzlich zur Leistung verpflichtet, auch wenn er dir gegenüber ganz oder teilweise leistungsfrei sein sollte. Verstößt die Fahrt gegen eine Pflicht aus deinem Vertrag, kann er sich das Geld aber von dir zurückholen; bei Pflichten, die vor dem Unfall gelten, begrenzen die Vorschriften zur Kfz-Pflichtversicherung diesen Rückgriff auf höchstens 5.000 Euro je Person.
Wer regelmäßig verleiht, auch innerhalb der Familie, liest deshalb die Bedingungen genau auf diese Frage hin oder fragt beim Versicherer nach. Vor jeder Übergabe prüfst du drei Dinge: ob die Person alt genug ist, ob der Scooter technisch in Ordnung ist und ob die Plakette gilt. Ein Scooter mit schwacher Bremse bleibt dein Problem, auch wenn ein anderer damit fährt.
Tuning und Versicherung: was nach dem Umbau gilt
Ein E-Scooter, der nach einem Eingriff schneller als 20 km/h fährt, ist kein Elektrokleinstfahrzeug mehr. Seine Betriebserlaubnis erlischt in aller Regel schon mit der Änderung, weil die genehmigte Fahrzeugart nicht mehr stimmt, und ab dann darf er nicht mehr auf öffentliche Wege. Als Halter darfst du auch keinem anderen erlauben, ihn dort zu fahren. Dasselbe Muster trifft ein Pedelec, dessen Motor über 25 km/h hinaus mitschiebt: Aus dem Fahrrad wird rechtlich ein Kraftfahrzeug.
Für die Versicherung heißt das: Deine Plakette gehört zu einem Elektrokleinstfahrzeug, das es in dieser Form nicht mehr gibt. Ob der bestehende Vertrag den umgebauten E-Scooter noch erfasst, hängt von den Bedingungen ab, und verlassen solltest du dich darauf nicht. Selbst wenn er ihn erfasst, kann der Versicherer nach einem Unfall wegen der Vertragsverletzung oder der erhöhten Gefahr bei dir Rückgriff nehmen, nach den Vorschriften zur Kfz-Pflichtversicherung bis zu 5.000 Euro je Person. Erfasst der Vertrag den umgebauten Scooter nicht mehr, gilt diese Grenze nicht. Eine Kasko kann bei einem Schaden, der mit dem Umbau zusammenhängt, ganz ausfallen.
Wer so auf öffentlichen Wegen fährt, riskiert deshalb weit mehr als ein Bußgeld. Je nach Einordnung des umgebauten Fahrzeugs kommen Strafverfahren wegen fehlenden Versicherungsschutzes oder fehlender Fahrerlaubnis in Betracht, und für den Schaden haftest du im schlimmsten Fall mit deinem eigenen Vermögen. Auch kleinere Eingriffe können zählen, denn andere Reifen, veränderte Bremsen oder eine umgebaute Beleuchtung lassen die Betriebserlaubnis ebenfalls erlöschen, wenn dadurch eine Gefährdung zu erwarten ist. Kläre deshalb vor jeder Änderung, ob die Betriebserlaubnis bestehen bleibt, und frag beim Versicherer nach, was dein Vertrag dazu sagt. Eine Auskunft des Versicherers ersetzt keine Betriebserlaubnis.
Bleibt die Frage nach dem Ort. Privatgelände allein reicht nicht. Entscheidend ist, dass der Bereich tatsächlich nichtöffentlich und – soweit die jeweilige Rechtsgrundlage dies verlangt – wirksam eingefriedet oder für die Öffentlichkeit aufgrund einer Zugangsbeschränkung nicht zugänglich ist. Ein Supermarktparkplatz nach Ladenschluss, ein offener Hof oder ein Feldweg erfüllen das meist nicht, auch wenn sie jemandem gehören. Fläche für Fläche geht das ein eigener Beitrag durch: warum beim E-Scooter-Tuning der Ort allein nicht reicht.
Fällt der E-Scooter durch die Änderung nicht mehr unter die Elektrokleinstfahrzeuge-Verordnung, bleibt er ein Kraftfahrzeug. Ob er ohne Kfz-Haftpflichtversicherung außerhalb des öffentlichen Verkehrs genutzt werden darf, hängt von der konkreten Fahrzeug- und Zulassungseinordnung nach § 2a PflVG ab. In den dort erfassten Fällen beschränkt § 6 Abs. 2 PflVG den Gebrauch auf nichtöffentliche, eingefriedete oder sonst aufgrund einer Zugangsbeschränkung für die Öffentlichkeit nicht zugängliche Bereiche. Das ist keine allgemeine Freigabe für beliebiges Privatgelände. Für ein umgebautes Pedelec gilt dasselbe. Was der Umbau darüber hinaus berührt, von der Garantie bis zum Wiederverkauf, steht bei den Risiken beim E-Bike-Tuning.
Im Schadensfall: melden, belegen, nichts unterschreiben
Wenn es passiert ist, entscheiden die ersten Stunden darüber, wie glatt die Abwicklung läuft. Der häufigste Fehler ist, zu warten, bis der ganze Schaden überblickt ist. Das Gesetz verlangt, dass du den Versicherungsfall unverzüglich anzeigst, sobald du davon weißt, und viele Bedingungen nennen dafür eigene Fristen. Melde deshalb sofort, auch vorläufig, und reiche Unterlagen später nach.
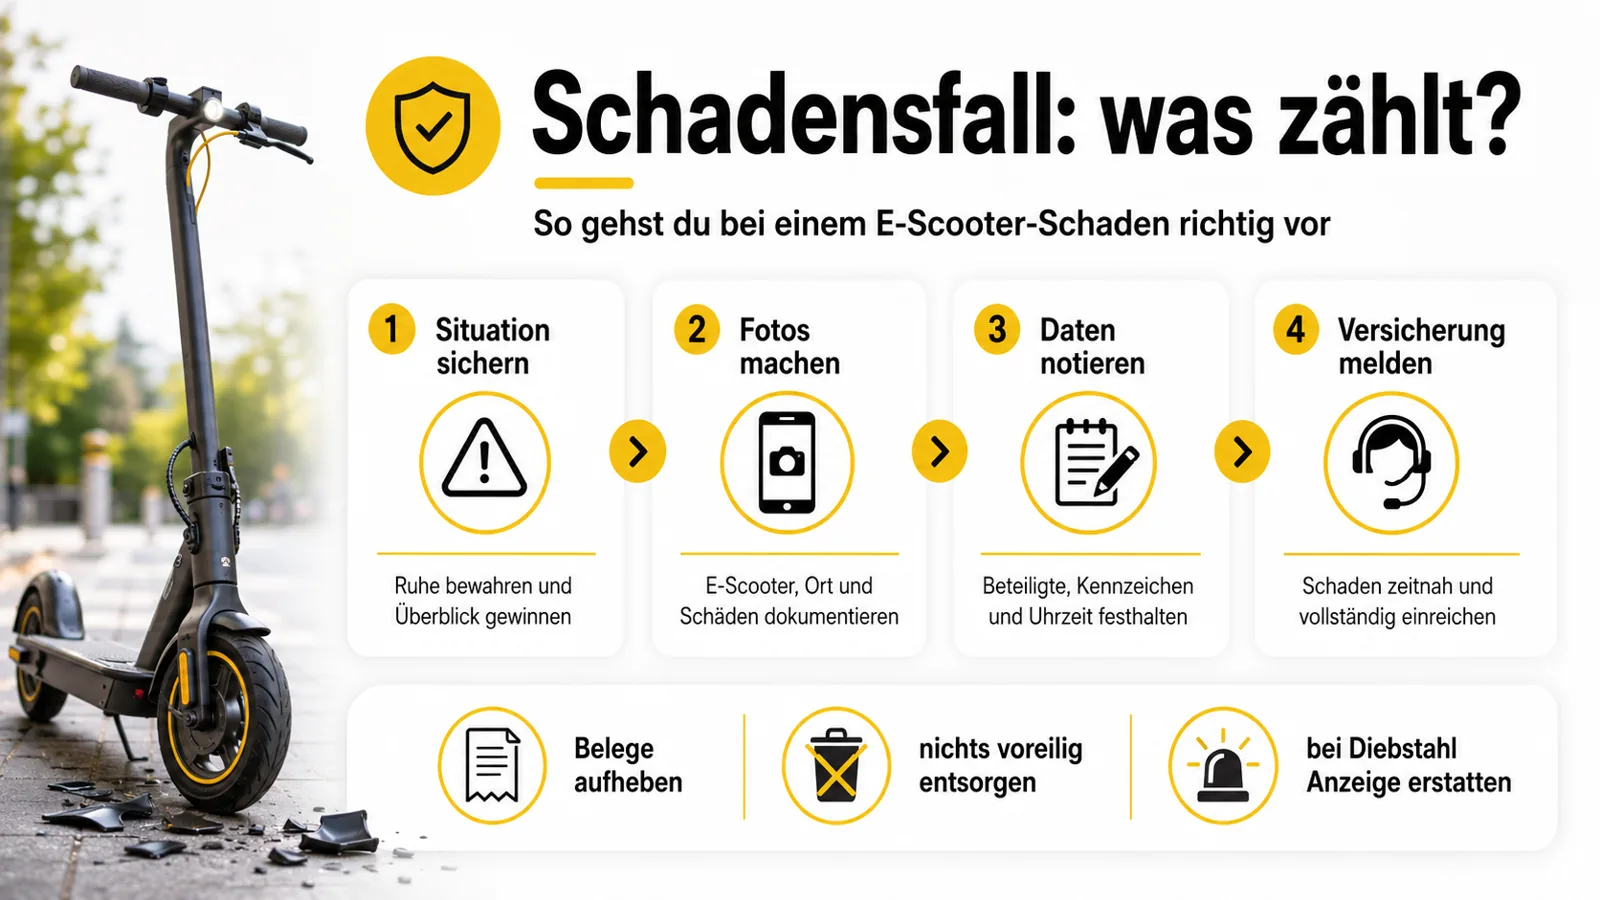
Am Unfallort gilt: Bei Verletzten zuerst helfen und die Polizei rufen, dann Name, Anschrift und Versicherung der Beteiligten notieren und Zeugen um ihre Kontaktdaten bitten. Fotografiere den Schaden, die Unfallstelle und das Umfeld, solange alles noch so aussieht wie im Moment des Unfalls, denn Bilder von einer aufgeräumten Stelle beweisen wenig. Ein Schuldanerkenntnis unterschreibst du nicht, und deinen Versicherer informierst du auch dann, wenn du dich für unschuldig hältst. Die Haftungsfrage klären die Versicherer, nicht die Beteiligten am Straßenrand.
Bei einem Diebstahl kommt zuerst die Anzeige bei der Polizei, danach die Meldung an den Versicherer mit Aktenzeichen, Kaufbeleg und Seriennummer. Wer bei der Schadensmeldung absichtlich falsche Angaben macht, setzt seinen Anspruch aufs Spiel.
Tarife vergleichen: fünf Punkte, die zählen
Für E-Scooter und E-Bikes bieten sowohl klassische Kfz-Versicherer als auch Anbieter Policen an, die sich auf Mikromobilität spezialisiert haben, und dazu kommen Vergleichsportale und Vermittler. Ein großer Kfz-Versicherer kann mit eingespielter Schadensabwicklung punkten, wenn du dort ohnehin Kunde bist. Ein Spezialanbieter kennt dafür Akku, Controller und Umbauten oft genauer. Welcher Typ passt, entscheidet am Ende das Bedingungswerk.
Beim Vergleich zählen vor allem fünf Punkte. Der erste ist die Selbstbeteiligung, denn ein günstiger Tarif mit hohem Eigenanteil kann im Schadensfall teurer werden als ein etwas teurerer ohne. Der zweite ist der Ersatzwert: Ob nach einem Totalschaden oder Diebstahl der Neupreis oder nur der Wiederbeschaffungswert erstattet wird, macht bei einem anderthalb Jahre alten E-Bike einen großen Unterschied. Der dritte ist der Akku, das teuerste Ersatzteil, und eine Police, die ihn nicht ausdrücklich einschließt, hat eine erhebliche Lücke.
Viertens zählen die Ausschlüsse, besonders zu Umbauten, Rennen und Diebstahl ohne vorgeschriebenes Schloss. Fünftens solltest du wissen, wie der Vertrag endet und was beim Verkauf des Scooters mit ihm passiert; endet er vor dem Ende des Verkehrsjahres, muss die Plakette ab. Bewertungen auf unabhängigen Plattformen geben außerdem Hinweise, wie ein Versicherer im Schadensfall reagiert, und ein Anbieter, der zügig reguliert, ist am Ende mehr wert als einer, der ein paar Euro billiger ist und jeden Anspruch mit Rückfragen zudeckt.
Schnellübersicht: welche Versicherung deckt was
Die Tabelle fasst zusammen, welche Police in welcher Lage typischerweise greift. Maßgeblich bleibt immer dein eigener Vertrag, denn gerade Kasko- und Unfallbedingungen unterscheiden sich von Anbieter zu Anbieter erheblich.
| Situation | Haftpflicht | Kasko | Unfallversicherung |
|---|---|---|---|
| Schaden an einem fremden Fahrzeug | ja | nein | nein |
| Verletzung einer anderen Person | ja | nein | nein |
| Schaden am eigenen Scooter nach einem Sturz | nein | Vollkasko, je nach Vertrag | nein |
| Diebstahl des Scooters | nein | mit Diebstahlschutz, Bedingungen beachten | nein |
| Mutwillige Beschädigung am abgestellten Scooter | nein | je nach Vertrag | nein |
| Eigene Verletzung bei einem Unfall | nein | nein | ja, bei bleibenden Folgen nach Vertrag |
| Schaden nach einem Tuning | Vertrag entscheidet, Rückgriff bei dir möglich | oft ausgeschlossen | Ausschlüsse prüfen |
Vor der ersten Fahrt: dein Versicherungscheck
Bevor du mit dem E-Scooter losfährst, lohnt ein kurzer Check. Klebt am Heck eine Plakette in der Farbe des laufenden Verkehrsjahres, und weißt du, wo die Bescheinigung liegt? Passt dein Vertrag zu dem Fahrzeug, das du tatsächlich fährst, auch nach einem Teiletausch? Und hast du Fotos, Seriennummer, Kaufbeleg und die Kontaktdaten des Versicherers griffbereit, bevor etwas passiert?
Beim Pedelec fällt der Check kürzer aus: Kläre, ob deine private Haftpflicht Schäden mit dem Rad abdeckt und ob Diebstahl und Akku irgendwo versichert sind. Beim S-Pedelec und beim Elektroroller kommt das Versicherungskennzeichen dazu, samt Bescheinigung in der Tasche. Und wer über einen Umbau nachdenkt, klärt zuerst, was danach aus Betriebserlaubnis und Versicherung wird.
Die folgende Kurzform ordnet nur den Einsatzrahmen ein. Sie ersetzt nicht die Prüfung der konkreten Fahrzeug-, Zulassungs- und Versicherungssituation und ist keine Erlaubnis für einen bestimmten Ort.
Merksatz: Tuning ausschließlich für eigene Fahrzeuge auf Privatgelände, Testflächen und nicht öffentlichen Bereichen.
Häufige Fragen
Brauche ich für meinen E-Scooter eine Versicherung?
Ja. Ein E-Scooter darf nur mit bestehender Kfz-Haftpflichtversicherung und gültiger Versicherungsplakette am Heck auf öffentliche Wege. Fahren ohne Versicherungsschutz ist eine Straftat und keine Ordnungswidrigkeit. Die Plakette gilt jeweils bis Ende Februar und muss vor der ersten Fahrt korrekt angebracht sein.
Welche Farbe hat die Versicherungsplakette 2026?
Im Verkehrsjahr vom 1. März 2026 bis zum 28. Februar 2027 gilt Schwarz. Die grüne Plakette des Vorjahres ist seit dem 1. März 2026 ungültig. Ab dem 1. März 2027 gilt Blau, ein Jahr später wieder Grün.
Was ist der Unterschied zwischen Versicherungsplakette und Versicherungskennzeichen?
Beide weisen die Kfz-Haftpflicht nach. Die Plakette ist ein Aufkleber mit Hologramm für E-Scooter, das Versicherungskennzeichen ein Schild unter anderem für Mofas, Kleinkrafträder, S-Pedelecs und motorisierte Krankenfahrstühle. Die Bescheinigung zum Kennzeichen führst du beim Fahren mit, die zur Plakette bewahrst du auf und händigst sie auf Verlangen aus.
Deckt die Haftpflicht Schäden am eigenen Scooter ab?
Nein. Die Kfz-Haftpflicht zahlt nur Schäden, die du anderen zufügst. Für Sturz-, Diebstahl- oder Vandalismusschäden am eigenen Scooter brauchst du eine Kasko mit den passenden Bausteinen, für bleibende Folgen eigener Verletzungen eine Unfallversicherung.
Reicht meine private Haftpflicht für den E-Scooter?
Nein. Für den E-Scooter schreibt das Gesetz eine Kfz-Haftpflicht vor, und nur mit ihr bekommst du eine Versicherungsplakette. Die private Haftpflicht kann beim Pedelec greifen, das als Fahrrad gilt; ob sie es tut, regeln ihre Bedingungen.
Braucht mein E-Bike eine Versicherung?
Ein Pedelec bis 25 km/h mit höchstens 250 Watt gilt als Fahrrad und braucht keine Kfz-Haftpflicht. Ein S-Pedelec bis 45 km/h ist ein Kraftfahrzeug und braucht eine Haftpflicht mit Versicherungskennzeichen sowie mindestens die Fahrerlaubnis der Klasse AM. Diebstahl- und Kaskoschutz sind bei beiden freiwillig.
Zahlt die Versicherung, wenn mein E-Scooter gestohlen wird?
Nur mit Kasko- oder Diebstahlschutz, nicht mit der Pflicht-Haftpflicht. Die Bedingungen verlangen meist ein geeignetes Schloss, eine Anzeige bei der Polizei, eine unverzügliche Meldung und Belege wie Kaufbeleg und Seriennummer.
Was passiert versicherungstechnisch, wenn ich meinen E-Scooter verleihe?
Die Haftpflicht hängt am Fahrzeug und zahlt auch, wenn ein anderer damit einen Schaden bei Dritten verursacht. Den Schaden an deinem eigenen Scooter deckt sie nicht. Fährt jemand unter 14 Jahren, kann der Versicherer je nach Vertrag bei dir Rückgriff nehmen.
Verliere ich den Versicherungsschutz durch Tuning?
Ein Scooter, der nach dem Umbau schneller als 20 km/h fährt, ist kein Elektrokleinstfahrzeug mehr, und seine Betriebserlaubnis erlischt in aller Regel. Ob der Vertrag ihn noch erfasst, hängt von den Bedingungen ab; nach einem Unfall kann der Versicherer Rückgriff nehmen, eine Kasko kann ganz ausfallen. Nicht für den öffentlichen Straßenverkehr. Privatgelände allein reicht nicht: Je nach Fahrzeug- und Versicherungseinordnung kommt nur ein tatsächlich nichtöffentlicher, wirksam abgegrenzter Bereich in Betracht.
Wann muss ich einen Schaden bei der Versicherung melden?
Unverzüglich, sobald du davon weißt; viele Bedingungen nennen zusätzlich eigene Fristen. Bei einem Diebstahl kommt zuerst die Anzeige bei der Polizei. Wer Pflichten aus dem Vertrag grob fahrlässig verletzt, riskiert eine Kürzung der Leistung.
Einordnung: wo die Regeln stehen
Die Rechtsaussagen dieses Beitrags stützen sich auf die folgenden Fundstellen auf gesetze-im-internet.de. Wo wir eine Norm auslegen oder aus mehreren Stellen etwas ableiten, steht das dabei. Angaben zu Tarifen und Versicherungsbedingungen sind allgemein gehalten, weil sie von Anbieter zu Anbieter abweichen. Stand der Angaben: Oktober 2026.
E-Scooter: Betriebserlaubnis, Plakette, Alter und Mitfahren
- § 1 eKFV „Anwendungsbereich“: Absatz 1: „Elektrokleinstfahrzeuge im Sinne dieser Verordnung sind Kraftfahrzeuge mit elektrischem Antrieb und einer bauartbedingten Höchstgeschwindigkeit von mehr als 6 km/h und nicht mehr als 20 km/h“; Nummer 3 nennt unter anderem „eine Nenndauerleistung von nicht mehr als 500 Watt“. Dass ein Scooter, der nach einem Eingriff schneller als 20 km/h fährt, nicht mehr unter diese Definition fällt, ist unsere Lesart.
- § 2 eKFV „Anforderungen an das Inbetriebsetzen“: Absatz 1 Nummer 1: „es einem Typ entspricht, für den eine Allgemeine Betriebserlaubnis erteilt worden ist, oder für das Fahrzeug eine Einzelbetriebserlaubnis erteilt worden ist“; Nummer 2: „es eine gültige Versicherungsplakette für Elektrokleinstfahrzeuge nach § 56 der Fahrzeug-Zulassungsverordnung führt“; Nummer 3 und 4 verlangen Fahrzeug-Identifizierungsnummer, Fabrikschild und die Anforderungen an Bremsen, Licht und Schallzeichen. Absatz 3: „Für die Wirksamkeit der Allgemeinen Betriebserlaubnis oder der Einzelbetriebserlaubnis gilt § 19 Absatz 2 und 3 der Straßenverkehrs-Zulassungs-Ordnung. Ist die Betriebserlaubnis nach § 19 Absatz 2 Satz 2 der Straßenverkehrs-Zulassungs-Ordnung erloschen, so darf das Elektrokleinstfahrzeug nicht auf öffentlichen Straßen in Betrieb gesetzt werden.“ Absatz 4: „Der Halter darf die Inbetriebnahme eines Elektrokleinstfahrzeugs auf öffentlichen Straßen nicht anordnen oder zulassen, wenn …“.
- § 19 StVZO „Erteilung und Wirksamkeit der Betriebserlaubnis“: Absatz 2 Satz 2: „Sie erlischt, wenn Änderungen vorgenommen werden, durch die 1. die in der Betriebserlaubnis genehmigte Fahrzeugart geändert wird, 2. eine Gefährdung von Verkehrsteilnehmern zu erwarten ist oder 3. das Abgas- oder Geräuschverhalten verschlechtert wird.“ Dass die Betriebserlaubnis bei einer Temposteigerung über 20 km/h in aller Regel erlischt, ist unsere Auslegung über Nummer 1 und 2.
- § 3 eKFV „Berechtigung zum Führen“: „Zum Führen eines Elektrokleinstfahrzeugs sind Personen berechtigt, die das 14. Lebensjahr vollendet haben.“
- § 8 eKFV „Personenbeförderung und Anhängerbetrieb“: „Die Personenbeförderung sowie der Anhängerbetrieb sind für Elektrokleinstfahrzeuge nicht gestattet.“ § 14 eKFV „Ordnungswidrigkeiten“, Nummer 1: „entgegen § 2 Absatz 1 Satz 1 oder Absatz 3 Satz 2 ein Elektrokleinstfahrzeug in Betrieb setzt“; Nummer 4: „entgegen § 8 eine Person befördert oder einen Anhänger betreibt“.
- § 3 FZV „Notwendigkeit einer Zulassung“: Absatz 3 Satz 1: „Einer Zulassung bedürfen nicht“ unter anderem Buchstabe c „Leichtkrafträder“, d „zwei- oder dreirädrige Kleinkrafträder“, e „motorisierte Krankenfahrstühle“, f „leichte vierrädrige Kraftfahrzeuge einschließlich vierrädriger Leichtkraftfahrzeuge der Klasse L6e“ und g „Elektrokleinstfahrzeuge im Sinne des § 1 Absatz 1 der Elektrokleinstfahrzeuge-Verordnung“. Absatz 1 Satz 2 Nummer 2 nennt als Voraussetzung der Zulassung, dass „jeweils eine Kraftfahrzeug-Haftpflichtversicherung nach § 1 des Pflichtversicherungsgesetzes besteht“.
Versicherungsplakette und Versicherungskennzeichen
- § 56 FZV „Versicherungsplakette“: Absatz 1: Für ein Elektrokleinstfahrzeug „ist die Versicherungsplakette der Nachweis, dass für das Kraftfahrzeug eine Kraftfahrzeug-Haftpflichtversicherung nach § 1 des Pflichtversicherungsgesetzes besteht“. Absatz 2 erklärt die §§ 52 und 53 für entsprechend anwendbar, mit drei Maßgaben, darunter Nummer 1: „es abweichend von § 52 Absatz 1 Satz 7 genügt, wenn die Bescheinigung über die Versicherungsplakette für eine Inbetriebsetzung von der das Fahrzeug führenden Person aufbewahrt und zuständigen Personen auf Verlangen zur Prüfung ausgehändigt wird“, und Nummer 2: „anstelle eines Schildes aus einem Aufkleber besteht, der eine dauerhafte Verklebung auf der Fahrzeugoberfläche gewährleistet und zusätzlich mit einem fälschungserschwerenden Hologramm ausgestattet ist“. Absatz 3: „Eine Versicherungsplakette ist an der Rückseite des Fahrzeuges fest anzubringen, sofern möglich unter der Schlussleuchte.“ und „Eine Versicherungsplakette muss hinter dem Fahrzeug auf eine Entfernung von mindestens 8 Metern in der Fahrzeuglängsachse lesbar sein.“ Absatz 4: Das Fahrzeug darf auf öffentlichen Straßen „nur in Betrieb gesetzt werden, wenn die Versicherungsplakette nach den Absätzen 2 und 3 ausgestaltet und angebracht ist und keine verwechslungsfähigen oder beeinträchtigende Zeichen und Einrichtungen am Fahrzeug angebracht sind“. Absatz 6: Endet das Versicherungsverhältnis vorzeitig, „hat der Versicherer den Halter zur unverzüglichen Entfernung der Versicherungsplakette, zur Vorlage eines Nachweises über diese Entfernung und zur Rückgabe der ausgehändigten Bescheinigung aufzufordern“. Hinweis zum Verweis in Absatz 2 Nummer 1: § 52 Absatz 1 hat im Abzug vom 5. Oktober 2026 sechs Sätze, die Mitführpflicht für die Bescheinigung steht im letzten; einen Satz 7 gibt es dort nicht. Wir lesen den Verweis als Bezug auf diese Mitführpflicht.
- § 52 FZV „Versicherungskennzeichen“: Absatz 1: „Nach Abschluss eines Versicherungsvertrages und Zahlung der Prämie hat der Versicherer dem Halter das Versicherungskennzeichen zusammen mit einer Bescheinigung über das Versicherungskennzeichen für das jeweilige Verkehrsjahr zu überlassen.“ „Ein Verkehrsjahr hat jeweils den Zeitraum vom 1. März eines Jahres bis zum Ablauf des Monats Februar des nächsten Jahres zu umfassen.“ „Die das Fahrzeug führende Person hat die Bescheinigung über das Versicherungskennzeichen mitzuführen und zuständigen Personen auf Verlangen zur Prüfung auszuhändigen oder vorzuzeigen.“ Absatz 2: „Die Erkennungsnummer hat sich aus nicht mehr als drei Ziffern und nicht mehr als drei Buchstaben zusammenzusetzen. Die Ziffern sind in einer Zeile über den Buchstaben anzugeben. Das Verkehrsjahr ist durch die Angabe des Kalenderjahrs zu bezeichnen, in welchem es beginnt.“ Absatz 3 verpflichtet den Versicherer, dem Kraftfahrt-Bundesamt „die Halterdaten“ und Fahrzeugdaten zu übermitteln.
- § 53 FZV „Ausgestaltung und Anbringung des Versicherungskennzeichens“: Absatz 1: „Die Beschriftung eines Versicherungskennzeichens hat im Verkehrsjahr 2023 schwarz auf weißem Grund zu sein, im Verkehrsjahr 2024 blau auf weißem Grund und im Verkehrsjahr 2025 grün auf weißem Grund. Die Farben haben sich in den folgenden Verkehrsjahren jeweils in dieser Reihenfolge und Zusammensetzung zu wiederholen.“ und „Ein Versicherungskennzeichen darf nicht spiegeln und weder verdeckt noch verschmutzt sein.“ Daraus folgt Schwarz für das Verkehrsjahr 2026 und Blau für 2027; dass die Farbfolge über § 56 Absatz 2 auch für die Plakette gilt, ist unsere Ableitung aus dem Verweis.
- § 4 FZV „Voraussetzungen für die Inbetriebsetzung eines zulassungsfreien Fahrzeuges“: Absatz 2 verlangt für Leichtkrafträder (Nummer 2: „Kraftfahrzeuge nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe c“), dass das Fahrzeug „zudem ein Kennzeichen nach § 9 Absatz 1 Satz 1 führt“. Absatz 3 Satz 1: „Eine das Fahrzeug führende Person darf ein Kraftfahrzeug nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe d bis f nur dann auf öffentlichen Straßen in Betrieb setzen, wenn es ein gültiges Versicherungskennzeichen nach § 52 Absatz 1 Satz 1 führt.“ Absatz 4 Satz 2 verlangt für den motorisierten Krankenfahrstuhl zusätzlich eine „Kennzeichnungstafel nach der Regelung Nr. 69“.
Versicherungspflicht, Mindestsummen, Strafe und Gelände
- § 1 PflVG „Versicherungspflicht“: Der Halter ist verpflichtet, „für sich, den Eigentümer und den Fahrer“ eine Haftpflichtversicherung „zur Deckung der durch den Gebrauch des Fahrzeugs im Sinne des § 1a Absatz 3 verursachten Personenschäden, Sachschäden oder sonstigen Vermögensschäden“ abzuschließen und aufrechtzuerhalten.
- § 1a PflVG „Begriffsbestimmungen“: Absatz 1 Nummer 1 Buchstabe a: „jedes Kraftfahrzeug, das ausschließlich maschinell an Land angetrieben wird, jedoch nicht auf Schienen fährt und dessen durch die Bauart bedingte Höchstgeschwindigkeit 6 Kilometer pro Stunde übersteigt“; Buchstabe b erfasst Fahrzeuge mit elektromotorischem Hilfsantrieb, „sofern es unter Berücksichtigung des § 1 Absatz 2 und 3 des Straßenverkehrsgesetzes als Kraftfahrzeug anzusehen ist“. Absatz 3: Der Gebrauch umfasst jede Verwendung als Beförderungsmittel „unabhängig von 1. den Merkmalen des Fahrzeugs, 2. dem Gelände, auf dem das Fahrzeug verwendet wird, und 3. der Tatsache, ob es sich in Bewegung befindet oder nicht.“
- Anlage zu § 4 Abs. 2 PflVG „Mindestversicherungssummen“, Nummer 1: „für Personenschäden siebeneinhalb Millionen Euro“, „für Sachschäden 1 300 000 Euro“ und für reine Vermögensschäden „50 000 Euro“, jeweils je Schadensfall.
- § 2a PflVG „Ausnahmen von der Versicherungspflicht für bestimmte Fahrzeuge und deren Gebrauch“: Absatz 2: „§ 1 gilt nicht für den ausschließlichen Gebrauch eines Fahrzeugs in einem Gebiet nach § 6 Absatz 2 für die Halter folgender Fahrzeuge: 1. Fahrzeuge, die den Vorschriften über das Zulassungsverfahren unterliegen, jedoch nicht zum Gebrauch auf öffentlichen Straßen zugelassen wurden, 2. Kraftfahrzeuge nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe b bis d, f und g der Fahrzeug-Zulassungsverordnung.“ Absatz 1 Nummer 3 nimmt außerdem Halter von Fahrzeugen aus, „die keinem genehmigten Typ entsprechen und für die keine Betriebserlaubnis oder andere Genehmigung erteilt ist, für die aber eine Zulassung nach den Vorschriften der Fahrzeug-Zulassungsverordnung vorgeschrieben ist“. Unter welche dieser Gruppen ein umgebauter Scooter fällt, hängt von seiner Einordnung ab und ist nicht pauschal zu beantworten.
- § 6 PflVG „Verbot des Gebrauchs unversicherter Fahrzeuge“: Absatz 1: „Es ist verboten, ein Fahrzeug zu gebrauchen, für das die nach § 1 erforderliche Haftpflichtversicherung nicht besteht.“ Absatz 2: Ein nach § 2a Absatz 1 Nummer 3 oder Absatz 2 befreites Fahrzeug ohne Haftpflichtversicherung „darf nur in einem Gebiet gebraucht werden, das 1. keine öffentliche Straße im Sinne des § 1 Absatz 1 Satz 1 des Straßenverkehrsgesetzes ist und 2. aufgrund einer Rechtsvorschrift einzufrieden ist, um den Zugang von Unbefugten zu verhindern, oder als befriedetes Besitztum im Sinne des § 123 Absatz 1 des Strafgesetzbuches der Öffentlichkeit aufgrund einer Beschränkung nicht zugänglich ist.“ Absatz 4: „Es ist verboten, einen nach den Absätzen 1 bis 3 verbotenen Gebrauch zu gestatten.“
- § 30 PflVG „Strafvorschriften“: Absatz 1: „Mit Freiheitsstrafe bis zu einem Jahr oder mit Geldstrafe wird bestraft, wer 1. entgegen § 6 Absatz 1, 2 oder 3 ein Fahrzeug gebraucht oder 2. entgegen § 6 Absatz 4 einen dort genannten Gebrauch gestattet.“ Absatz 2: „Handelt der Täter fahrlässig, so ist die Strafe Freiheitsstrafe bis zu sechs Monaten oder Geldstrafe bis zu einhundertachtzig Tagessätzen.“ Die Strafbarkeit folgt also aus § 6 in Verbindung mit § 30 PflVG.
- § 21 StVG „Fahren ohne Fahrerlaubnis“: Absatz 1 bestraft, wer „ein Kraftfahrzeug führt, obwohl er die dazu erforderliche Fahrerlaubnis nicht hat“, und den Halter, der das „anordnet oder zulässt“. Ob nach einem Umbau eine Fahrerlaubnis erforderlich wird, hängt von der Einordnung des Fahrzeugs ab; der Hinweis im Text auf mögliche Strafverfahren ist deshalb unsere Lesart, keine Einzelfallaussage.
Pedelec, S-Pedelec und Fahrerlaubnis
- § 1 StVG „Zulassung“: Absatz 3 Satz 1: „Keine Kraftfahrzeuge im Sinne dieses Gesetzes sind Landfahrzeuge, die durch Muskelkraft fortbewegt werden und mit einem elektromotorischen Hilfsantrieb mit einer Nenndauerleistung von höchstens 0,25 kW ausgestattet sind, dessen Unterstützung sich mit zunehmender Fahrzeuggeschwindigkeit progressiv verringert und 1. beim Erreichen einer Geschwindigkeit von 25 km/h oder früher, 2. wenn der Fahrer im Treten einhält, unterbrochen wird.“ Satz 2 erstreckt das auf eine Anfahr- oder Schiebehilfe „auf eine Geschwindigkeit von bis zu 6 km/h“; Satz 3: „Für Fahrzeuge im Sinne der Sätze 1 und 2 sind die Vorschriften über Fahrräder anzuwenden.“
- § 2 FZV „Begriffsbestimmungen“: Nummer 11: „Kleinkraftrad: zweirädriges oder dreirädriges Kraftfahrzeug mit einer bauartbedingten Höchstgeschwindigkeit von nicht mehr als 45 Kilometern pro Stunde“; Buchstabe a nennt für das zweirädrige Kleinkraftrad einen Elektromotor, „dessen höchste Nenndauerleistung nicht mehr als 4 Kilowatt beträgt“. Dass ein S-Pedelec in aller Regel darunter fällt, ist unsere Einordnung nach der typischen Bauart.
- § 4 FeV „Erlaubnispflicht und Ausweispflicht für das Führen von Kraftfahrzeugen“: Absatz 1: „Wer auf öffentlichen Straßen ein Kraftfahrzeug führt, bedarf der Fahrerlaubnis.“ Ausgenommen sind nach Nummer 1 Mofas, deren Bauart „Gewähr dafür bietet, dass die Höchstgeschwindigkeit auf ebener Bahn nicht mehr als 25 km/h beträgt“, und nach Nummer 1a „Elektrokleinstfahrzeuge nach § 1 Absatz 1 der Elektrokleinstfahrzeuge-Verordnung“. § 5 FeV Absatz 4: „Prüfbescheinigung zum Führen von Mofas und zwei- und dreirädriger Kraftfahrzeuge bis 25 km/h“.
- § 6 FeV „Einteilung der Fahrerlaubnisklassen“: Absatz 1 nennt für die Klasse AM unter anderem „leichte zweirädrige Kraftfahrzeuge der Klasse L1e-B“; Absatz 3 Nummer 4: „die Fahrerlaubnis der Klasse B zum Führen von Fahrzeugen der Klassen AM und L“. Dass S-Pedelecs als Klasse L1e-B genehmigt werden, ist unsere Einordnung nach der typischen Genehmigungspraxis, die der Beitrag zum S-Pedelec näher beschreibt.
Leistung an Geschädigte, Rückgriff und Schadensmeldung
- § 115 VVG „Direktanspruch“: Absatz 1: „Der Dritte kann seinen Anspruch auf Schadensersatz auch gegen den Versicherer geltend machen, 1. wenn es sich um eine Haftpflichtversicherung zur Erfüllung einer nach § 1 des Pflichtversicherungsgesetzes oder nach § 3 des Auslandsfahrzeug-Pflichtversicherungsgesetzes bestehenden Versicherungspflicht handelt“.
- § 117 VVG „Leistungspflicht gegenüber Dritten“: Absatz 1: „Ist der Versicherer von der Verpflichtung zur Leistung dem Versicherungsnehmer gegenüber ganz oder teilweise frei, so bleibt gleichwohl seine Verpflichtung in Ansehung des Dritten bestehen.“ Absatz 3 Satz 1 begrenzt das auf den Rahmen „der vorgeschriebenen Mindestversicherungssumme und der von ihm übernommenen Gefahr“. Ob ein umgebauter Scooter noch von der übernommenen Gefahr erfasst ist, hängt vom Vertrag ab; deshalb formuliert der Text an dieser Stelle vorsichtig.
- § 5 KfzPflVV: Absatz 1: „Als Obliegenheiten vor Eintritt des Versicherungsfalls können nur vereinbart werden die Verpflichtung“, unter anderem Nummer 3: „das Fahrzeug nicht unberechtigt zu gebrauchen oder wissentlich gebrauchen zu lassen“. Absatz 2 Satz 1: „Gegenüber dem Versicherungsnehmer, dem Halter oder Eigentümer befreit eine Obliegenheitsverletzung nach Absatz 1 Nr. 3 bis 5 den Versicherer nur dann von der Leistungspflicht, wenn der Versicherungsnehmer, der Halter oder der Eigentümer die Obliegenheitsverletzung selbst begangen oder schuldhaft ermöglicht hat.“ Absatz 3 Satz 1: „Bei Verletzung einer nach Absatz 1 vereinbarten Obliegenheit oder wegen Gefahrerhöhung ist die Leistungsfreiheit des Versicherers gegenüber dem Versicherungsnehmer und den mitversicherten Personen auf den Betrag von höchstens je 5 000 Euro beschränkt.“ § 6 KfzPflVV Absatz 1 begrenzt die Leistungsfreiheit wegen einer Obliegenheitsverletzung nach dem Versicherungsfall „auf einen Betrag von höchstens 2 500 Euro“, Absatz 3 bei besonders schwerwiegender vorsätzlicher Verletzung der Aufklärungs- oder Schadensminderungspflichten „auf höchstens 5 000 Euro“. Ob das Überlassen an ein Kind unter 14 Jahren unter Nummer 3 fällt oder ob ein Tuning als Obliegenheitsverletzung oder Gefahrerhöhung gilt, ist unsere Lesart und hängt von den Vertragsbedingungen ab; nach Absatz 2 trifft die Leistungsfreiheit bei Nummer 3 bis 5 den Halter nur, wenn er die Verletzung selbst begangen oder schuldhaft ermöglicht hat.
- § 1 KfzPflVV: Absatz 1: „Die Kraftfahrzeug-Haftpflichtversicherung hat Versicherungsschutz in Europa sowie in den außereuropäischen Gebieten, die zum Geltungsbereich des Vertrages über die Europäischen Union gehören, nach den dort jeweils geltenden Vorschriften über die Pflichtversicherung zu gewähren, mindestens jedoch in dem in der Bundesrepublik Deutschland vorgeschriebenen Umfang.“
- § 30 VVG „Anzeige des Versicherungsfalles“: Absatz 1 Satz 1: „Der Versicherungsnehmer hat den Eintritt des Versicherungsfalles, nachdem er von ihm Kenntnis erlangt hat, dem Versicherer unverzüglich anzuzeigen.“ § 28 VVG „Verletzung einer vertraglichen Obliegenheit“, Absatz 2: Bei vorsätzlicher Verletzung ist der Versicherer leistungsfrei, wenn der Vertrag das bestimmt; „Im Fall einer grob fahrlässigen Verletzung der Obliegenheit ist der Versicherer berechtigt, seine Leistung in einem der Schwere des Verschuldens des Versicherungsnehmers entsprechenden Verhältnis zu kürzen“.
Hinweis: Dieser Beitrag liefert allgemeine Orientierung und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Welche Leistungen ein Vertrag umfasst und wann ein Versicherer Rückgriff nehmen darf, hängt von den konkreten Versicherungsbedingungen, vom Fahrzeug und von der aktuellen Rechtslage ab. Prüfe im Schadensfall immer deine eigene Police und ziehe im Zweifel eine Fachanwältin, einen Fachanwalt oder eine unabhängige Versicherungsberatung hinzu. Alle Angaben ohne Gewähr (Stand: Oktober 2026).