📋 Ratgeber · Unfall & Regulierung
Was nach einem Unfall für die Regulierung wichtig ist
Die Unfall-Regulierung mit E-Scooter oder E-Bike entscheidet sich oft in den ersten Minuten am Unfallort, nicht erst beim Versicherer. Dieser Ratgeber zeigt, was du dort sicherst, wie die Schadenmeldung richtig läuft und welche Fehler die Abwicklung später erschweren.
Kurz gesagt: Was du in den ersten 15 bis 30 Minuten am Unfallort sicherst – Fotos, Personalien, Zeugen – entscheidet oft mehr über die spätere Regulierung als alles, was danach kommt. Deine Haftpflicht zahlt für Schäden anderer grundsätzlich unabhängig vom Unfallort. Ein Verkehrsverstoß wie Gehwegfahren macht daraus aber nicht automatisch einen Regress-Fall, und bei einem unbekannten Unfallgegner tritt nur unter engen Bedingungen der Entschädigungsfonds nach dem Pflichtversicherungsgesetz ein.
Die spätere Unfall-Regulierung wird oft schon in den ersten Minuten nach dem Unfall entschieden, direkt am Unfallort. Was du dort sicherst, fotografierst und notierst, bestimmt, wie stark dein Fall später steht. Was du vergisst, lässt sich oft nicht mehr nachholen.
Dieser Ratgeber zeigt dir, was du nach einem Unfall mit E-Scooter oder E-Bike für eine saubere Regulierung wissen musst – von der Beweissicherung am Unfallort bis zur Schadenmeldung und den typischen Fehlern danach.
Zum Gesamtthema Schaden, Diebstahl und Werterhalt gehört dieser Beitrag zum Übersichtsartikel Schaden, Diebstahl und Werterhalt, der alle Teilthemen rund um Schäden an deinem Fahrzeug zusammenfasst.
Am Unfallort: was du sofort für die Regulierung sichern solltest
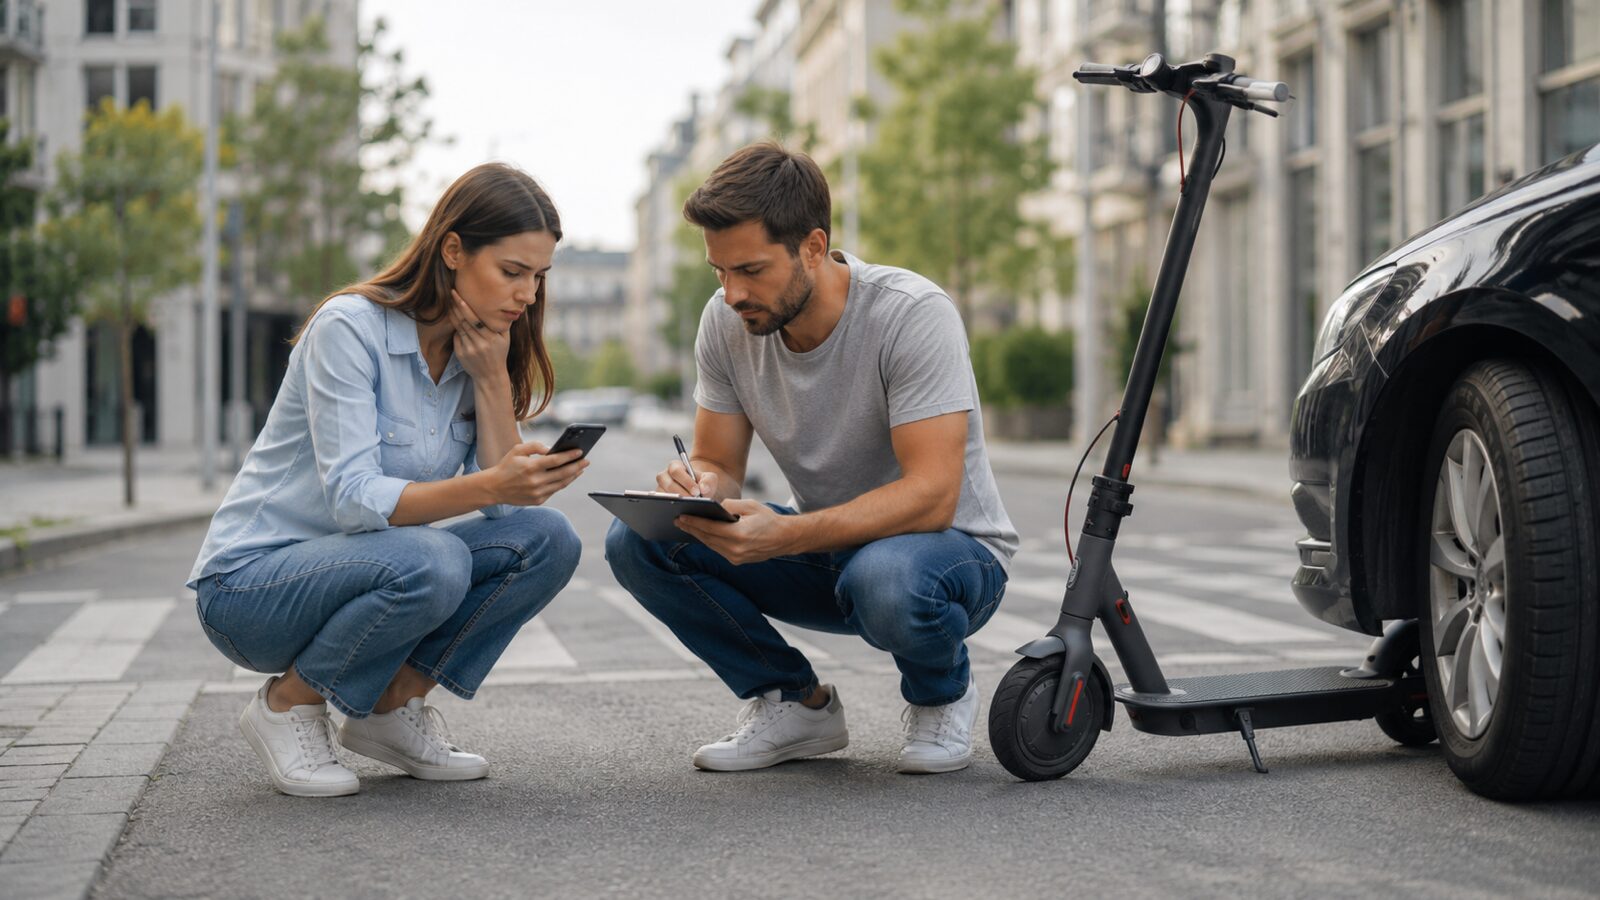
Direkt nach dem Unfall – nachdem du sichergestellt hast, dass alle Beteiligten in Sicherheit sind – beginnt die Beweissicherung, und zwar nicht erst beim Versicherer, sondern genau jetzt, an der Unfallstelle selbst. Was du in den nächsten 15 bis 30 Minuten sicherst, kann den Unterschied zwischen einer reibungslosen und einer strittigen Regulierung ausmachen.
Reihenfolge am Unfallort:
- Sichern: Unfallstelle absichern, Warndreieck oder Beleuchtung aktivieren
- Helfen: Verletzte Personen versorgen, Notruf wenn nötig (112)
- Stopp: Den Unfallort nicht verlassen, bevor Daten ausgetauscht sind
- Personalien: Namen, Kontakt, Versicherungsdaten aufnehmen
- Fotografieren: Situation so dokumentieren, wie sie ist
- Zeugen: Kontaktdaten sichern, wenn jemand den Unfall beobachtet hat
Den vollständigen Überblick zur Regulierungsentscheidung gibt der Übersichtsbeitrag Schaden regulieren, reparieren oder verkaufen, der die Entscheidung zwischen Reparatur, Verkauf und Behalten für dich einordnet.
Die vollständige Checkliste dazu steht im Beitrag nach Schaden, Diebstahl oder Defekt richtig vorgehen, der dir Schritt für Schritt zeigt, was nach einem Defekt oder Diebstahl zu tun ist.
Was bei einem E-Bike-Unfall sofort zu prüfen ist, ordnet separat der Ratgeber E-Bike nach einem Unfall ein.
Personalien und Daten: was du brauchst
Beim Datenaustausch gilt: lieber zu viel als zu wenig. Für die spätere Regulierung brauchst du mehrere Angaben, und du solltest sie dir in Ruhe aufschreiben, statt sie im Kopf zu behalten.
Vom Unfallgegner
- Vollständiger Name und Anschrift
- Telefonnummer
- Versicherungsname und Versicherungsnummer (steht auf dem Versicherungsschein oder der grünen Versicherungskarte)
- Kennzeichen des Fahrzeugs (fotografieren reicht)
- Fahrzeugdaten, wenn relevant (Marke, Modell, Farbe)
Von dir selbst bereithalten
- Deine Versicherungsnummer (E-Scooter-Haftpflicht)
- Deine Adresse und Kontaktdaten
- Die Versicherungsplakette deines Fahrzeugs (Foto davon machen, bevor du losfährst – gute Praxis)
Wenn der Unfallgegner keine Versicherungsdaten hat oder unkooperativ ist
Fotografiere das Kennzeichen und ruf sofort die Polizei, denn du hast ein Recht darauf, dass dir die Versicherungsdaten des Unfallgegners bekanntgegeben werden. Über den Zentralruf der Autoversicherer (0800 250 260 0) kannst du später die Versicherung eines Fahrzeugs über das Kennzeichen ermitteln lassen.
Fotos nach dem Unfall: was du für eine starke Regulierung fotografierst
Fotos sind das wichtigste Beweismittel für die spätere Regulierung, weil sie dokumentieren, was vor Ort tatsächlich zu sehen war, bevor Fahrzeuge bewegt, Straßen gereinigt oder Situationen sonst irgendwie verändert werden.
Was du fotografierst – in dieser Reihenfolge:
1. Gesamtsituation
- Unfallstelle aus mehreren Perspektiven – wie die Fahrzeuge zueinander stehen
- Straßenverhältnisse: Fahrbahnmarkierungen, Verkehrszeichen, Kreuzung oder gerade Strecke
- Straßenzustand: nass, trocken, Schlagloch, Schotter
2. Fahrzeuge und Schäden
- Alle beteiligten Fahrzeuge vollständig – Gesamtaufnahme, dann Detailaufnahme der Schäden
- Reifenspuren oder Bremsspuren auf der Straße
- Kennzeichen aller beteiligten Fahrzeuge
- Schäden an deinem E-Scooter oder E-Bike – unbereinigt, so wie sie sind
3. Details, die später strittig sein könnten
- Ampeln (zeigt Zustand), Schilder (Vorfahrt, Einbahnstraße)
- Sichtbehinderungen (Hecke, geparktes Fahrzeug, das die Sicht verdeckt hat)
- Verletzungen – mit Einverständnis der betroffenen Person
- Uhrzeit und Datum: Smartphone-Fotos haben automatisch einen Zeitstempel – das hilft dir später
Welche Fotos du von deinem Fahrzeug generell haben solltest, nicht nur nach Unfällen, zeigt der Beitrag Welche Fotos du von deinem Fahrzeug immer haben solltest.
Polizei: wann sie für die Regulierung wichtig ist
Nicht bei jedem Unfall muss die Polizei gerufen werden, doch bei bestimmten Konstellationen ist sie wichtig – und zwar für die Regulierung, nicht nur für die reine Unfallaufnahme.
Polizei rufen, wenn:
- Personen verletzt wurden – hier ist das Rufen der Polizei Pflicht
- Streit über den Unfallhergang besteht
- Der Unfallgegner keine Personalien oder Versicherungsdaten herausgibt
- Der Verdacht auf Fahrerflucht besteht
- Alkohol oder Drogen im Spiel sein könnten
- Der Schaden erheblich und der Unfallhergang unklar ist
Kein Polizeiruf nötig, wenn:
- Nur Sachschäden entstanden sind
- Alle Beteiligten kooperieren und Daten tauschen
- Die Schuldfrage eindeutig ist und beide Seiten einig sind
Was der Polizeibericht bringt: Ein Polizeibericht ist ein offizielles Dokument – er hält den Unfallhergang amtlich fest. Bei strittigen Fällen ist er für die Regulierung deutlich wertvoller als nur Fotos und eigene Aussagen. Das Aktenzeichen solltest du dir unbedingt notieren, denn es wird später für die Versicherung benötigt.
Zeugen: warum sie für die Regulierung entscheidend sein können
Zeugen sind oft das stärkste Mittel bei strittigen Unfallhergängen, denn wenn es nur zwei Beteiligte gibt und beide eine andere Version schildern, ist eine neutrale Zeugenaussage oft das Einzige, was die Regulierung in die richtige Richtung bringt.
Was du mit Zeugen machst:
- Sofort ansprechen – noch am Unfallort, nicht nach 20 Minuten
- Name und Telefonnummer aufnehmen – mehr ist nicht nötig
- Kurz fragen, ob sie bereit sind, eine Aussage zu machen – die meisten sagen Ja
- Nicht nach einer bestimmten Aussage fragen – Zeugen müssen neutral bleiben
Was Zeugen nicht tun müssen: Sie müssen nichts zu Protokoll geben, nichts unterschreiben, nichts gegenüber der Versicherung aussagen. Ihre Kontaktdaten reichen – die Versicherung kann sie dann direkt kontaktieren, wenn die Aussage gebraucht wird.
Unterlagen: was die Regulierung stärkt
Neben der Sofortdokumentation am Unfallort gibt es Unterlagen, die du schon vor einem Unfall haben solltest – und die im Ernstfall Gold wert sind.
| Unterlage | Wofür sie wichtig ist | Wann du sie brauchst |
|---|---|---|
| Kaufbeleg / Rechnung | Nachweis des Fahrzeugwerts; Ausgangspunkt für die Zeitwertberechnung | Totalschaden, Haftpflichtschaden durch Dritte |
| Seriennummer / Rahmennummer | Identifikation des Fahrzeugs; Nachweis bei Diebstahl | Diebstahl, Totalschaden, Regulierung mit Dritten |
| Versicherungsschein | Nachweis des Versicherungsschutzes; Schadenmeldung | Jeder Schadensfall |
| Fotos Fahrzeugzustand vor dem Unfall | Nachweis, dass ein Schaden neu ist und nicht vorher da war | Strittiger Unfallschaden, Totalschaden |
| Wartungs- und Reparaturbelege | Nachweis des Fahrzeugzustands und der Pflege | Werterhalt-Nachweis bei Totalschaden |
| Ärztliche Berichte bei Verletzung | Nachweis von Verletzungsfolgen; Schmerzensgeld | Personenschaden, eigene Verletzung durch Verschulden Dritter |
Warum Rahmennummer und Kaufbeleg so wichtig sind, erklärt der Beitrag Warum Rahmennummer, Seriennummer und Kaufbeleg so wichtig sind.
Schadenmeldung: der richtige Weg nach dem Unfall
Die Schadenmeldung sollte unverzüglich nach dem Unfall erfolgen und nicht erst Wochen später, denn Versicherungen erwarten eine zeitnahe Meldung, und Verzögerungen können im Streitfall als Argument gegen dich verwendet werden.
Wenn du der Geschädigte bist (Haftpflichtfall des Gegners)
Du meldest dich direkt beim Haftpflichtversicherer des Unfallgegners – nicht bei deiner eigenen Versicherung. Dafür brauchst du: Name und Versicherung des Gegners, Kennzeichen, Datum und Ort des Unfalls, Schadenfotos, ärztliche Befunde, falls du verletzt wurdest.
Wenn du den Unfall verursacht hast (eigener Haftpflichtfall)
Du meldest deinen eigenen Versicherer, der dann die Kommunikation mit dem Geschädigten übernimmt und die Ansprüche für dich klärt, während du eine möglichst sachliche und vollständige Unfallschilderung abgibst. Keine Schuldzugeständnisse vor der Prüfung durch die Versicherung.
Online-Schadenmeldung
Die meisten Versicherer bieten heute Online-Schadenformulare an, bei denen sich Fotos direkt hochladen lassen, und das ist oft der schnellste Weg zur Meldung. Wenn du unsicher bist: telefonisch anrufen, Sachverhalt schildern und danach die Formulare zuschicken lassen.
Wie du einen Schadensfall sauber aufbereitest, zeigt der Beitrag So bereitest du einen Schadensfall sauber auf.
Häufige Fehler nach einem Unfall
| Fehler | Was dadurch passiert | Besser machen |
|---|---|---|
| Unfallstelle verlassen ohne Datenaustausch | Kein Anspruch durchsetzbar, wenn der Gegner unbekannt ist | Immer Daten austauschen – bei Unklarheit die Polizei rufen |
| Keine Fotos gemacht | Unfallhergang schwer zu belegen; strittige Regulierung | Immer fotografieren, bevor Fahrzeuge bewegt werden |
| Schuld zugegeben ohne Prüfung | Versicherung muss zahlen, obwohl der Unfallhergang vielleicht strittig war | Nichts zugeben, bevor die Versicherung den Fall geprüft hat |
| Zeugen nicht notiert | Bei strittiger Schuldfrage kein Beleg außer der eigenen Aussage | Sofort Zeugen ansprechen und Kontaktdaten sichern |
| Schadenmeldung wochenlang verzögert | Versicherung kann das Fristversäumnis als Argument verwenden | Unverzüglich melden – auch wenn noch nicht alles klar ist |
| Schaden am Fahrzeug ohne Dokumentation repariert | Nachweis des Schadensbilds fehlt für die Regulierung | Erst dokumentieren, dann die Versicherung informieren, dann reparieren |
| Kein Kaufbeleg oder Seriennummer vorhanden | Fahrzeugwert schwer nachweisbar; Regulierung unter dem tatsächlichen Wert | Kaufbelege und Seriennummer digital sichern – vor dem Unfall |
Welche Annahmen zur Regulierung oft falsch sind, zeigt der Beitrag Versicherung zahlt immer? Diese Annahme kann teuer werden.
Wenn der Unfallgegner flieht: Fahrerflucht
Fahrerflucht ist eine Straftat für den Fliehenden, für dich als Geschädigten bedeutet sie aber vor allem, dass du keinen direkten Anspruchsgegner hast. Was du dann tust:
- Sofort Polizei rufen – Fahrerflucht ist eine Straftat, die Polizei nimmt sie auf
- Kennzeichen oder Fahrzeugbeschreibung so genau wie möglich notieren oder fotografieren
- Zeugen sofort ansprechen – haben sie das Kennzeichen gesehen?
- Deine eigene Haftpflicht greift nicht für eigene Schäden – aber bei einem unbekannten Fahrzeug kann der Entschädigungsfonds nach dem Pflichtversicherungsgesetz (§ 12 PflVG) einspringen. Er leistet nur nachrangig: Du musst glaubhaft machen, dass du weder vom Fahrer, Halter oder Eigentümer noch von einem eigenen Schadensversicherer oder vom Deutschen Büro Grüne Karte Ersatz bekommen kannst
Nach dem Unfall: die nächsten Schritte
Du hast alles dokumentiert, Daten ausgetauscht, Fotos gemacht. Was jetzt?
Sofort: Informiere die Versicherung, auch wenn du noch nicht weißt, ob du überhaupt Ansprüche stellst, denn eine frühe Meldung ist in jedem Fall besser als eine späte.
Innerhalb von ein bis zwei Tagen: Lass das Fahrzeug auf Schäden prüfen, denn besonders bei E-Bikes und E-Scootern können Schäden verborgen sein, die nicht sofort sichtbar sind. Keine Reparatur, bevor die Versicherung Kenntnis hat.
Bei Verletzungen: Such einen Arzt auf, auch wenn die Sache klein wirkt, denn manche Verletzungen zeigen sich erst Tage später, und ein ärztlicher Bericht mit Datum bleibt dafür der einzige saubere Nachweis.
Bei Streitigkeiten: Schalte einen Anwalt für Verkehrsrecht ein, wenn die Schuldfrage strittig ist, denn manche Rechtsschutzversicherungen decken das ab, und eine anwaltliche Begleitung ist bei strittigen Fällen oft günstiger als ein schlechter Vergleich.
Ob Reparatur oder Totalschaden nach dem Unfall sinnvoller ist, ordnet der Beitrag Reparatur oder Totalschaden – wie du sinnvoll entscheidest ein.
Typische Unfallszenarien mit E-Scooter oder E-Bike: was wann gilt
E-Scooter und E-Bikes sind in bestimmten Unfallkonstellationen besonders betroffen, und hier stehen die häufigsten Situationen zusammen mit dem, was in jeder davon wichtig ist.
Auffahrunfall durch Autofahrer
Du fährst auf dem Radweg, und ein Auto übersieht dich beim Einbiegen – die Haftungslage ist dabei klar, denn der Autofahrer ist in der Regel schuld. Was du tust: Fotos, Daten, Polizei bei Verletzung oder strittigem Hergang. Die Haftpflicht des Autofahrers übernimmt deinen Schaden – Fahrzeugreparatur und bei Verletzung auch Schmerzens- und Behandlungskosten. Wichtig: nicht zu schnell vergleichen, ohne zu prüfen, ob alle Ansprüche abgedeckt sind.
Alleinunfall – du stürzt ohne Fremdeinwirkung
Schlagloch, rutschige Kurve, Kollision mit einem Hindernis, das du übersehen hast. Hier gibt es keinen Schuldigen außer eventuell der Gemeinde, wenn ein Schlagloch die Ursache war. Fahrzeugschäden trägst du selbst – eine Teilkasko greift hier nicht. Bei Personenschäden durch ein Schlagloch kann je nach Fall eine Amtshaftung der Gemeinde in Betracht kommen, das ist juristisch anspruchsvoll und selten einfach. Wichtig: das Schlagloch fotografieren, den örtlichen Versorger informieren und den Sachverhalt dokumentieren, wenn du einen Anspruch vermutest. Wie du einen Schaden nach einem Schlagloch festhältst und durchsetzt, liest du im eigenen Ratgeber.
Dooring – die Autotür geht auf
Eine der häufigsten Kollisionsarten für Radfahrer und E-Scooter-Fahrer: Jemand öffnet die Autotür, und du fährst hinein. Rechtslage: Der Türöffner ist nach § 14 StVO in der Regel schuld. Die Kfz-Haftpflicht des Fahrzeugs deckt das ab. Was du tust: Fotos, Personalien, Polizei bei Verletzung. Verletzungen durch Dooring-Unfälle können erheblich sein – ein ärztlicher Bericht am selben Tag hilft später.
Unfall mit Fußgänger
Fährst du jemanden an, zahlt deine Haftpflichtversicherung den Schaden am Fußgänger. Das gilt für Sachschäden wie ein zerbrochenes Smartphone genauso wie für Personenschäden wie Arztkosten. Deine eigenen Schäden am Fahrzeug trägst du selbst. Dass du dabei auf dem Gehweg gefahren bist, ist ein eigener Verkehrsverstoß – er macht aus der Pflichtversicherung aber nicht automatisch einen Regress-Fall. § 5 Abs. 1 KfzPflVV zählt die vereinbarbaren Obliegenheiten abschließend auf, und Gehwegfahren gehört nicht dazu. Ein Rückgriff käme nur in den dort genannten Fällen in Betracht, etwa ohne die vorgeschriebene Fahrerlaubnis oder unter Alkohol- oder Drogeneinfluss.
Unfallprotokoll: was du am Unfallort festhalten solltest
Ein einfaches Unfallprotokoll hilft dir, die Situation strukturiert festzuhalten, und dafür brauchst du keine spezielle App – ein Notizblock oder eine Smartphone-Notiz reicht völlig aus.
- Datum, Uhrzeit, Ort (Straße, Kreuzung, Hausnummer)
- Unfallhergang – kurze sachliche Schilderung: wer kam woher, was passierte
- Beteiligte Fahrzeuge: Kennzeichen, Marke, Farbe
- Beteiligte Personen: Name, Anschrift, Versicherung
- Zeugen: Name und Telefon
- Polizei: ja/nein, wenn ja das Aktenzeichen
- Verletzte: wer, Verletzungen, soweit bekannt
- Wetter und Straßenzustand: trocken/nass, gut sichtbar/schlecht sichtbar
Das Protokoll schreibst du am besten sofort – nicht erst von zuhause aus. Was du zwei Stunden später zu erinnern glaubst, stimmt möglicherweise in Details nicht mehr. Die Realität direkt nach dem Ereignis ist die einzige saubere Quelle.
Einen breiteren Blick auf Schäden an E-Scooter und E-Bike jenseits der reinen Unfall-Regulierung bietet der Schadens-Ratgeber für E-Scooter und E-Bike.
Wenn dein E-Scooter oder E-Bike zum Unfallzeitpunkt getunt war
War dein Fahrzeug zum Unfallzeitpunkt verändert – schneller oder leistungsstärker als zugelassen –, kann das die Regulierung grundlegend verändern. Die Betriebserlaubnis erlischt in solchen Fällen häufig schon mit der Änderung selbst, nicht erst mit dem Unfall.
Was das für deinen Versicherungsschutz, einen möglichen Regress bis zu 5.000 Euro je Person und die Kaskoversicherung konkret bedeutet, ordnet unser Versicherungs-Ratgeber im Abschnitt zu Tuning und Versicherung ein.
Privatgelände allein reicht nicht. Entscheidend ist, dass der Bereich tatsächlich nichtöffentlich und – soweit die jeweilige Rechtsgrundlage dies verlangt – wirksam eingefriedet oder für die Öffentlichkeit aufgrund einer Zugangsbeschränkung nicht zugänglich ist.
Selbst-Check: Unfall-Regulierung – was hast du gesichert?
- Daten des Unfallgegners (Name, Kontakt, Versicherung, Kennzeichen) aufgenommen?
- Fotos der Gesamtsituation, der Fahrzeuge und der Schäden gemacht?
- Zeugen angesprochen und Kontaktdaten gesichert?
- Polizei gerufen oder bewusst entschieden, sie nicht zu rufen?
- Kein Schuldanerkenntnis abgegeben?
- Versicherung unverzüglich informiert?
- Schäden dokumentiert, bevor repariert wurde?
Wer alle sieben Punkte mit Ja beantworten kann, hat den Fall solide aufgestellt. Bei Nein bei Frage 1, 2 oder 5 kann das die Abwicklung je nach Schadenslage erheblich erschweren oder den Anspruch mindern. Das klingt nach viel auf einmal, ist es aber nicht: Die meisten Punkte erledigen sich in 10 bis 15 Minuten am Unfallort, wenn du weißt, was zu tun ist. Unter Stress fällt eher das Denken schwer als das Tun selbst. Deshalb lohnt es sich, diese Liste einmal ruhig durchzulesen, bevor etwas passiert, damit im Ernstfall der Ablauf abrufbar ist.
Die folgende Kurzform ordnet nur den Einsatzrahmen ein. Sie ersetzt nicht die Prüfung der konkreten Fahrzeug-, Zulassungs- und Versicherungssituation und ist keine Erlaubnis für einen bestimmten Ort.
Merksatz: Tuning ausschließlich für eigene Fahrzeuge auf Privatgelände, Testflächen und nicht öffentlichen Bereichen.
Häufige Fragen
Muss ich nach einem E-Scooter-Unfall immer die Polizei rufen?
Nicht immer. Bei reinen Sachschäden mit kooperativen Beteiligten reicht der Datenaustausch. Pflicht ist der Polizeiruf bei Personenschäden. Empfehlenswert ist er bei strittiger Schuldfrage, unkooperativen Unfallgegnern oder bei erheblichem Schaden. Ein Polizeibericht stärkt die Regulierungsposition erheblich.
Was passiert, wenn ich am Unfallort Schuld zugebe?
Ein Schuldanerkenntnis am Unfallort ist rechtlich in der Regel nicht bindend – aber es schwächt deine Position. Deine Versicherung kann den Fall dann nicht mehr neutral prüfen, wenn du bereits anerkannt hast. Im Zweifel: nichts sagen außer Daten austauschen. Die Schuldfrage klärt die Versicherung.
Wie lange habe ich Zeit, die Schadenmeldung einzureichen?
Das hängt von den Versicherungsbedingungen ab – manche verlangen eine unverzügliche Meldung innerhalb von 48 Stunden, andere haben längere Fristen. Als Grundregel gilt: so schnell wie möglich, spätestens innerhalb einer Woche. Eine späte Meldung kann als Argument gegen dich verwendet werden. Im Zweifel sofort melden, auch ohne alle Informationen vollständig zu haben. Typische Formulierung in Versicherungsbedingungen ist „unverzüglich“ – das bedeutet ohne schuldhaftes Zögern, nicht sofort im Sekundenbereich, aber keinesfalls Wochen später. Im Zweifelsfall lieber einmal zu früh melden als zu spät. Eine Meldung kann immer noch zurückgezogen werden, wenn kein Schaden entstanden ist – eine fehlende Meldung kann nicht nachgeholt werden, wenn die Frist bereits verstrichen ist.
Kann ich meinen Scooter reparieren lassen, bevor die Versicherung den Schaden gesehen hat?
Nein – zumindest nicht ohne vorherige Information an die Versicherung. Wenn du das Schadensbild beseitigst, bevor die Versicherung es prüfen kann, verlierst du wichtige Nachweise. Die Versicherung hat das Recht auf Begutachtung des Schadens. Erst dokumentieren, Versicherung informieren, dann reparieren. Bei Notfallsituationen, etwa wenn das Fahrzeug die Straße blockiert, machst du vorher Fotos.
Ich weiß nicht, wer den Unfall verursacht hat – was kann ich tun?
Wenn Fahrerflucht stattgefunden hat: Polizei rufen, Anzeige erstatten. Bei einem unbekannten Fahrzeug kann der Entschädigungsfonds nach dem Pflichtversicherungsgesetz nachrangig einspringen, wenn du keinen anderen Ersatz bekommst. Kennzeichen und Fahrzeugbeschreibung sind entscheidend – sprich Zeugen sofort an. Bei reinen Sachschäden durch unbekannte Verursacher liegt der eigene Schaden oft beim Eigenrisiko, wenn keine Teilkasko vorhanden ist.
Was bedeutet Zentralruf der Autoversicherer?
Der Zentralruf der Autoversicherer (0800 250 260 0) ermöglicht es, die Haftpflichtversicherung eines Fahrzeugs über das Kennzeichen zu ermitteln. Das ist nützlich, wenn der Unfallgegner das Feld verlassen hat oder die Versicherungsinfos nicht herausgeben will. Mit Kennzeichen, Datum und Ort des Unfalls lässt sich die zuständige Versicherung ermitteln.
Brauche ich einen Anwalt für die Regulierung?
Bei eindeutiger Schuldfrage und kooperativen Beteiligten: nein. Bei strittiger Schuldfrage, Personenschäden oder wenn die gegnerische Versicherung Ansprüche kürzt oder ablehnt: empfehlenswert. Als Geschädigter hast du das Recht, einen Anwalt zu beauftragen – die Kosten trägt bei klarer Haftungslage oft die gegnerische Haftpflicht. Eine vorhandene Verkehrsrechtsschutzversicherung übernimmt die Anwaltskosten.
Einordnung: wo die Regeln stehen
Die Angaben zu Versicherung, Regress und Entschädigungsfonds stützen sich auf das Pflichtversicherungsgesetz und die Kfz-Pflichtversicherungsverordnung. Allgemeine Hinweise zu Unfallablauf und Schadenmeldung folgen der üblichen Praxis von Versicherern und dem ADAC. Stand der Angaben: Oktober 2026.
Haftpflicht, Regress und Entschädigungsfonds
- § 12 Absatz 1 Pflichtversicherungsgesetz, „Leistungspflicht des Entschädigungsfonds“: Der Entschädigungsfonds tritt unter anderem ein, „wenn das Fahrzeug, durch dessen Gebrauch der Schaden verursacht worden ist, nicht ermittelt werden kann“ oder „wenn die auf Grund eines Gesetzes erforderliche Haftpflichtversicherung für das Fahrzeug nicht besteht“ – und das „nur, soweit der Ersatzberechtigte glaubhaft macht, dass er weder von dem Halter, dem Eigentümer oder dem Fahrer des Fahrzeugs noch von einem Schadensversicherer oder vom Deutschen Büro Grüne Karte Ersatz seines Schadens zu erlangen vermag“. Das Deutsche Büro Grüne Karte ist hier eine von mehreren Stellen, die der Geschädigte vorrangig in Anspruch nehmen muss – nicht der Entschädigungsfonds selbst.
- § 5 Absatz 1 Kraftfahrzeug-Pflichtversicherungsverordnung (KfzPflVV) zählt die vor einem Versicherungsfall vereinbarbaren Obliegenheiten abschließend auf: Verwendungszweck des Fahrzeugs, unerlaubte Geschwindigkeitsrennen, Motorsport ohne eigene Deckung, unberechtigter Gebrauch, Fahren ohne vorgeschriebene Fahrerlaubnis, Fahren unter Alkohol- oder Drogeneinfluss sowie Fahren mit unvollständigem Wechselkennzeichen. Gehwegfahren gehört nicht zu dieser Liste.
- § 5 Absatz 3 Kraftfahrzeug-Pflichtversicherungsverordnung begrenzt einen Rückgriff des Versicherers bei einer solchen Obliegenheitsverletzung auf höchstens 5.000 Euro je Person – ein fester Höchstbetrag, kein überschreitbarer Erfahrungswert.
- § 14 Straßenverkehrs-Ordnung regelt die Sorgfaltspflichten beim Ein- und Aussteigen und ist die einschlägige Norm für Dooring-Unfälle.
Allgemeine Angaben zu Unfallablauf und Meldung
- ADAC, Ratgeber zu Fahrradunfall und E-Bike sowie zur Schadenmeldung (Stand 2024/2025) – als Verbandsangabe, keine amtliche Quelle.
- Zentralruf der Autoversicherer, 0800 250 260 0 (kostenlos, 24/7) – Service der Versicherungswirtschaft zur Kennzeichenabfrage.
- Angaben zur Amtshaftung bei Straßenschäden nach allgemein anerkannter Rechtspraxis; der Erfolg solcher Ansprüche ist einzelfallabhängig und nicht garantiert.
Hinweis: Dieser Artikel bietet allgemeine Handlungshinweise und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Im konkreten Schadensfall wende dich direkt an deinen Versicherer, bei strittiger Schuldfrage an eine Anwältin oder einen Anwalt für Verkehrsrecht. Regeln können sich ändern. Alle Angaben ohne Gewähr (Stand: Oktober 2026).