Tuning & Eintragung
Tuning der Versicherung melden: Deckung, Kausalität und richtige Dokumentation
Eine bestandene Änderungsabnahme ersetzt nicht die Kommunikation mit der Versicherung. Umgekehrt bedeutet eine vergessene Meldung nicht in jedem denkbaren Fall automatisch, dass „alles weg“ ist.
Kurz gesagt: Melde technische Änderungen, die Risiko, Leistung, Wert oder Nutzung beeinflussen können, vorab oder unverzüglich nach Kenntnis in Textform und beachte die Bedingungen deines Vertrags. §23 VVG regelt Gefahrerhöhungen und Anzeigepflichten; mögliche Leistungsfolgen hängen nach §§26 und 28 unter anderem von Vorsatz, grober Fahrlässigkeit und Kausalität ab. Deshalb sind weder „Tuning muss nie gemeldet werden“ noch „bei fehlender Meldung ist immer jeder Schutz weg“ seriöse Pauschalaussagen.
Das Versicherungsvertragsgesetz unterscheidet unter anderem Gefahrerhöhung, Verschulden und Kausalität; zusätzlich zählt der konkrete Vertrag. Die praktische Lösung ist deshalb weder Panik noch Schweigen, sondern eine vollständige Anzeige in Textform mit Fahrzeug-, Teile-, Leistungs-, Wert- und Genehmigungsdaten sowie einer schriftlichen Antwort des Versicherers. Geltungsbereich: Deutschland. Rechts- und Quellenstand: 4. September 2026. Dieser Ratgeber erklärt einen Prüfweg; er erteilt keine fahrzeugbezogene Genehmigung.
Die schnelle Einordnung
| Deine Situation | Was das bedeutet | Dein nächster Schritt |
|---|---|---|
| Leistung oder Höchstgeschwindigkeit ändert sich | Risikobewertung, Tarif und Fahrzeugdaten können betroffen sein. | Vor Umbau Daten und vorgesehenen Genehmigungsweg an Versicherer senden. |
| Wertsteigernde Teile werden montiert | Kaskoentschädigung und Zubehörgrenzen können vom Vertrag abhängen. | Teilewert, Rechnungen, Fotos und feste Einbauten melden. |
| Nur optische Änderung ohne erkennbaren Risikoeinfluss | Meldepflicht ist vertrags- und fallabhängig, nicht allein vom Stil des Teils. | Bedingungen prüfen und im Zweifel kurz schriftlich anfragen. |
| Umbau wurde bisher nicht gemeldet | Rechtsfolgen sind nicht pauschal; zügige, wahrheitsgemäße Klärung ist nötig. | Vertrag, Zeitpunkt, Genehmigung und mögliche Gefahrerhöhung fachlich prüfen lassen. |
Tuning der Versicherung melden: der konkrete Ablauf
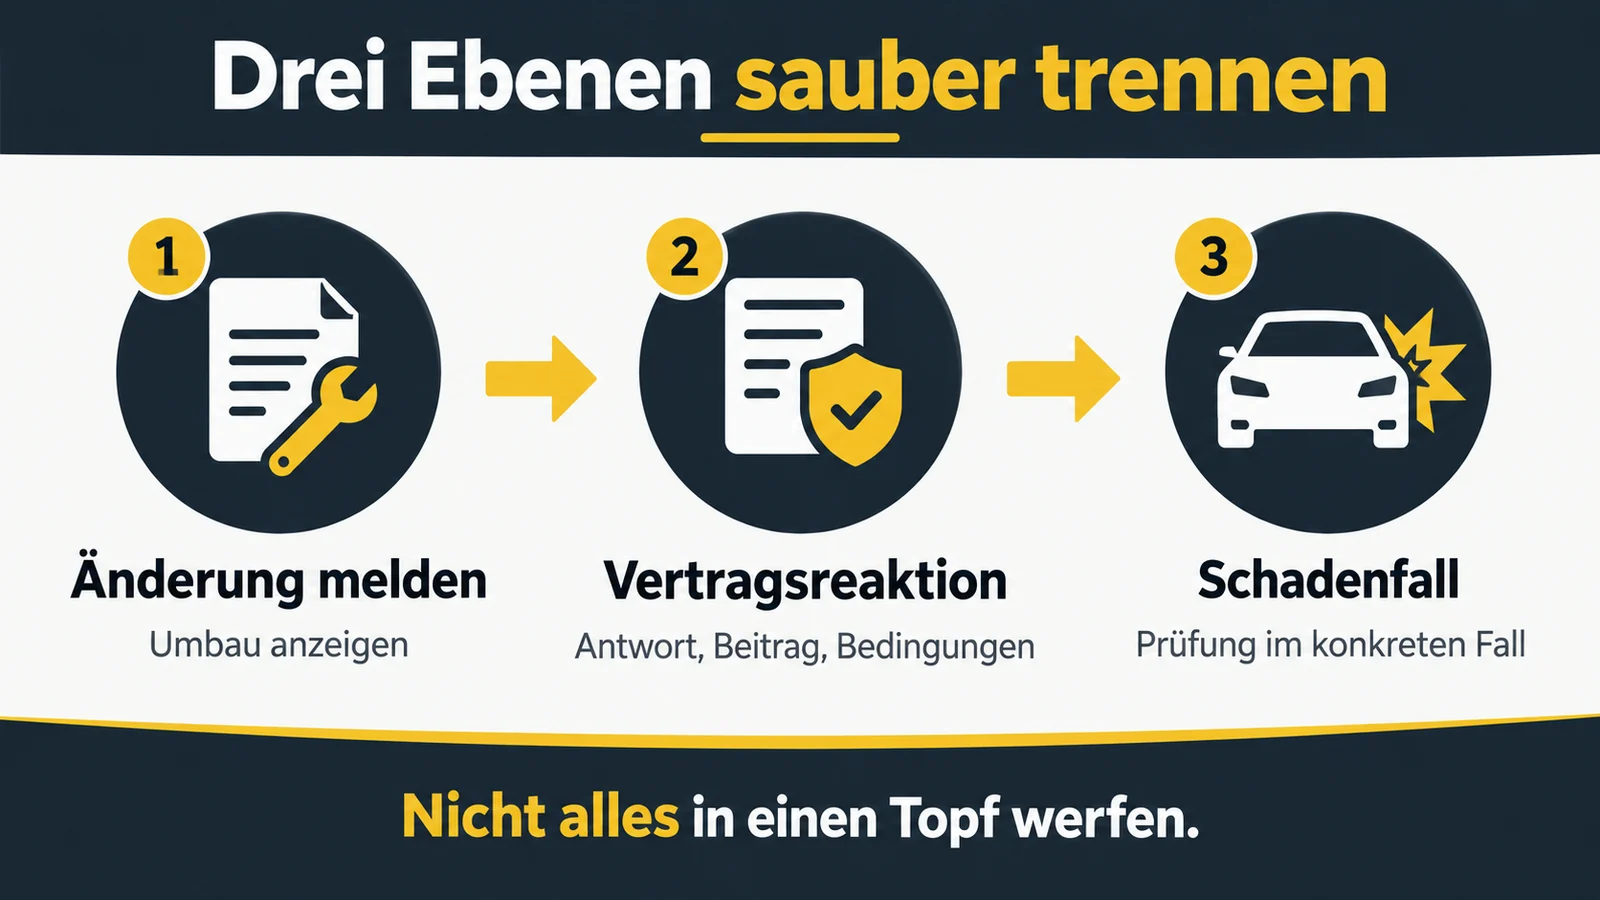
Versicherungsrecht wird im Tuning oft mit zwei extremen Mythen erklärt. Der belastbare Mittelweg trennt Anzeige, Vertragsreaktion und Schadenfall. Eine saubere Umbauakte schützt nicht automatisch vor jeder Folge, schafft aber die Faktenbasis, die Versicherer und Halter für eine klare Vereinbarung brauchen.
Eingeordnet ist das Thema in Teiletypgenehmigung seit 2025.
Vertiefung: Was bei dieser Entscheidung wirklich geprüft werden muss
Gefahr, Wert und Nutzung getrennt melden
Eine Teileliste allein zeigt dem Versicherer nicht alle Vertragsfolgen. Ordne jede Änderung in drei Spalten: mögliche Risikoänderung, neuer fest verbauter Wert und veränderte Nutzung. Ein Fahrwerk kann Fahrverhalten betreffen, Felgen den Zubehörwert, ein Trackday-Umbau die Nutzung. Ein Teil kann in mehreren Spalten stehen. Diese Struktur ermöglicht präzise Fragen zur Annahme, Prämie, Kasko-Zubehörgrenze und Nutzungsausschlüssen. Sie verhindert zugleich, dass eine rein optische Beschreibung eine erhebliche Leistungs- oder Verwendungsänderung verdeckt.
Zeitpunkt und Wissen dokumentieren
§23 VVG unterscheidet unter anderem die bewusste Vornahme einer Gefahrerhöhung und das nachträgliche Erkennen. Für die Akte sind deshalb Planungs-, Einbau-, Abnahme- und Meldedatum wichtig. Bei einem Gebrauchtkauf wird notiert, wann der Halter von einem vorhandenen Umbau erfahren hat. Diese Chronologie darf nicht nachträglich geschönt werden. Sie hilft dem Versicherer oder einer rechtlichen Beratung, die Situation einzuordnen. Im Zweifel erfolgt die Anzeige früh und vollständig; eine Frage kann später präzisiert werden, verschwiegenes Wissen lässt sich schwerer reparieren.
Kausalität anhand eines Beispiels verstehen
Ein gestohlenes Zubehörteil, ein Glasschaden und ein Unfall nach einem Fahrwerksdefekt berühren mögliche Umbauten auf unterschiedliche Weise. Die §§26 und 28 VVG enthalten Kausalitätsregeln, aber auch Ausnahmen und Verschuldensfragen. Deshalb wird nicht versprochen, dass ein „unabhängiger“ Schaden immer bezahlt werde. Kausalität betrifft Eintritt und Umfang der Leistungspflicht im konkreten Fall und kann streitig sein. Der präventive Rat bleibt derselbe: Änderung melden, Annahme klären und Belege sichern. Das schafft keine Vollkaskogarantie, aber einen transparenten Vertragsstand.
Versicherungswechsel mit vollständigem Dossier
Bei einem neuen Vertrag werden Umbauten nicht nur mit dem alten Versicherungsnachtrag abgeheftet. Der neue Anbieter erhält die aktuelle Gesamtliste und beantwortet sie neu. Tarifrechner können komplexe Änderungen nicht vollständig abfragen; Zusatztext und Anlagen sind daher sinnvoll. Achte darauf, ob eine Bestätigung nur bestimmte Teile oder einen Höchstwert nennt. Bei saisonal wechselnden Rädern, Rückrüstung oder weiterer Software wird die Akte aktualisiert. Wer die dokumentierte Historie pflegt, kann Angebote sachlich vergleichen, ohne eine pauschale Deckungsannahme zu treffen.
Diese Fragen müssen Anbieter und Prüfstelle konkret beantworten
- Welche Änderung beeinflusst Leistung, Fahrverhalten, Wert oder Nutzung?
- Verlangt mein konkreter Vertrag eine vorherige Zustimmung oder Anzeige?
- Welche Teilewerte und fest verbundenen Zubehörpositionen sind in der Kasko erfasst?
- Gilt die Antwort für Haftpflicht, Teilkasko und Vollkasko gleichermaßen?
- Welche Prämie, Selbstbeteiligung oder Bedingung ändert sich?
- Bestätigt der Versicherer Fahrzeug und vollständige Teileliste schriftlich?
Die richtige Antwort ist kein allgemeines „versichert“, sondern ein nachvollziehbarer Vertragsnachtrag. Fehlt eine klare Zuordnung, fragt der Halter nach. Bei Streit oder bereits eingetretenem Schaden ist individuelle versicherungsrechtliche Beratung nötig; der Artikel liefert bewusst keine Vorentscheidung über Leistung oder Regress.
So prüfst du den Plan an einem realen Fahrzeug
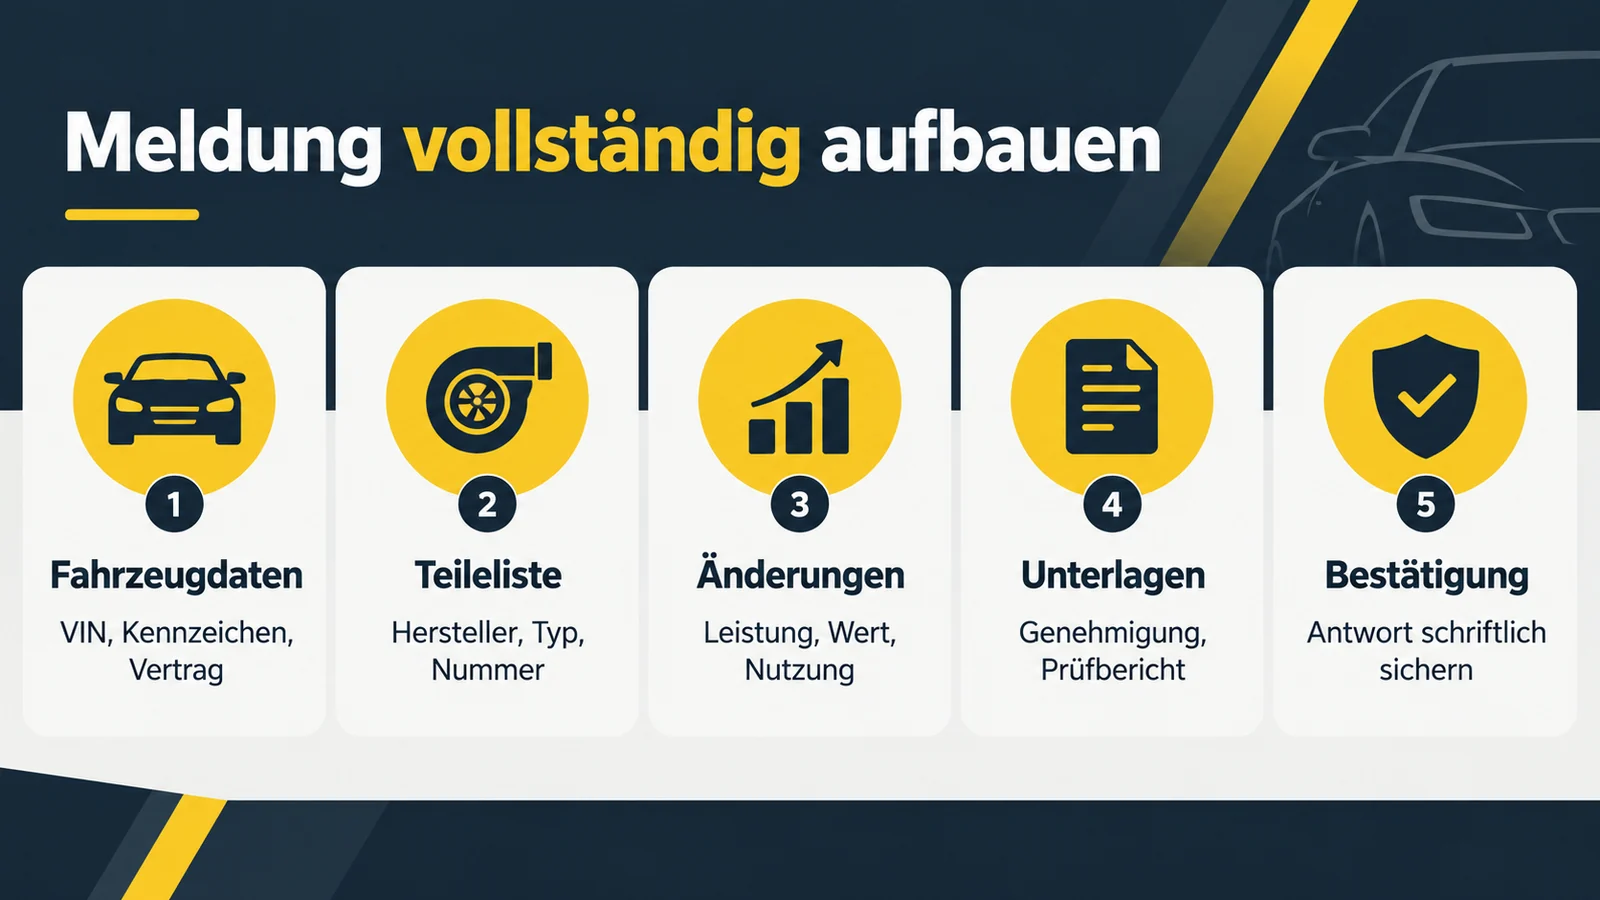
Beim Melden von Tuning an die Versicherung wird aus der allgemeinen Erklärung erst dann eine belastbare Entscheidung, wenn sie am wirklichen Fahrzeug nachvollzogen wird. Beginne mit einem unveränderten Ausgangsprotokoll: Fotos von Fahrzeug, Typenschild, Kilometerstand und betroffenen Baugruppen, dazu Zulassungsbescheinigung, CoC – sofern vorhanden – sowie alle älteren Prüfberichte. Arbeite anschließend die ersten technischen Punkte ab: Aktuelle Versicherungsbedingungen und Zubehörgrenzen gelesen; Fahrzeug und Vertragsnummer eindeutig genannt; Alle technischen Änderungen mit Teilenummer aufgelistet; Leistung, Wert und Nutzungsauswirkung beschrieben. Jede Abweichung wird notiert, nicht stillschweigend als „wird schon passen“ übernommen. Das Protokoll ersetzt keine vorgeschriebene Begutachtung. Es sorgt dafür, dass Anbieter, Werkstatt und Prüfstelle über denselben Zustand sprechen.
Stelle danach die drei kritischsten Aussagen bewusst auf die Probe: Gefahrerhöhungs- und Anzeigelogik nach §23 VVG, Verschuldens- und Kausalitätsregeln nach §§26 und 28 VVG und Abgrenzung Haftpflicht, Kasko und technische Abnahme. Zu jeder Aussage gehört ein Beleg aus der passenden Ebene. Die Rechtsgrundlage erklärt den Rahmen, die Genehmigungsunterlage verbindet Teil und Fahrzeug, die Einbauanleitung definiert die Montage und die Prüfung bestätigt den realen Zustand. Ein Beleg darf nicht für eine andere Frage zweckentfremdet werden: Ein Leistungsdiagramm beweist keine Abgaskonformität, eine Rechnung keine Teilegenehmigung und ein E-Zeichen keine beliebige Kombination. Bleibt eine der drei Aussagen offen, lautet das Zwischenergebnis „prüfen“, nicht „legal“.
Nutze Gegenfälle, um vorschnelle Antworten zu entdecken. Beim Szenario Fall 1: Genehmigtes Chiptuning lautet die Arbeitsthese: Leistung und Fahrzeugdaten wurden technisch geprüft. Der Halter sendet dem Versicherer Prüfbericht und berichtigte Papiere. Erst die Antwort klärt Tarif und Vertragsbehandlung; die technische Abnahme allein genügt nicht. Beim Szenario Fall 2: Teure Felgen nach Diebstahl ändert ein Detail die Ausgangslage: Ob der volle Zubehörwert in der Kasko erfasst ist, hängt von Vertrag, vereinbarten Grenzen und Nachweis ab. Rechnung, Fotos, Teileliste und vorherige Bestätigung sind wertvoller als eine nachträgliche Schätzung. Übertrage diese Fälle nicht blind auf dein Fahrzeug. Frage stattdessen, welches Merkmal die Antwort kippen lässt – etwa Typkennung, Dokumentstand, weitere Änderung, Software, Abgasstufe, Achslast oder Genehmigungsregime. Genau dieses Merkmal wird am realen Fahrzeug belegt.
Stoppe den Einbau, wenn eines dieser Warnzeichen auftaucht: Abnahme als Versicherungsfreigabe behandeln, Nur den Teilepreis melden oder Hotline-Satz ohne Aktenbezug akzeptieren. Gleiches gilt bei unlesbarer Teilekennzeichnung, fehlenden Dokumentseiten, widersprüchlichen Auflagen oder einer mündlichen Zusage, die niemand auf die konkrete Konfiguration beziehen will. Ein Stopp ist kein Scheitern. Er ist der Zeitpunkt, an dem eine andere Teileausführung, ein vollständigerer Nachweis oder ein geänderter Projektplan noch ohne Rückbau gewählt werden kann.
Schließe die Prüfung mit einem einseitigen Ergebnisblatt ab: vorgesehener Endzustand, verwendete Dokumentversionen, erfüllte Auflagen, offene Punkte, bestätigter Prüfweg und nächste Termine. Ändert sich später ein Teil, eine Einstellung oder Software, erhält das Blatt eine neue Version. So bleibt der Umbau auch für Werkstatt, Kontrolle, Verkauf und Versicherung nachvollziehbar. Diese Versionsdisziplin ist besonders wertvoll, weil ein alter Prüfbericht zwar den früheren Zustand belegt, aber nicht automatisch jede spätere Änderung erfasst.
Was §23 VVG unter Gefahrerhöhung regelt
Nach Abgabe der Vertragserklärung darf der Versicherungsnehmer eine Gefahrerhöhung grundsätzlich nicht ohne Einwilligung des Versicherers vornehmen oder gestatten. Erkennt er nachträglich, dass eine solche Erhöhung vorgenommen wurde, ist sie unverzüglich anzuzeigen. Ob ein konkretes Tuning eine Gefahrerhöhung darstellt, lässt sich nicht nur nach Produktkategorie entscheiden. Mehr Leistung, verändertes Fahrverhalten, höhere Teilewerte oder eine andere Nutzung können relevant sein. Maßgeblich bleiben Gesetz, Vertrag und tatsächliche Wirkung. Eine technische Genehmigung kann die Vorschriftsmäßigkeit belegen, ist aber keine automatische versicherungsrechtliche Einwilligung.
Warum Kausalität wichtig, aber kein Freibrief ist
§26 VVG enthält bei Gefahrerhöhungen differenzierte Folgen und eine Kausalitätsregel: Soweit die Gefahrerhöhung nicht ursächlich für Eintritt oder Umfang des Versicherungsfalls war, kann die Leistungspflicht unter den gesetzlichen Voraussetzungen bestehen. Auch §28 regelt bei vertraglichen Obliegenheiten Verschulden und Kausalität. Daraus folgt nicht, dass eine Meldung unnötig wäre. Wer bewusst schweigt, verschlechtert seine Position und riskiert Streit über Vorsatz, grobe Fahrlässigkeit, Vertragspflichten und Ursache. Die Kausalitätsprüfung gehört in den konkreten Schadenfall, nicht in ein Werbeversprechen vor dem Umbau.
Den Prüfweg dazu haben wir getrennt beschrieben: Wann erlischt die Betriebserlaubnis wirklich? Die drei Auslöser aus §19 StVZO.
Haftpflicht und Kasko nicht vermischen
Die Kfz-Haftpflicht schützt vor berechtigten Ansprüchen Dritter und unterliegt einem besonderen gesetzlichen Rahmen; Kaskoschutz betrifft Schäden am eigenen Fahrzeug nach Vertrag. Mögliche Regress-, Kürzungs- oder Deckungsfragen dürfen nicht in einem Satz zusammengeworfen werden. Zubehörwerte, fest verbundene Teile, Diebstahl oder Eigenbeschädigung können in der Kasko anders behandelt werden als ein Haftpflichtschaden. Frage den Versicherer deshalb getrennt: Wird das geänderte Risiko akzeptiert? Ändert sich der Beitrag? Welche Teilewerte sind eingeschlossen? Welche Nachweise gelten im Schadenfall?
Wie das im Detail zusammenhängt, steht in wer nach einem Umbau wofür haftet.
Welche Informationen in die Meldung gehören
Eine nützliche Meldung nennt Versicherungsnummer, Kennzeichen und Fahrzeug-Identifizierungsnummer. Beschreibe jedes Teil mit Hersteller, Typ, Teilenummer, Einbaudatum und Wert. Ergänze technische Änderungen wie neue Nennleistung, Drehmoment, Höchstgeschwindigkeit, Fahrwerkshöhe oder Nutzungsart, soweit betroffen. Hänge Genehmigungsunterlagen, Prüfbericht und nach der Berichtigung die Fahrzeugpapiere an. Bei Software gehören Anbieter, Version, Leistungsnachweis und Rückrüststatus in die Akte. Bitte ausdrücklich um Bestätigung, ob der Vertrag fortgeführt wird und welche Bedingungen oder Mehrprämien gelten.
Wann du vor statt nach dem Umbau fragst
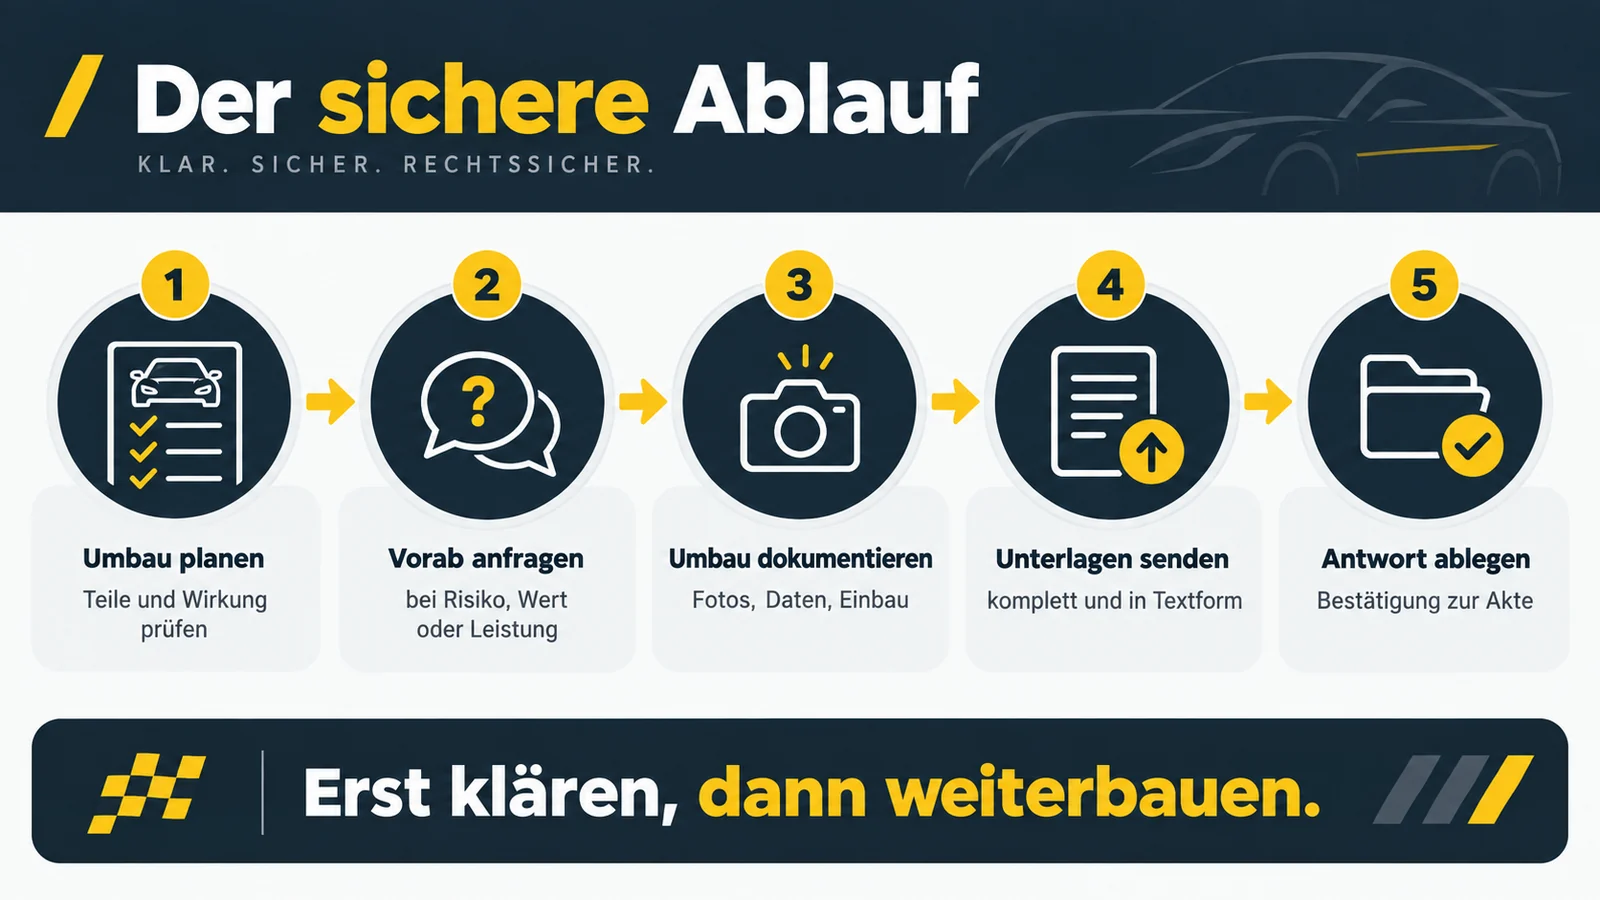
Bei Leistungssteigerung, erheblicher Wertsteigerung, geänderter Fahrzeugart oder einer komplexen Kombination ist die Vorabanfrage besonders sinnvoll. Dann kannst du eine Ablehnung, Vertragsänderung oder zusätzliche Sicherungsanforderung in die Kaufentscheidung einbeziehen. Auch ein Versichererwechsel sollte nicht mit unvollständigen Angaben beginnen. Bei bereits ausgeführtem Umbau gilt: nicht weiter taktieren, sondern Fakten sammeln und zeitnah anzeigen. Falsche oder beschönigte Angaben schaffen ein zweites Problem neben dem technischen Zustand.
Den Hintergrund dazu findest du in Umbau, Betriebserlaubnis und Versicherungsschutz.
Was die schriftliche Bestätigung leisten sollte
Eine allgemeine Hotline-Aussage wie „Tuning ist okay“ ist zu ungenau. Die Bestätigung sollte das konkrete Fahrzeug und die gemeldeten Änderungen erkennen lassen. Speichere E-Mail, Vertragsnachtrag, Beitragsanpassung und Zubehörvereinbarung zusammen mit dem Prüfbericht. Prüfe, ob die Antwort nur die Haftpflicht oder auch Kasko und Teilewerte erfasst. Ändert sich später erneut etwas, wird die Meldung aktualisiert. Die Dokumentation ist kein Versprechen, dass jeder Schaden bezahlt wird; sie verhindert aber, dass bereits über den Umfang der gemeldeten Änderung gestritten werden muss.
Das Dokument ist nur der Anfang
Die Bezeichnung einer Unterlage ist keine pauschale Freigabe. Entscheidend ist immer ihr Verwendungsbereich. Eine ABE kann beispielsweise nur für eine bestimmte Fahrzeugvariante gelten und zugleich eine Abnahme verlangen, sobald das Fahrzeug von der Serie abweicht. Eine E- oder e-Kennzeichnung belegt eine Genehmigung nach dem zugehörigen Regelwerk; sie sagt ohne die Genehmigungsunterlagen aber nicht automatisch, dass jedes Fahrzeug, jede Funktion und jede Teilekombination erfasst ist. Ein Gutachten wiederum kann eine Prüfung ermöglichen, ohne selbst schon die erforderliche Abnahme oder Eintragung zu sein.
Prüfe deshalb fünf Ebenen getrennt: Ist das Bauteil eindeutig identifiziert? Ist dein genauer Fahrzeugtyp genannt? Passt die technische Ausführung deines Fahrzeugs? Sind alle Auflagen eingehalten? Bleibt die Aussage auch zusammen mit den übrigen Umbauten gültig? Erst diese Kette erlaubt eine belastbare Entscheidung. Shopfilter, Produktüberschriften und Forenantworten helfen bei der Suche, ersetzen aber keine fahrzeugbezogene Prüfung.
Was dabei im Einzelnen zu klären ist, steht in Nach der Abnahme: Wann die Änderung in die Fahrzeugpapiere muss.
Der sichere Ablauf: erst klären, dann kaufen
Ein sauberer Umbau beginnt nicht mit dem Warenkorb. Notiere zuerst die vollständigen Fahrzeugdaten: Hersteller, Handelsbezeichnung, Typ und Variante, Baujahr beziehungsweise Erstzulassung, Genehmigungsnummer sowie die bereits vorhandenen Änderungen. Bei Auto und Motorrad können zwei äußerlich gleiche Modelle unterschiedliche Achslasten, Bremsen, Scheinwerfer, Abgasstufen oder Typgenehmigungen besitzen. Genau an solchen Details entscheidet sich, ob eine Unterlage wirklich passt.
Lass dir anschließend das vollständige Genehmigungsdokument geben, nicht nur einen Screenshot des Deckblatts oder die Aussage „mit TÜV“. Vergleiche Teilenummer, Kennzeichnung am Bauteil, Fahrzeugliste und Dokumentstand. Lies auch die Fußnoten. Dort stehen häufig die entscheidenden Bedingungen: Serienräder, bestimmte Reifendimensionen, unveränderte Abgasanlage, Ausschluss weiterer Fahrwerksänderungen oder die Pflicht zu einer Änderungsabnahme. Fehlt eine klare Zuordnung, ist die richtige Reaktion eine Rückfrage beim Anbieter und – bei sicherheitsrelevanten oder kombinierten Umbauten – vor dem Kauf bei einer Prüfstelle.
Plane Einbau und Nachweis gemeinsam. Fotos von Kennzeichnungen, Rechnungen, Einbauanleitung, Achsvermessung, Softwarestand, Messprotokolle und die Bestätigung einer Fachwerkstatt können später wertvoll sein. Sie ersetzen keine vorgeschriebene Genehmigung, machen den tatsächlichen Zustand aber nachvollziehbar. Nach dem Einbau folgt die im Dokument verlangte Prüfung. Erst wenn alle Auflagen erfüllt, erforderliche Abnahmen durchgeführt und notwendige Berichtigungen der Fahrzeugpapiere erledigt sind, ist der Vorgang für den öffentlichen Straßenverkehr vollständig abgeschlossen.
Praxisfälle: So ändert ein Detail die Antwort
Fall 1: Genehmigtes Chiptuning
Leistung und Fahrzeugdaten wurden technisch geprüft. Der Halter sendet dem Versicherer Prüfbericht und berichtigte Papiere. Erst die Antwort klärt Tarif und Vertragsbehandlung; die technische Abnahme allein genügt nicht.
Fall 2: Teure Felgen nach Diebstahl
Ob der volle Zubehörwert in der Kasko erfasst ist, hängt von Vertrag, vereinbarten Grenzen und Nachweis ab. Rechnung, Fotos, Teileliste und vorherige Bestätigung sind wertvoller als eine nachträgliche Schätzung.
Fall 3: Nicht gemeldetes Fahrwerk bei Glasschaden
Die fehlende Meldung führt nicht automatisch zu derselben Rechtsfolge wie ein unfallursächlicher Fahrwerksmangel. Vertrag, Gefahrerhöhung, Verschulden und Kausalität müssen konkret geprüft werden. Daraus folgt trotzdem kein Rat zum Verschweigen.
Fall 4: Motorrad wird entdrosselt
Neben der Versicherung ändern sich Leistung, Papiere und möglicherweise die erforderliche Fahrerlaubnisklasse. Die Ebenen müssen vor der ersten öffentlichen Fahrt gleichzeitig passen.
Den nächsten Schritt beschreibt Das Tuning-Änderungsdossier.
Häufige Fehler – und die bessere Entscheidung
- Abnahme als Versicherungsfreigabe behandeln: Technisches Fahrzeugrecht und Versicherungsvertrag sind getrennte Ebenen.
- Nur den Teilepreis melden: Risiko-, Leistungs-, Nutzungs- und Fahrzeugdaten können ebenso wichtig sein.
- Hotline-Satz ohne Aktenbezug akzeptieren: Bitte um eine Bestätigung, die Fahrzeug und Änderungen eindeutig bezeichnet.
- Kausalität als Schweigestrategie verwenden: Die gesetzliche Differenzierung ist kein Freibrief für vorsätzlich unvollständige Angaben.
Was zum Prüftermin vollständig sein sollte
Bringe nicht nur den neuen Produktzettel mit. In die Mappe gehören Fahrzeugunterlagen, alle Nachweise des aktuellen Umbaus, Einbauanleitungen, Kennzeichnungsfotos und verlangte Mess- oder Werkstattprotokolle. Das Fahrzeug erscheint in der endgültig zu bewertenden Einstellung und Kombination. Ein nur für den Termin hergestellter Zwischenzustand ist keine belastbare Grundlage für den späteren Betrieb.
Vorab wird geklärt, welche prüfende Person und welche Ausstattung benötigt werden. Besonders bei Leistung, Abgas, Geräusch, Bremse, Rahmen oder komplexer Geometrie kann ein normaler Untersuchungstermin ungeeignet sein. Frage außerdem, welcher Nachweis nach positiver Prüfung mitzuführen ist und wann die Zulassungsbescheinigung geändert werden muss. So werden technische Prüfung und Behördenweg nicht verwechselt.
Deine Unterlagenmappe
- Aktuelle Versicherungsbedingungen und Zubehörgrenzen gelesen
- Fahrzeug und Vertragsnummer eindeutig genannt
- Alle technischen Änderungen mit Teilenummer aufgelistet
- Leistung, Wert und Nutzungsauswirkung beschrieben
- Genehmigung, Prüfbericht und Fotos beigefügt
- Vorabzustimmung bei geplanten erheblichen Änderungen eingeholt
- Antwort zu Haftpflicht und Kasko getrennt dokumentiert
- Vertragsnachtrag und spätere Umbauten in einer Akte fortgeführt
Wenn du das Fahrzeug verkaufst oder abmeldest
Deine Vereinbarung mit dem Versicherer hängt an deinem eigenen Vertrag. Beim Verkauf endet dieser Bezug, und der Käufer beginnt mit einer eigenen Anzeige. Eine Bestätigung, die dir vorliegt, gilt deshalb nicht automatisch für den nächsten Halter. Sag das beim Verkauf offen, statt den Vertragsnachtrag als Freibrief zu übergeben. Ein Käufer, der sich darauf verlässt, steht später ohne eigene Zusage da.
Gib die vorhandene Umbauakte trotzdem vollständig an den Käufer weiter. Teileliste, Prüfberichte, Rechnungen, Genehmigungsunterlagen und deine bisherigen Meldungen gehören in eine geordnete Kopie. Damit kann der Käufer seine eigene Anzeige vollständig und wahrheitsgemäß formulieren. Ein verschwiegener Umbau schafft ihm ein Problem und dir eine offene Frage. Notiere im Kaufvertrag, welche Unterlagen tatsächlich übergeben wurden.
Melde dem Versicherer außerdem, dass das Fahrzeug den Halter wechselt. Kläre dabei, wann der Vertrag endet und wie mit gemeldeten Zubehörwerten verfahren wird. Bei einer Abmeldung, einer Stilllegung oder einer Pause gelten eigene Regeln des Vertrags. Frage schriftlich nach, statt eine stillschweigende Kulanz zu unterstellen. Die Antwort gehört zur Akte wie jede frühere Bestätigung.
Behalte zusätzlich eine eigene Kopie der gesamten Akte, auch nach dem Verkauf. Die Kopie belegt, welchen Zustand du gemeldet und welche Antwort du erhalten hast. Bei späteren Rückfragen ist diese Chronologie dein belastbarster Nachweis. Lagere sie zusammen mit den Verkaufsunterlagen an einer festen Stelle. Auch Jahre später kann eine Frage zum damaligen Zustand auftauchen.
Passend dazu: Getuntes Fahrzeug gebraucht kaufen.
Nachweise mit dem Fahrzeug mitwachsen lassen
Der Abnahmetag ist eine Momentaufnahme. Speichere deshalb die gemessenen Einstellungen, Kennzeichnungen und Unterlagen als Version des Fahrzeugzustands. Wird später zurückgerüstet, ergänzt oder repariert, erhält die Akte einen neuen Eintrag. So bleibt erkennbar, welcher Bericht zu welcher Kombination gehört.
Prüfe nach dem Termin Mitführung, §15-FZV-Berichtigung und separate Versicherungsabstimmung. Beobachte außerdem Wartungs- und Verschleißpunkte des geänderten Systems. Eine Genehmigung ersetzt keine technische Instandhaltung. Bei einer neuen Teileausführung oder einem Update wird nicht automatisch die alte Freigabe übernommen, sondern der aktuelle Zustand erneut zugeordnet.
Was du nach einem Schaden griffbereit haben solltest
Ein Schaden ist der Moment, in dem sich deine Umbauakte auszahlt. Melde den Vorfall zügig und beschreibe den Fahrzeugzustand so, wie er tatsächlich ist. Verweise dabei ausdrücklich auf deine frühere Anzeige und auf den Vertragsnachtrag zum Umbau. Halte Versicherungsnummer, Kennzeichen, Fahrzeug-Identifizierungsnummer und die vollständige Teileliste bereit. Eine geordnete Meldung erspart dir später Rückfragen zu Zeitpunkt und Umfang der Änderung.
Lege danach die Belege zusammen, die den gemeldeten Stand zeigen. Dazu gehören Prüfbericht, berichtigte Fahrzeugpapiere, Rechnungen der verbauten Teile und die schriftliche Antwort des Versicherers. Fotos vom Zustand vor dem Schaden helfen bei Fragen zu Zubehörwert und Ausführung. Bei Software gehören Anbieter, Version, Leistungsnachweis und der aktuelle Rückrüststatus dazu. Sortiere die Belege in derselben Reihenfolge, in der du sie gemeldet hast.
Verändere das Fahrzeug nach dem Schaden nicht eigenmächtig. Ein schneller Rückbau oder eine Reparatur vor der Begutachtung kann den Nachweis des tatsächlichen Zustands erschweren. Frage stattdessen, welche Unterlagen die prüfende Person benötigt und wann das Fahrzeug besichtigt wird. Notiere jede telefonische Auskunft mit Datum, Namen und Inhalt.
Bleib bei allen Angaben wahrheitsgemäß, auch wenn eine Änderung bisher ungemeldet geblieben ist. Eine nachträglich geschönte Chronologie schafft ein zweites Problem neben dem Schaden. Geht es um Deckung, Kürzung oder Regress, gehört der Fall in eine individuelle versicherungsrechtliche Beratung. Frage im Zweifel nach, welche Angaben der Versicherer für die Prüfung genau benötigt.
Häufige Fragen
Muss ich jedes Tuning melden?
Es gibt keine belastbare Ein-Satz-Antwort für jedes Teil und jeden Vertrag. Prüfe, ob Risiko, Leistung, Wert oder Nutzung beeinflusst werden und was deine Bedingungen verlangen. Bei Zweifeln ist eine konkrete schriftliche Anfrage der sichere Weg.
Ist der Schutz ohne Meldung immer komplett weg?
Nein, eine solche Pauschalaussage ignoriert Vertrag, Verschulden und Kausalitätsregeln. Es können aber erhebliche Nachteile bis zu Kürzung, Leistungsfreiheit, Kündigung oder Regressfragen entstehen. Der Einzelfall gehört fachlich geprüft.
Reicht die TÜV-Abnahme für die Versicherung?
Nein. Sie belegt den geprüften technischen Zustand, ersetzt aber nicht automatisch eine erforderliche Anzeige oder Zustimmung im Versicherungsvertrag.
Muss ich wertsteigernde Felgen melden?
Prüfe insbesondere die Kaskobedingungen und Grenzen für Zubehör beziehungsweise Sonderausstattung. Eine Meldung mit Rechnung und Fotos schafft Klarheit über den vereinbarten Umfang.
Was ist bei Chiptuning wichtig?
Melde Anbieter, konkrete Software, neue Leistungsdaten, Genehmigungs- und Prüfstatus sowie die berichtigten Fahrzeugdaten. Frage nach Beitrag, Annahme und Bedingungen.
Was tue ich, wenn der Versicherer den Umbau ablehnt?
Nutze das Fahrzeug nicht auf Basis einer ungeklärten Annahme weiter. Kläre Rückrüstung oder einen passenden Vertrag und achte bei einem Wechsel auf vollständige, wahrheitsgemäße Angaben.
Wie melde ich Tuning, das schon der Vorbesitzer eingebaut hat?
Melde den Umbau, sobald du von ihm weißt, und nenne dieses Datum ausdrücklich. Beschreibe die Teile so genau wie möglich und lege vorhandene Unterlagen des Vorbesitzers bei. Fehlen Nachweise, sag das offen und kläre parallel den technischen Zustand. Eine nachträglich geschönte Chronologie schadet mehr als eine Lücke, die du selbst benennst.
Muss ich eine Rückrüstung der Versicherung melden?
Sag dem Versicherer Bescheid, wenn ein gemeldeter Umbau wieder entfernt worden ist. Vertrag, Prämie und vereinbarte Zubehörwerte können sich auf den früheren Zustand beziehen. Beschreibe in Textform, welches Teil seit wann ausgebaut ist und welcher Nachweis vorliegt. Lass dir den neuen Stand wieder schriftlich bestätigen und lege ihn zur Umbauakte.
Wichtiger Hinweis: Entscheidend sind der konkrete Fahrzeugzustand, die aktuelle Dokumentversion, deren Auflagen und die tatsächlich verbaute Gesamtkonfiguration. Ungeprüfte oder experimentelle Änderungen gehören ausschließlich an eigene Fahrzeuge auf Privatgelände oder in den Motorsportbetrieb. Eine Nutzung im öffentlichen Straßenverkehr setzt eine wirksame Genehmigung und die Erfüllung aller Nebenpflichten voraus. Dieser Beitrag liefert allgemeine Orientierung, keine Rechtsberatung.
Quellen und Stand: Rechts- und Quellenstand 4. September 2026. Alle Quellen an diesem Tag im Browser geprüft.
- S098 – BMJ/BfJ: § 23 VVG (Primärquelle, geprüft am 4. September 2026)
- S116 – BMJ/BfJ: § 26 VVG (Primärquelle, geprüft am 4. September 2026)
- S117 – BMJ/BfJ: § 28 VVG (Primärquelle, geprüft am 4. September 2026)
- S064 – Verti: Tuning und Autoversicherung (Versicherer, geprüft am 4. September 2026)
- S035 – ADAC: Chip-Tuning und Eco-Tuning (Verbraucherquelle, geprüft am 4. September 2026)
Rechtsnormen und Behördenhinweise tragen die rechtlichen Kernaussagen. Prüforganisationen erläutern die praktische Anwendung. Herstellerseiten belegen nur die Unterlagen und Eigenschaften ihrer eigenen Produkte. Foren, Shops und Fachmedien dienen als Nachfrage-, Praxis- oder Widerspruchssignal; sie entscheiden nicht über die Zulässigkeit eines konkreten Umbaus.
Text und Struktur entstehen mit KI-Unterstützung und werden von der Redaktion gegengelesen, fachlich geprüft und freigegeben. Näheres in unserer KI-Transparenz.