Ratgeber · Lastenrad
Lastenrad Versicherung: Haftpflicht, Hausrat und Diebstahl klären
Für ein Lastenrad, das als Fahrrad gilt, besteht keine gesetzliche Versicherungspflicht. Du erfährst, welcher Vertrag Haftpflicht, Diebstahl und Eigenschaden trägt und was du in den Bedingungen nachliest.
Kurz gesagt: Für ein Lastenrad, das die Fahrradbeschreibung des Straßenverkehrsgesetzes erfüllt (Muskelkraft, Hilfsantrieb bis 0,25 Kilowatt Nenndauerleistung, Unterstützung bis 25 km/h), besteht keine Pflicht zur Kfz-Haftpflicht. Erfüllt das Rad sie nicht, etwa bei Unterstützung bis 45 km/h oder bei einem Antrieb ohne Treten, gilt es als Kraftfahrzeug mit Pflichtversicherung. Schäden an anderen trägt im Streitfall eine Privathaftpflicht, sofern ihre Bedingungen das Rad erfassen; den Diebstahl deckt die Hausratversicherung je nach Versicherungsort, Entschädigungsgrenze und Klauseln, und Schäden am eigenen Rad trägt je nach Vertrag eine eigene Fahrradversicherung.
Lastenrad Versicherung: was Pflicht ist und was freiwillig bleibt
Das Lastenrad steht im Hof, der Akku hängt am Ladegerät, und beim Abendessen fällt die Frage: Wer zahlt eigentlich, wenn es morgen weg ist oder wenn es beim Abbiegen einen Kinderwagen streift? Die Frage hat zwei Teile, und sie haben verschiedene Antworten.
Bei der Pflicht ist die Lage übersichtlich. Das Straßenverkehrsgesetz zählt ein Landfahrzeug, das durch Muskelkraft fortbewegt wird und einen Hilfsantrieb bis 0,25 Kilowatt Nenndauerleistung hat, nicht zu den Kraftfahrzeugen, wenn die Unterstützung mit steigender Geschwindigkeit nachlässt und bei 25 km/h oder früher endet. Für solche Räder verweist das Gesetz auf die Vorschriften für Fahrräder. Eine Kfz-Haftpflicht, ein Kennzeichen oder ein Versicherungskennzeichen brauchst du dafür nicht.
Das gilt für die Bauart, die das Gesetz beschreibt: Ein Lastenrad, das bis 45 km/h unterstützt, oder ein Dreirad, dessen Motor ohne Treten antreibt, folgt anderen Regeln, die der Abschnitt über schnelle E-Lastenräder weiter unten ordnet. Wie sich Pedelec und S-Pedelec voneinander abgrenzen, erklärt der Beitrag Pedelec oder S-Pedelec kaufen ausführlich.
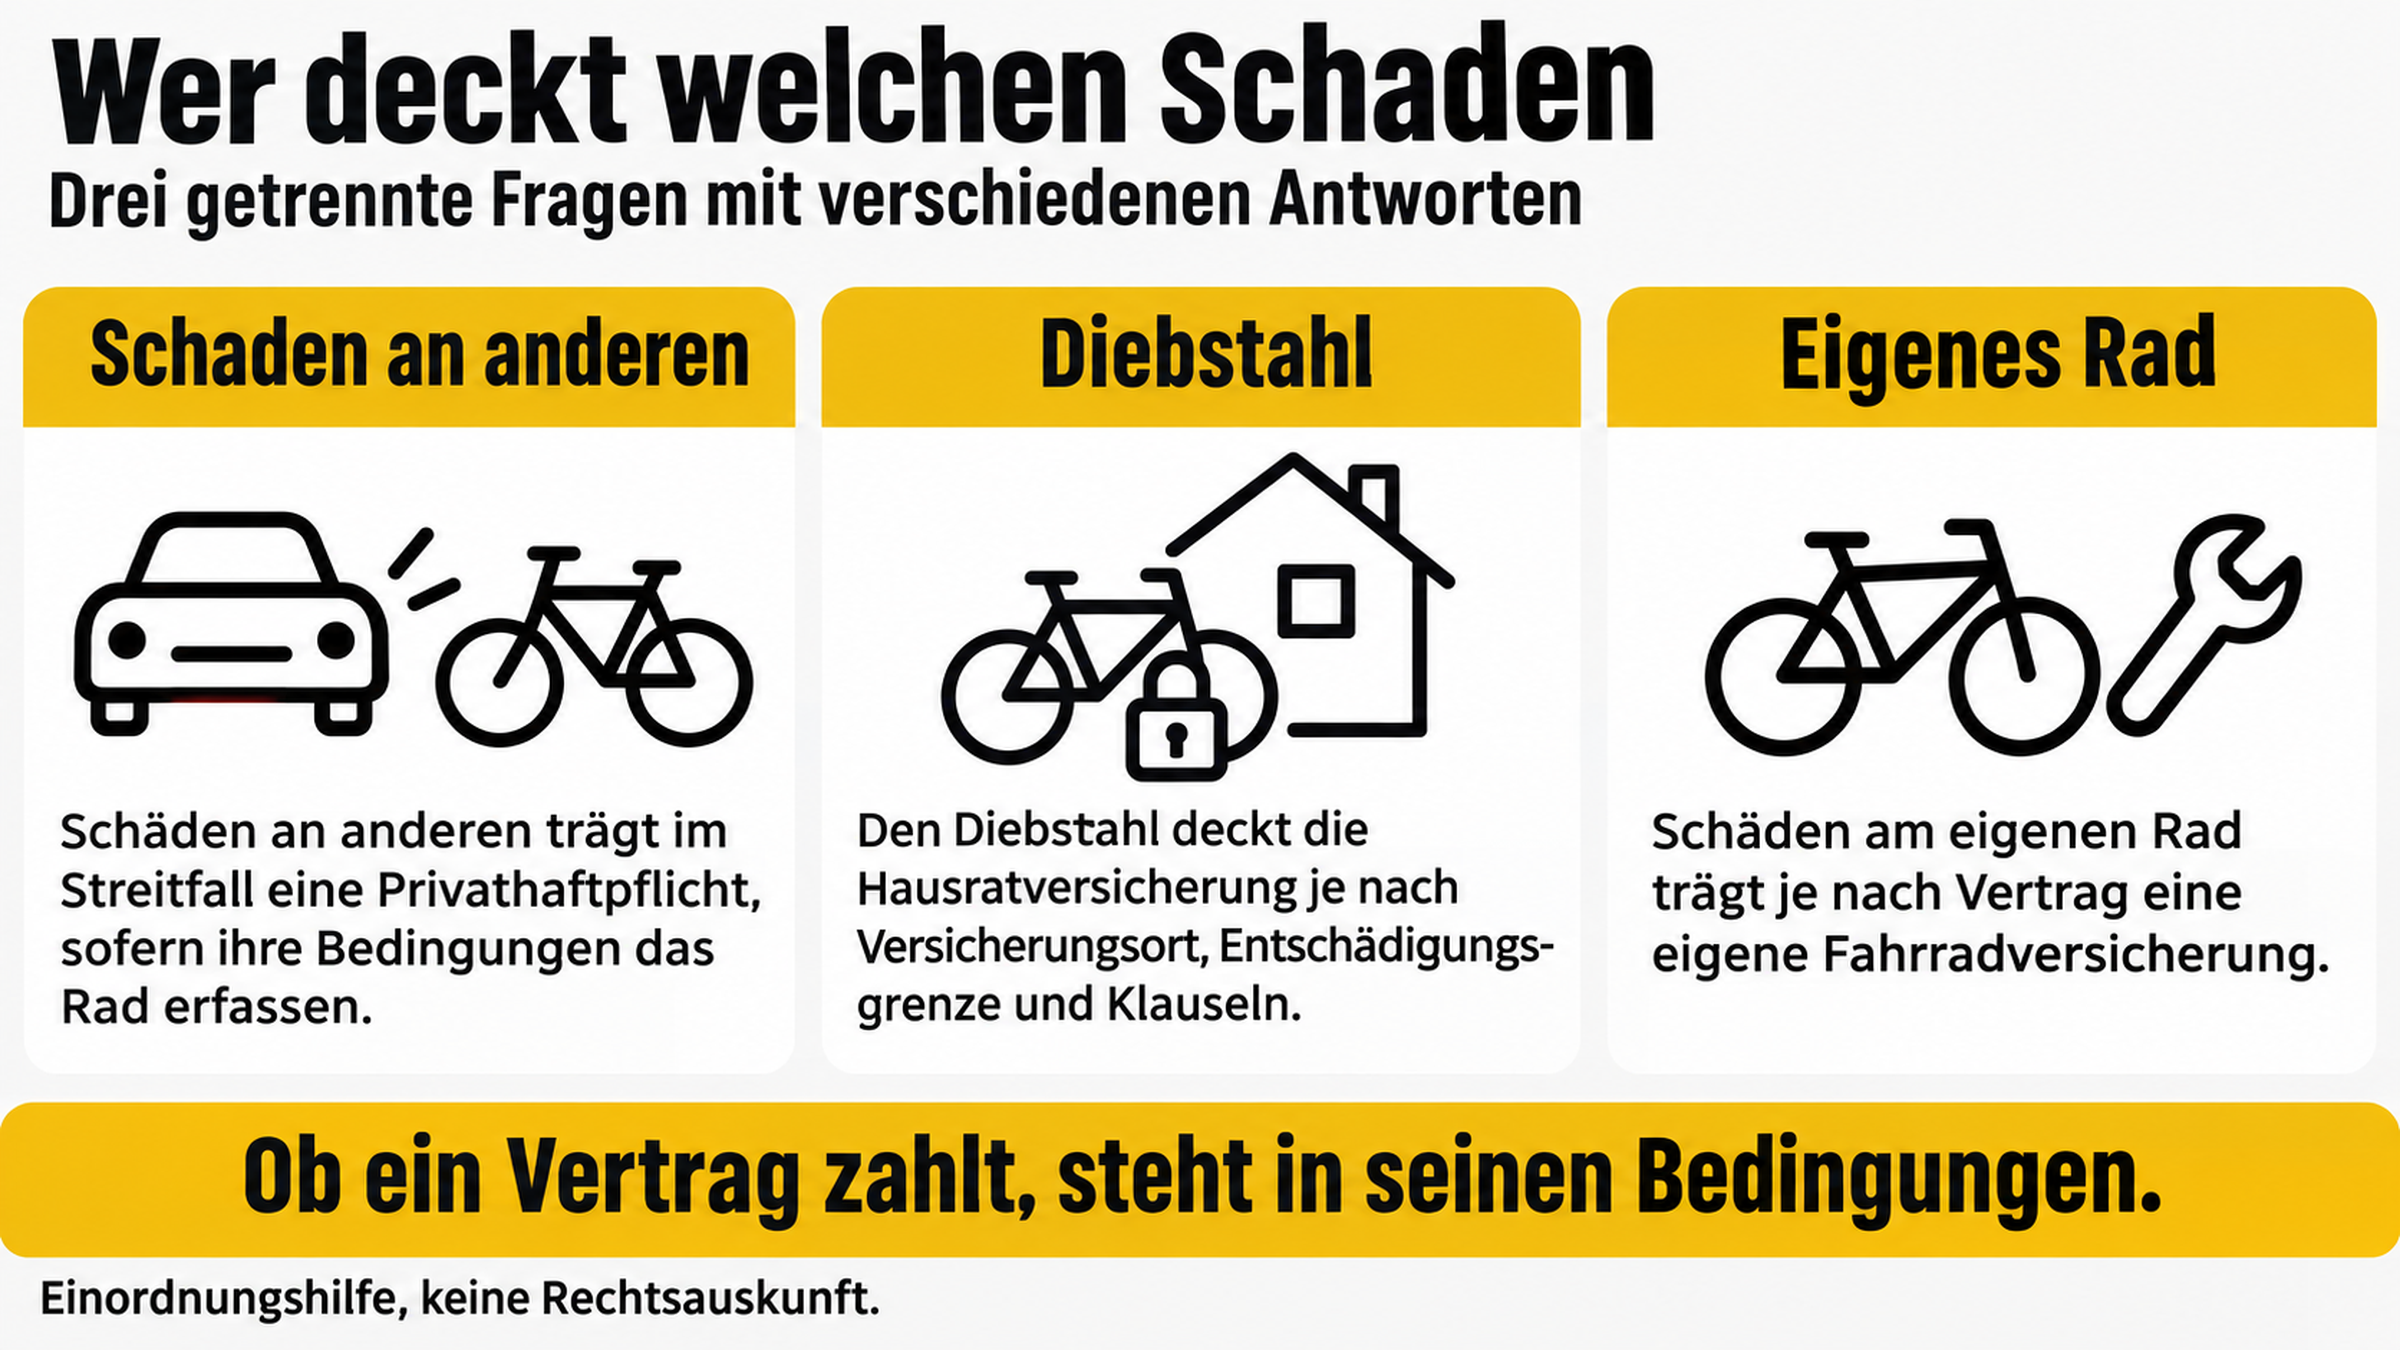
Freiwillig bleibt dann viel, und genau dort entstehen die Lücken. Es geht um drei getrennte Fragen: Schäden, die du anderen zufügst, der Diebstahl des Rades und Schäden am eigenen Rad. Für jede kommt ein anderer Vertrag in Frage, und ob er zahlt, steht in seinen Bedingungen.
Welcher Vertrag deckt welchen Schaden?
Die Tabelle ordnet die häufigsten Fälle der Lastenrad Versicherung je einem Vertragstyp zu. Sie ist eine Landkarte, denn jede Police formuliert ihre Grenzen anders. Die rechte Spalte nennt, was du in den Bedingungen suchen solltest.
| Was passiert | Welcher Vertrag kommt in Frage | Das suchst du in den Bedingungen |
|---|---|---|
| Du verletzt einen Passanten oder beschädigst ein fremdes Auto | Privathaftpflicht | Fahrrad mit Elektro-Hilfsantrieb und Lastenrad ausdrücklich erfasst, Höhe der Deckungssumme |
| Du oder ein mitfahrendes Kind verletzt euch ohne Verschulden eines anderen | Krankenversicherung, Unfallversicherung | Kinder mitversichert, Leistung bei bleibenden Schäden |
| Das Rad wird aus Keller, Garage oder Hof gestohlen | Hausratversicherung | Versicherungsort, Entschädigungsgrenze für Fahrräder, Akku mitgedeckt |
| Das Rad wird unterwegs oder vor dem Haus gestohlen | Hausrat mit Fahrradbaustein oder eigene Fahrradversicherung | Nachtzeitklausel, Schlossklausel, Wertgrenze |
| Sturz, Vandalismus, Defekt an Akku oder Motor | Eigene Fahrradversicherung mit Kaskoanteil | Verschleiß, Akku und Motor, Neuwertersatz, Selbstbeteiligung |
| Fahrt im Auftrag eines Betriebs | Betriebshaftpflicht, Inhaltsversicherung des Betriebs | Fahrer, Ladung, Fahrzeugarten im Vertrag |
| Unterstützung über 25 km/h | Kfz-Haftpflicht als Pflichtversicherung | Fahrzeugklasse laut Datenblatt, Kennzeichenart |
Wer schon eine Privathaftpflicht und eine Hausratversicherung besitzt, startet also nicht bei null, und die erste Aufgabe besteht darin, die beiden bestehenden Verträge auf die Lastenrad-Fragen hin zu lesen, bevor ein dritter dazukommt. Das spart Papierkram, denn erst der Wortlaut zeigt, wo eine Lücke liegt.
Haftpflicht: wer zahlt, wenn dein Lastenrad einen Schaden anrichtet
Ein Lastenrad ist breiter, länger und schwerer als ein Stadtrad. Mit Ladung wächst die Masse, die beim Aufprall wirkt, und das macht Schäden teurer. Wer beim Rangieren ein parkendes Auto zerkratzt oder an der Ampel einen Fußgänger umfährt, haftet nach den allgemeinen Regeln des Bürgerlichen Gesetzbuchs, sobald ihm Fahrlässigkeit vorzuwerfen ist. Die Halterhaftung, die für Kraftfahrzeuge gilt, knüpft an deren Betrieb an, und ein Fahrrad im Sinne des Straßenverkehrsgesetzes ist keins; so liest sich das Gesetz. Es bleibt die Haftung bei Fahrlässigkeit, und ob sie bejaht wird, entscheidet sich an den Umständen des Einzelfalls. Wer das Rad noch auswählt, findet Stellplatz vor dem Kauf und Versicherung im Kaufratgeber.
Hier kommt die private Haftpflichtversicherung ins Spiel. Das Versicherungsvertragsgesetz beschreibt ihre Leistung in zwei Teilen: Sie stellt dich von Ansprüchen Dritter frei, für die du verantwortlich bist, und wehrt unbegründete Ansprüche ab. Zur Abwehr gehören grundsätzlich auch die Kosten, soweit sie den Umständen nach geboten sind.
Ob dein Vertrag das Lastenrad einschließt, steht in seinen Bedingungen. Schau deshalb nach drei Dingen: ob das Fahrrad mit Hilfsmotor ausdrücklich genannt ist oder Fahrzeuge mit Motor ausgeschlossen sind und eine Geschwindigkeitsgrenze gilt, ob der Schutz auch für Ladung und Mitfahrer gilt und ob die Deckungssumme für einen Personenschaden samt Folgekosten über viele Jahre reicht.
Ein weiterer Punkt wird beim Lastenrad wichtig. Befördert das Rad Fremde, etwa Nachbarskinder oder Gäste, ist die Frage, wer im Schadenfall als Dritter gilt. Auch ob der Vertrag Ansprüche von Angehörigen im selben Haushalt erfasst, regeln die Bedingungen, und die Antwort fällt von Vertrag zu Vertrag unterschiedlich aus. Ein kurzer Anruf beim Versicherer oder die Frage an eine Beratung löst das, bevor etwas passiert.
Kinder und Mitfahrer: wer haftet, wer ist abgesichert
Bei Kindern lohnt es sich, zwei Richtungen zu trennen. In der einen verursacht ein Kind einen Schaden, in der anderen kommt ein Kind zu Schaden. Beides spielt beim Familien-Lastenrad eine Rolle, und beides wird von verschiedenen Verträgen aufgefangen.
Richtet ein Kind selbst Schaden an, ist es je nach Alter nicht oder nur eingeschränkt verantwortlich. Unter sieben Jahren ist es das nach dem Bürgerlichen Gesetzbuch nicht, danach hängt es von der Einsicht ab, und für Kinder von sieben bis neun Jahren gilt bei Unfällen mit einem Kraftfahrzeug eine Sonderregel. Eltern haften für ihre Kinder, es sei denn, sie haben ihrer Aufsichtspflicht genügt, und dann wird die Haftpflicht der Familie angefragt.
Kommt ein Kind im Lastenrad zu Schaden, etwa bei einem Sturz, kommt es darauf an, ob jemand den Sturz verschuldet hat. Ohne Verschulden zahlt keine Haftpflicht, und es kommen Krankenversicherung und Unfallversicherung in Frage. Hat der Fahrer den Sturz fahrlässig verursacht, kann ein Anspruch des Kindes entstehen, und ob die Haftpflicht ihn deckt, steht in den Bedingungen. Bei Kindern lohnt der Blick, ob sie in der Unfallversicherung mitversichert sind. Die Regeln zu Sitzplätzen, Alter und Sicherung hat der Beitrag Lastenrad mit Kindern zusammengestellt.
Schnelle E-Lastenräder: wann eine Pflichtversicherung dazukommt
Die Pflicht beginnt, wenn das Rad die Fahrradbeschreibung des Gesetzes verlässt. Das trifft ein Lastenrad, dessen Motor bis 45 km/h unterstützt, und ein Dreirad, dessen Motor ohne Treten antreibt. Rechtlich ist so ein Fahrzeug dann ein Kraftfahrzeug, und das Pflichtversicherungsgesetz greift an dessen Halter an: Er muss eine Haftpflichtversicherung abschließen und aufrechterhalten.
Die Folge für den Alltag ist ein Kennzeichen. Je nach Einordnung des Fahrzeugs trägt es ein Versicherungskennzeichen, das jedes Verkehrsjahr von März bis Februar läuft, oder ein amtliches Kennzeichen. Welche Variante gilt, hängt von Fahrzeugklasse und Führerscheinregeln ab, und beides steht im Datenblatt oder in der Übereinstimmungsbescheinigung des Herstellers. Den Weg von der Klasse bis zum Kennzeichen beschreibt der Beitrag Elektro-Lastendreirad am Beispiel der Dreiräder mit 25 und 45 km/h.
Das Gesetz knüpft die Pflicht an den Gebrauch des Fahrzeugs; das Gelände spielt dafür grundsätzlich keine Rolle. Wer ein Fahrzeug ohne die erforderliche Haftpflichtversicherung gebraucht, macht sich strafbar, bei fahrlässigem Handeln gilt ein milderer Strafrahmen. Privatgelände allein reicht nicht. Entscheidend ist, dass der Bereich tatsächlich nichtöffentlich und – soweit die jeweilige Rechtsgrundlage dies verlangt – wirksam eingefriedet oder für die Öffentlichkeit aufgrund einer Zugangsbeschränkung nicht zugänglich ist. Ob eine Befreiung von der Pflicht greift, klärst du vor dem Gebrauch. Wie die Pflicht bei den kleinen Elektrofahrzeugen insgesamt aufgebaut ist, zeigt der Beitrag E-Scooter Versicherung: Pflicht, Kosten und Schutz.
Für die Klasse deines Rades ist am Ende nicht der Name des Modells ausschlaggebend, sondern das Dokument des Fahrzeugs. Dieselbe Marke kann ein Pedelec bis 25 km/h und eine schnellere Ausführung anbieten. Frag vor dem Kauf nach der Fahrzeugklasse und lass dir die Angabe schriftlich geben.
Hausrat: wann das Lastenrad im Keller und im Hof geschützt ist
Die Hausratversicherung schützt bewegliche Sachen in deiner Wohnung und, je nach Vertrag, auf dem zugehörigen Grundstück. Ob Fahrräder dazugehören, steht im Vertrag, und der Schutz kann Grenzen haben, die beim Lastenrad schneller auffallen als beim Stadtrad. Das Rad passt selten in die Wohnung, es steht im Keller, im Hof, im Carport oder an der Straße vor dem Haus. Jeder dieser Orte ist für die Versicherung etwas anderes.
Entscheidend ist der Versicherungsort, den der Vertrag nennt. Ein verschlossener Kellerraum im Haus fällt anders aus als ein offener Hof, und eine Gemeinschaftsfläche im Mehrfamilienhaus anders als der eigene Stellplatz. Prüf, wo dein Rad nachts steht und ob dieser Ort im Vertrag vorkommt.
Dazu kommt die Entschädigungsgrenze. Hausratverträge können den Ersatz für Fahrräder auf einen Teil der Versicherungssumme begrenzen, und ein Lastenrad liegt im Wert über einem Stadtrad. Mit einem Fahrradbaustein oder einer Fahrradklausel kann sich der Schutz auf Diebstahl außerhalb der Wohnung erweitern, aber auch dort sind Wertgrenzen möglich. Die Grundlagen zu Hausrat, Fahrradklausel und Spezialversicherung für das E-Bike hat der Vergleich E-Bike Versicherung Vergleich aufbereitet, und sie gelten für ein elektrisches Lastenrad entsprechend.
Zwei Punkte sind beim Lastenrad besonders: Der Akku ist ein hochpreisiger Teil, und das Zubehör (Kiste, Verdeck, Kindersitz, Taschen) kann einen eigenen Wert haben. Frag ausdrücklich, ob Akku und Zubehör mitversichert sind, wenn sie getrennt gestohlen werden.
Nachtzeit und Schloss: Klauseln, die Zahlungen kürzen
Fahrradbausteine und Fahrradversicherungen können den Schutz an Bedingungen koppeln, die du erfüllen musst, damit im Schadenfall gezahlt wird. Das Fachwort dafür ist Obliegenheit. Zwei Klassiker sind die Nachtzeitklausel und die Schlossklausel.
Die Nachtzeitklausel knüpft den Diebstahlschutz an eine Uhrzeit; im Vertrag kann stehen, dass ein Rad nachts nur dann versichert ist, wenn es in einem verschlossenen Raum steht. Wo die Nachtzeit beginnt und endet und ob ein verschlossener Hof ausreicht, steht in den Bedingungen und lässt sich nicht verallgemeinern. Wer sein Lastenrad regelmäßig draußen abstellt, sollte diese Klausel besonders genau lesen.
Die Schlossklausel regelt, womit und woran das Rad gesichert sein muss. Manche Verträge nennen ein Schloss mit bestimmten Eigenschaften, andere verlangen, dass das Rad an einem festen Gegenstand angeschlossen ist. Beim Lastenrad stellt sich die praktische Frage, ob das Schloss den Rahmen und das Hinterrad zusammen mit einem festen Gegenstand erfasst, denn das Rad ist lang und der Ständer schwer. Ob ein Rahmenschloss allein genügt, ergibt sich aus dem Vertrag. Zur Ortung und Sicherung im Alltag passt der Beitrag Fahrrad-GPS-Tracker, der zeigt, was Tracker leisten und wo sie enden.
Was passiert, wenn du eine Klausel verletzt? Hat der Vertrag vereinbart, dass der Versicherer bei Verletzung einer Obliegenheit nicht leisten muss, ist er nach dem Versicherungsvertragsgesetz bei Vorsatz leistungsfrei. Bei grober Fahrlässigkeit darf er seine Leistung im Verhältnis zur Schwere des Verschuldens kürzen. War die Verletzung weder für den Schaden noch für die Feststellung oder den Umfang der Leistung ursächlich, muss er dennoch zahlen, außer bei Arglist. Ob die Verletzung ursächlich war, ist eine Einzelfallfrage, und bei einem nicht angeschlossenen und gestohlenen Rad gibt die Regelung keine sichere Entwarnung.
Schäden am eigenen Rad: Sturz, Akku und Zubehör
Ob Sturz, Vandalismus oder ein defekter Akku versichert sind, hängt vom Vertrag ab, und die Hausratversicherung leistet dafür nicht automatisch. Eigene Fahrradversicherungen können den Schutz auf Beschädigung ausdehnen, je nach Tarif bis zu Verschleiß und Elektronik. Hier liegen die größten Unterschiede, und der Name des Tarifs sagt wenig.
Prüf, ob der Antrieb samt Akku ausdrücklich genannt ist und ob es Neuwertersatz gibt, und wie lange. Frag nach der Selbstbeteiligung je Schaden oder je Jahr und danach, ob Kiste, Verdeck und Kindersitze eingeschlossen sind und ab welchem Alter des Rades nur der Zeitwert erstattet wird. Was die Prämie treibt, siehst du an vier Stellen: Wert des Rades samt Akku, Selbstbeteiligung, Stellplatz und eingeschlossenes Zubehör. Lass dir Angebote mit gleicher Selbstbeteiligung und gleichem Neuwertzeitraum geben, sonst vergleichst du Unvergleichbares.
Auch die Art, wie du das Rad besitzt, verändert die Lage. Beim Leasing oder im Abo kann der Vertrag selbst regeln, wer das Rad versichern muss und wer den Schaden trägt; die drei Wege im Vergleich zeigt der Beitrag Cargo-Bike Abo, Leasing oder Kauf. Gehört das Rad dir, bist du für den Schutz selbst zuständig, und ein gebrauchtes Rad bringt die Frage nach dem Zeitwert mit.
Gewerbliche Nutzung: wenn das Lastenrad zum Betrieb gehört
Private Verträge zielen auf das Privatleben. Sobald das Lastenrad Waren ausliefert, Werkzeug zum Kunden bringt oder als Betriebsmittel läuft, stellt sich die Frage, ob die private Haftpflicht diese Fahrten noch trägt. Bedingungen können privaten und beruflichen Gebrauch trennen, und ob ein Nebenerwerb schon als beruflich zählt, steht im jeweiligen Vertrag.
Für den Betrieb kommen andere Verträge in Frage: die Betriebshaftpflicht für Schäden an Dritten, eine Inhaltsversicherung für Waren und Werkzeug und gegebenenfalls eine Absicherung des Rades selbst. Auch die Ladung wirft Fragen auf, denn transportierte Waren gehören dem Kunden, und ihr Schaden ist eine andere Sorte Schaden als der am Rad. Erst wenn klar ist, wer beim Transport für was einsteht, lässt sich der passende Vertrag wählen.
Ein Betrieb, der mehrere Räder einführt, braucht außerdem Regeln, wer fährt und wer haftet. Das ordnet der Beitrag Lastenrad-Flotte einführen aus Sicht der Organisation, und er hilft, die Versicherungsfragen vor dem ersten Einsatz zu stellen.
Für Handwerk und Gewerbe im Ganzen gibt Lastenrad im Handwerk und Gewerbe den Rahmen. Dort steht, welche Aufgaben ein Lastenrad im Betrieb übernimmt, und daraus folgt, welche Risiken ein Vertrag tragen muss.
Vor dem Abschluss und im Schadenfall: Angaben, Änderungen, Meldung
Vor einem Vertragsabschluss fragt der Versicherer in Textform nach Umständen, die für seine Entscheidung wichtig sind, und du musst die dir bekannten Umstände wahrheitsgemäß angeben. Tust du das nicht, kann er unter Umständen vom Vertrag zurücktreten. Bei einem Lastenrad sind das typische Fragen: Wert, Alter, Antriebsart, Stellplatz und Nutzung. Beantworte sie genau, und heb eine Kopie des Antrags auf.
Nach dem Abschluss darfst du eine Gefahrerhöhung nicht ohne Einwilligung des Versicherers vornehmen. Ändert sich zum Beispiel die Nutzung vom privaten Gebrauch zur täglichen Lieferfahrt, ersetzt ein Hinweis in Textform die Einwilligung nicht; hol sie ein, bevor sich die Nutzung ändert.
Im Schadenfall zählt Tempo. Der Versicherungsnehmer muss den Eintritt des Versicherungsfalles unverzüglich anzeigen, und er hat nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen. Bei einem Diebstahl kommt die Anzeige bei der Polizei dazu, die manche Bedingungen verlangen. Wie die ersten Stunden nach einem Diebstahl ablaufen, steht im Beitrag E-Bike gestohlen. Wer den Schaden grob fahrlässig herbeiführt oder nicht mindert, riskiert nach dem Gesetz eine Kürzung der Leistung.
Unterlagen, die du vor dem Schaden anlegst
Im Schadenfall verlangt der Versicherer Nachweise, und die lassen sich nachträglich schwer beschaffen. Leg deshalb gleich nach dem Kauf eine Mappe an, digital oder auf Papier. Sie enthält die Rechnung mit Modell und Ausführung, die Rahmennummer, Fotos des Rades von allen Seiten samt Zubehör und die Seriennummer des Akkus.
Bei einem gebrauchten Lastenrad gehören Kaufvertrag und Zahlungsbeleg dazu, denn der Zeitwert hängt am Kaufdatum und am Zustand. Fehlt die Rechnung, hilft ein Foto-Protokoll beim Kauf, auf dem Rahmen und Ausstattung zu sehen sind. Notier außerdem, welches Schloss du benutzt und wo das Rad nachts steht, damit du Klauseln im Streitfall belegen kannst. Diese Mappe kostet eine halbe Stunde und entscheidet im Fall eines Diebstahls darüber mit, ob die Meldung glatt durchgeht oder zu einem langen Schriftwechsel mit dem Versicherer führt.
Drei Wege nach Stellplatz, Wert und Einsatz
Je nach Stellplatz, Wert und Einsatz prüfst du anderes zuerst. Wer unsicher ist, wie seine bestehenden Verträge zusammenpassen, lässt sie von einer unabhängigen Beratung im Ganzen ansehen.
- Das Rad steht nachts im verschlossenen Raum, der Wert ist überschaubar. Prüf Privathaftpflicht und Hausrat auf die Punkte oben. Dann genügt es womöglich, den Versicherungsort und die Entschädigungsgrenze zu klären und gegebenenfalls einen Baustein zu ergänzen.
- Das Rad steht draußen oder ist teuer. Hier lohnt der Vergleich einer eigenen Fahrradversicherung mit dem Fahrradbaustein. Achte auf Nachtzeit- und Schlossklausel, Neuwertersatz und die Deckung von Akku und Zubehör.
- Das Rad dient dem Betrieb. Kläre die betriebliche Haftpflicht, die Ladung und die Frage, wer fahren darf. Private Verträge allein tragen diesen Einsatz womöglich nicht.
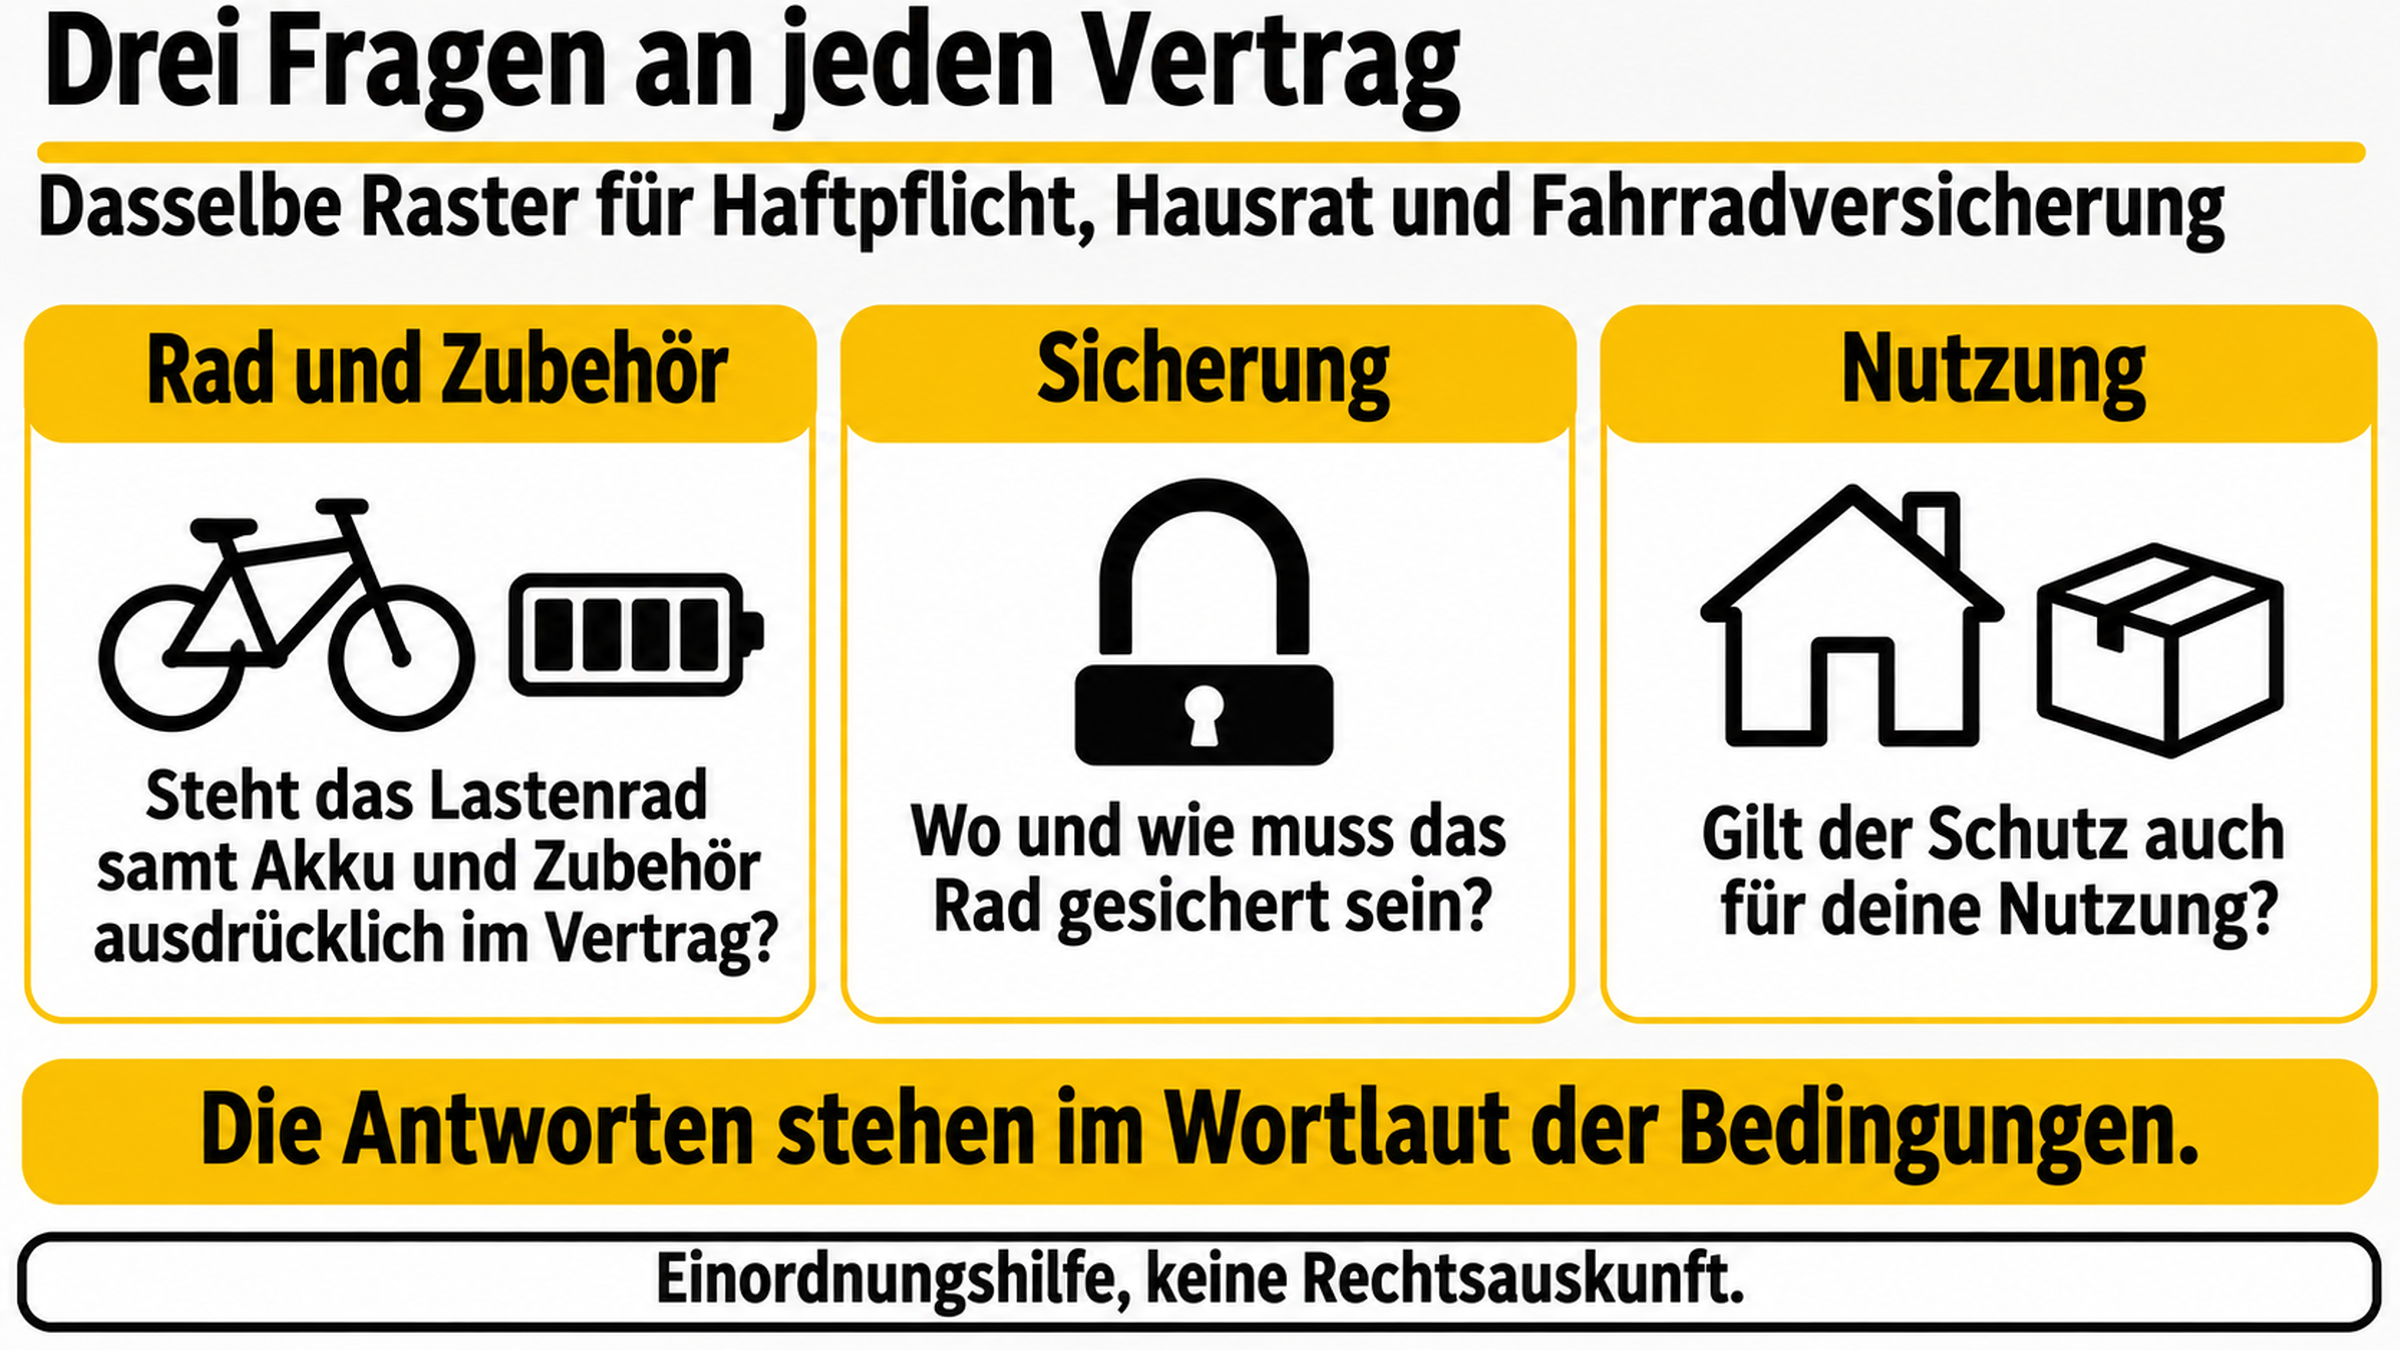
Merksatz: Frag bei jedem Vertrag dieselben drei Dinge: Steht das Lastenrad samt Akku und Zubehör ausdrücklich drin, wo und wie muss es gesichert sein, und gilt der Schutz auch für deine Nutzung?
Häufige Fragen
Muss ich ein Lastenrad versichern?
Für ein Lastenrad, das die Fahrradbeschreibung des Straßenverkehrsgesetzes erfüllt, besteht keine Pflicht zur Kfz-Haftpflicht. Ein Rad, das schneller unterstützt oder ohne Treten antreibt, kann eine Haftpflichtversicherung brauchen, die sich nach der Fahrzeugklasse richtet.
Ist ein Lastenrad über die Privathaftpflicht versichert?
Das steht in den Bedingungen deines Vertrags. Prüf, ob das Fahrrad mit Hilfsmotor und das Lastenrad genannt sind und ob Mitfahrer, Fremde und Ladung eingeschlossen sind. Im Zweifel hilft eine schriftliche Rückfrage beim Versicherer.
Zahlt die Hausratversicherung, wenn mein Lastenrad gestohlen wird?
Das hängt vom Vertrag ab. Maßgeblich sind Versicherungsort, Entschädigungsgrenze und, wenn das Rad draußen stand, ein Fahrradbaustein sowie Schloss- und Nachtzeitklausel.
Was ist eine Nachtzeitklausel?
Eine Vertragsklausel, die den Diebstahlschutz in einer festgelegten Nachtzeit an Bedingungen knüpfen kann, etwa an einen verschlossenen Raum. Wie die Nachtzeit definiert ist und was als verschlossen gilt, steht im jeweiligen Vertrag.
Was passiert, wenn ich das Schloss nicht benutzt habe?
Ist im Vertrag vereinbart, dass der Versicherer bei Verletzung einer Obliegenheit nicht leisten muss, gilt das nach dem Gesetz bei Vorsatz ganz. Bei grober Fahrlässigkeit kann er die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. Ob und wie viel, hängt vom Einzelfall ab.
Sind Kinder im Lastenrad versichert?
Stürzt ein Kind, ohne dass jemand den Sturz verschuldet hat, zahlt keine Haftpflicht, und es kommen Kranken- und Unfallversicherung in Frage. Hat der Fahrer den Sturz fahrlässig verursacht, kann ein Anspruch des Kindes entstehen; ob ihn die Haftpflicht deckt, steht in den Bedingungen.
Reicht die private Versicherung, wenn ich das Lastenrad geschäftlich nutze?
Das hängt von den Bedingungen ab. Frag den Versicherer, ob berufliche Fahrten, Warentransport und Mitarbeiter erfasst sind, oder lass eine Betriebshaftpflicht prüfen.
Einordnung: wo die Regeln stehen
Die Aussagen zur Versicherungspflicht stützen sich auf das Straßenverkehrsgesetz und das Pflichtversicherungsgesetz, die zu Vertragsfragen auf das Versicherungsvertragsgesetz und die zu Haftung auf das Bürgerliche Gesetzbuch. Was ein einzelner Vertrag leistet, steht nicht in diesen Gesetzen, sondern in dessen Bedingungen; solche Aussagen sind hier Prüffragen. Die Blöcke unten nennen die Fundstellen, Stand der Normtexte ist der 9. November 2026.
Abgrenzung zum Fahrrad und Pflichtversicherung (StVG, PflVG)
- § 1 StVG („Zulassung“), Absatz 3 Satz 1: „Keine Kraftfahrzeuge im Sinne dieses Gesetzes sind Landfahrzeuge, die durch Muskelkraft fortbewegt werden und mit einem elektromotorischen Hilfsantrieb mit einer Nenndauerleistung von höchstens 0,25 kW ausgestattet sind, dessen Unterstützung sich mit zunehmender Fahrzeuggeschwindigkeit progressiv verringert und 1. beim Erreichen einer Geschwindigkeit von 25 km/h oder früher, 2. wenn der Fahrer im Treten einhält, unterbrochen wird.“ Satz 3: „Für Fahrzeuge im Sinne der Sätze 1 und 2 sind die Vorschriften über Fahrräder anzuwenden.“
- § 7 StVG („Haftung des Halters, Schwarzfahrt“), Absatz 1: „Wird bei dem Betrieb eines Kraftfahrzeugs ein Mensch getötet, der Körper oder die Gesundheit eines Menschen verletzt oder eine Sache beschädigt, so ist der Halter verpflichtet, dem Verletzten den daraus entstehenden Schaden zu ersetzen.“ Dass diese Halterhaftung ein Fahrrad im Sinne von § 1 Absatz 3 StVG nicht erfasst, ist die Lesart aus dem Zusammenspiel beider Normen.
- § 1 PflVG („Versicherungspflicht“): Der Halter eines Fahrzeugs im Sinne des § 1a Absatz 1 Nummer 1 ist verpflichtet, eine Haftpflichtversicherung „abzuschließen und aufrechtzuerhalten“.
- § 1a PflVG („Begriffsbestimmungen“), Absatz 1 Nummer 1 Buchstabe a: „jedes Kraftfahrzeug, das ausschließlich maschinell an Land angetrieben wird, jedoch nicht auf Schienen fährt und dessen durch die Bauart bedingte Höchstgeschwindigkeit 6 Kilometer pro Stunde übersteigt“; Buchstabe b: „jedes Landfahrzeug, das durch Muskelkraft fortbewegt wird und mit einem elektromotorischen Hilfsantrieb ausgestattet ist, sofern es unter Berücksichtigung des § 1 Absatz 2 und 3 des Straßenverkehrsgesetzes als Kraftfahrzeug anzusehen ist“. Absatz 3: Der Gebrauch umfasst „jede Verwendung des Fahrzeugs, die seiner Funktion als Beförderungsmittel zum Zeitpunkt eines Unfalls entspricht“, unabhängig unter anderem von dem Gelände, auf dem das Fahrzeug verwendet wird.
- § 6 PflVG („Verbot des Gebrauchs unversicherter Fahrzeuge“), Absatz 1: „Es ist verboten, ein Fahrzeug zu gebrauchen, für das die nach § 1 erforderliche Haftpflichtversicherung nicht besteht.“ Absatz 2 ordnet für Halter, die nach § 2a Absatz 1 Nummer 3 oder Absatz 2 von der Versicherungspflicht befreit sind, einen Gebrauch nur in einem Gebiet an, das „keine öffentliche Straße im Sinne des § 1 Absatz 1 Satz 1 des Straßenverkehrsgesetzes ist“ und das „aufgrund einer Rechtsvorschrift einzufrieden ist, um den Zugang von Unbefugten zu verhindern, oder als befriedetes Besitztum im Sinne des § 123 Absatz 1 des Strafgesetzbuches der Öffentlichkeit aufgrund einer Beschränkung nicht zugänglich ist“. Gebraucht jemand ein Fahrzeug entgegen § 6 Absatz 1, ist das nach § 30 PflVG strafbar; zitiert wird als § 6 in Verbindung mit § 30 PflVG. Die Strafe steht in § 30 PflVG („Strafvorschriften“), Absatz 1: Freiheitsstrafe bis zu einem Jahr oder Geldstrafe; Absatz 2: bei fahrlässiger Tat „Freiheitsstrafe bis zu sechs Monaten oder Geldstrafe bis zu einhundertachtzig Tagessätzen“.
- § 4 FZV („Voraussetzungen für die Inbetriebsetzung eines zulassungsfreien Fahrzeuges“), Absatz 3 Satz 1: Eine das Fahrzeug führende Person darf ein Kraftfahrzeug nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe d bis f „nur dann auf öffentlichen Straßen in Betrieb setzen, wenn es ein gültiges Versicherungskennzeichen nach § 52 Absatz 1 Satz 1 führt“. § 52 FZV („Versicherungskennzeichen“), Absatz 1 Satz 3: „Ein Verkehrsjahr hat jeweils den Zeitraum vom 1. März eines Jahres bis zum Ablauf des Monats Februar des nächsten Jahres zu umfassen.“
Haftung und Kinder (BGB)
- § 823 BGB („Schadensersatzpflicht“), Absatz 1: Wer „vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem anderen zum Ersatz des daraus entstehenden Schadens verpflichtet“.
- § 828 BGB („Minderjährige“), Absatz 1: „Wer nicht das siebente Lebensjahr vollendet hat, ist für einen Schaden, den er einem anderen zufügt, nicht verantwortlich.“ Absatz 2 Satz 1: „Wer das siebente, aber nicht das zehnte Lebensjahr vollendet hat, ist für den Schaden, den er bei einem Unfall mit einem Kraftfahrzeug, einer Schienenbahn oder einer Schwebebahn einem anderen zufügt, nicht verantwortlich.“ Absatz 3: Wer das 18. Lebensjahr noch nicht vollendet hat, ist nicht verantwortlich, wenn er bei der schädigenden Handlung „nicht die zur Erkenntnis der Verantwortlichkeit erforderliche Einsicht hat“.
- § 832 BGB („Haftung des Aufsichtspflichtigen“), Absatz 1 Satz 2: „Die Ersatzpflicht tritt nicht ein, wenn er seiner Aufsichtspflicht genügt oder wenn der Schaden auch bei gehöriger Aufsichtsführung entstanden sein würde.“
Versicherungsvertrag (VVG)
- § 100 VVG („Leistung des Versicherers“): „Bei der Haftpflichtversicherung ist der Versicherer verpflichtet, den Versicherungsnehmer von Ansprüchen freizustellen, die von einem Dritten auf Grund der Verantwortlichkeit des Versicherungsnehmers für eine während der Versicherungszeit eintretende Tatsache geltend gemacht werden, und unbegründete Ansprüche abzuwehren.“
- § 101 VVG („Kosten des Rechtsschutzes“), Absatz 1 Satz 1: „Die Versicherung umfasst auch die gerichtlichen und außergerichtlichen Kosten, die durch die Abwehr der von einem Dritten geltend gemachten Ansprüche entstehen, soweit die Aufwendung der Kosten den Umständen nach geboten ist.“
- § 19 VVG („Anzeigepflicht“), Absatz 1 Satz 1: Der Versicherungsnehmer hat „die ihm bekannten Gefahrumstände, die für den Entschluss des Versicherers, den Vertrag mit dem vereinbarten Inhalt zu schließen, erheblich sind und nach denen der Versicherer in Textform gefragt hat, dem Versicherer anzuzeigen“. Absatz 2: Bei Verletzung kann der Versicherer vom Vertrag zurücktreten; die Einschränkungen der Absätze 3 bis 5 bleiben zu beachten.
- § 23 VVG („Gefahrerhöhung“), Absatz 1: Der Versicherungsnehmer darf „nach Abgabe seiner Vertragserklärung ohne Einwilligung des Versicherers keine Gefahrerhöhung vornehmen oder deren Vornahme durch einen Dritten gestatten“.
- § 28 VVG („Verletzung einer vertraglichen Obliegenheit“), Absatz 2 Satz 1: „Bestimmt der Vertrag, dass der Versicherer bei Verletzung einer vom Versicherungsnehmer zu erfüllenden vertraglichen Obliegenheit nicht zur Leistung verpflichtet ist, ist er leistungsfrei, wenn der Versicherungsnehmer die Obliegenheit vorsätzlich verletzt hat.“ Bei grober Fahrlässigkeit ist der Versicherer nach Satz 2 berechtigt, die Leistung „in einem der Schwere des Verschuldens des Versicherungsnehmers entsprechenden Verhältnis zu kürzen“. Absatz 3 Satz 1: Er bleibt zur Leistung verpflichtet, „soweit die Verletzung der Obliegenheit weder für den Eintritt oder die Feststellung des Versicherungsfalles noch für die Feststellung oder den Umfang der Leistungspflicht des Versicherers ursächlich ist“; Satz 2: „Satz 1 gilt nicht, wenn der Versicherungsnehmer die Obliegenheit arglistig verletzt hat.“
- § 30 VVG („Anzeige des Versicherungsfalles“), Absatz 1 Satz 1: Der Versicherungsnehmer hat den Eintritt des Versicherungsfalles, nachdem er von ihm Kenntnis erlangt hat, „dem Versicherer unverzüglich anzuzeigen“. Das Gesetz nennt keine Tagesfrist.
- § 81 VVG („Herbeiführung des Versicherungsfalles“), Absatz 2: Führt der Versicherungsnehmer den Versicherungsfall grob fahrlässig herbei, ist der Versicherer berechtigt, seine Leistung zu kürzen. § 82 VVG („Abwendung und Minderung des Schadens“), Absatz 1: Der Versicherungsnehmer hat bei Eintritt des Versicherungsfalles „nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen“. Absatz 3 Satz 2: „Im Fall einer grob fahrlässigen Verletzung ist der Versicherer berechtigt, seine Leistung in einem der Schwere des Verschuldens des Versicherungsnehmers entsprechenden Verhältnis zu kürzen“.
Was nicht Gegenstand der Gesetze ist
- Nachtzeitklausel, Schlossklausel, Fahrradklausel, Entschädigungsgrenzen, Neuwertersatz und der Umfang einer Fahrradversicherung stehen in den Bedingungen der einzelnen Verträge, nicht im Gesetz. Die Beschreibungen im Text sind allgemeine Hinweise, was Verträge typischerweise regeln, keine Auskunft über einen bestimmten Tarif.
- Eine allgemeine gesetzliche Pflicht zur privaten Haftpflichtversicherung enthalten die herangezogenen Vorschriften nicht; Pflichten aus Mietvertrag, Vereins- oder Berufsrecht sind nicht ausgewertet.
- Beiträge, Tarife, Versicherer und Vergleichsergebnisse sind nicht Gegenstand dieses Beitrags.
- Ob ein bestimmtes Rad die Voraussetzungen von § 1 Absatz 3 StVG erfüllt, folgt aus Ausführung und Dokumenten des einzelnen Fahrzeugs, nicht aus der Modellreihe.
- Die Hinweise zu Kindern, Angehörigen und Betrieben benennen Prüffragen und keine Haftungsurteile; das Ergebnis im Einzelfall hängt von Alter, Umständen und Vertrag ab.
- Rechtsstand: 9. November 2026.
Hinweis: Diese Seite bietet allgemeine Informationen und keine Rechtsberatung und keine Versicherungsberatung im Einzelfall. Was ein Vertrag leistet, ergibt sich aus seinen Bedingungen; im Zweifel hilft eine Rückfrage beim Versicherer oder eine unabhängige Beratung. Stand: 9. November 2026.