Ratgeber · Microcar und Vertrag
Microcar leasen oder finanzieren: wer trägt am Ende was?
Leasen für die Nutzung, finanzieren für das Eigentum: Welche Vertragsform zu dir passt, wann Leasing rechtlich wie ein Kredit zählt und was bei Halter, Kennzeichen und Fahrerlaubnis zu klären ist.
Kurz gesagt: Willst du ein Microcar leasen, zahlst du für die Nutzung und gibst es am Ende zurück. Finanzierst du es, erwirbst du es und zahlst es ab. Mehr als die Monatszahl entscheidet die Klausel am Vertragsende: Wer trägt das Risiko, dass das Fahrzeug weniger wert ist, mehr Kilometer hat oder in schlechterem Zustand zurückkommt? Musst du für einen bestimmten Wert einstehen oder das Auto übernehmen, behandelt das Gesetz einen Leasingvertrag mit einem Verbraucher wie einen Kredit. Halter, Kennzeichen und Fahrerlaubnis hängen danach an der Fahrzeugvariante und am Vertrag.
Microcar leasen oder finanzieren: Ein Vertrag, drei Risiken
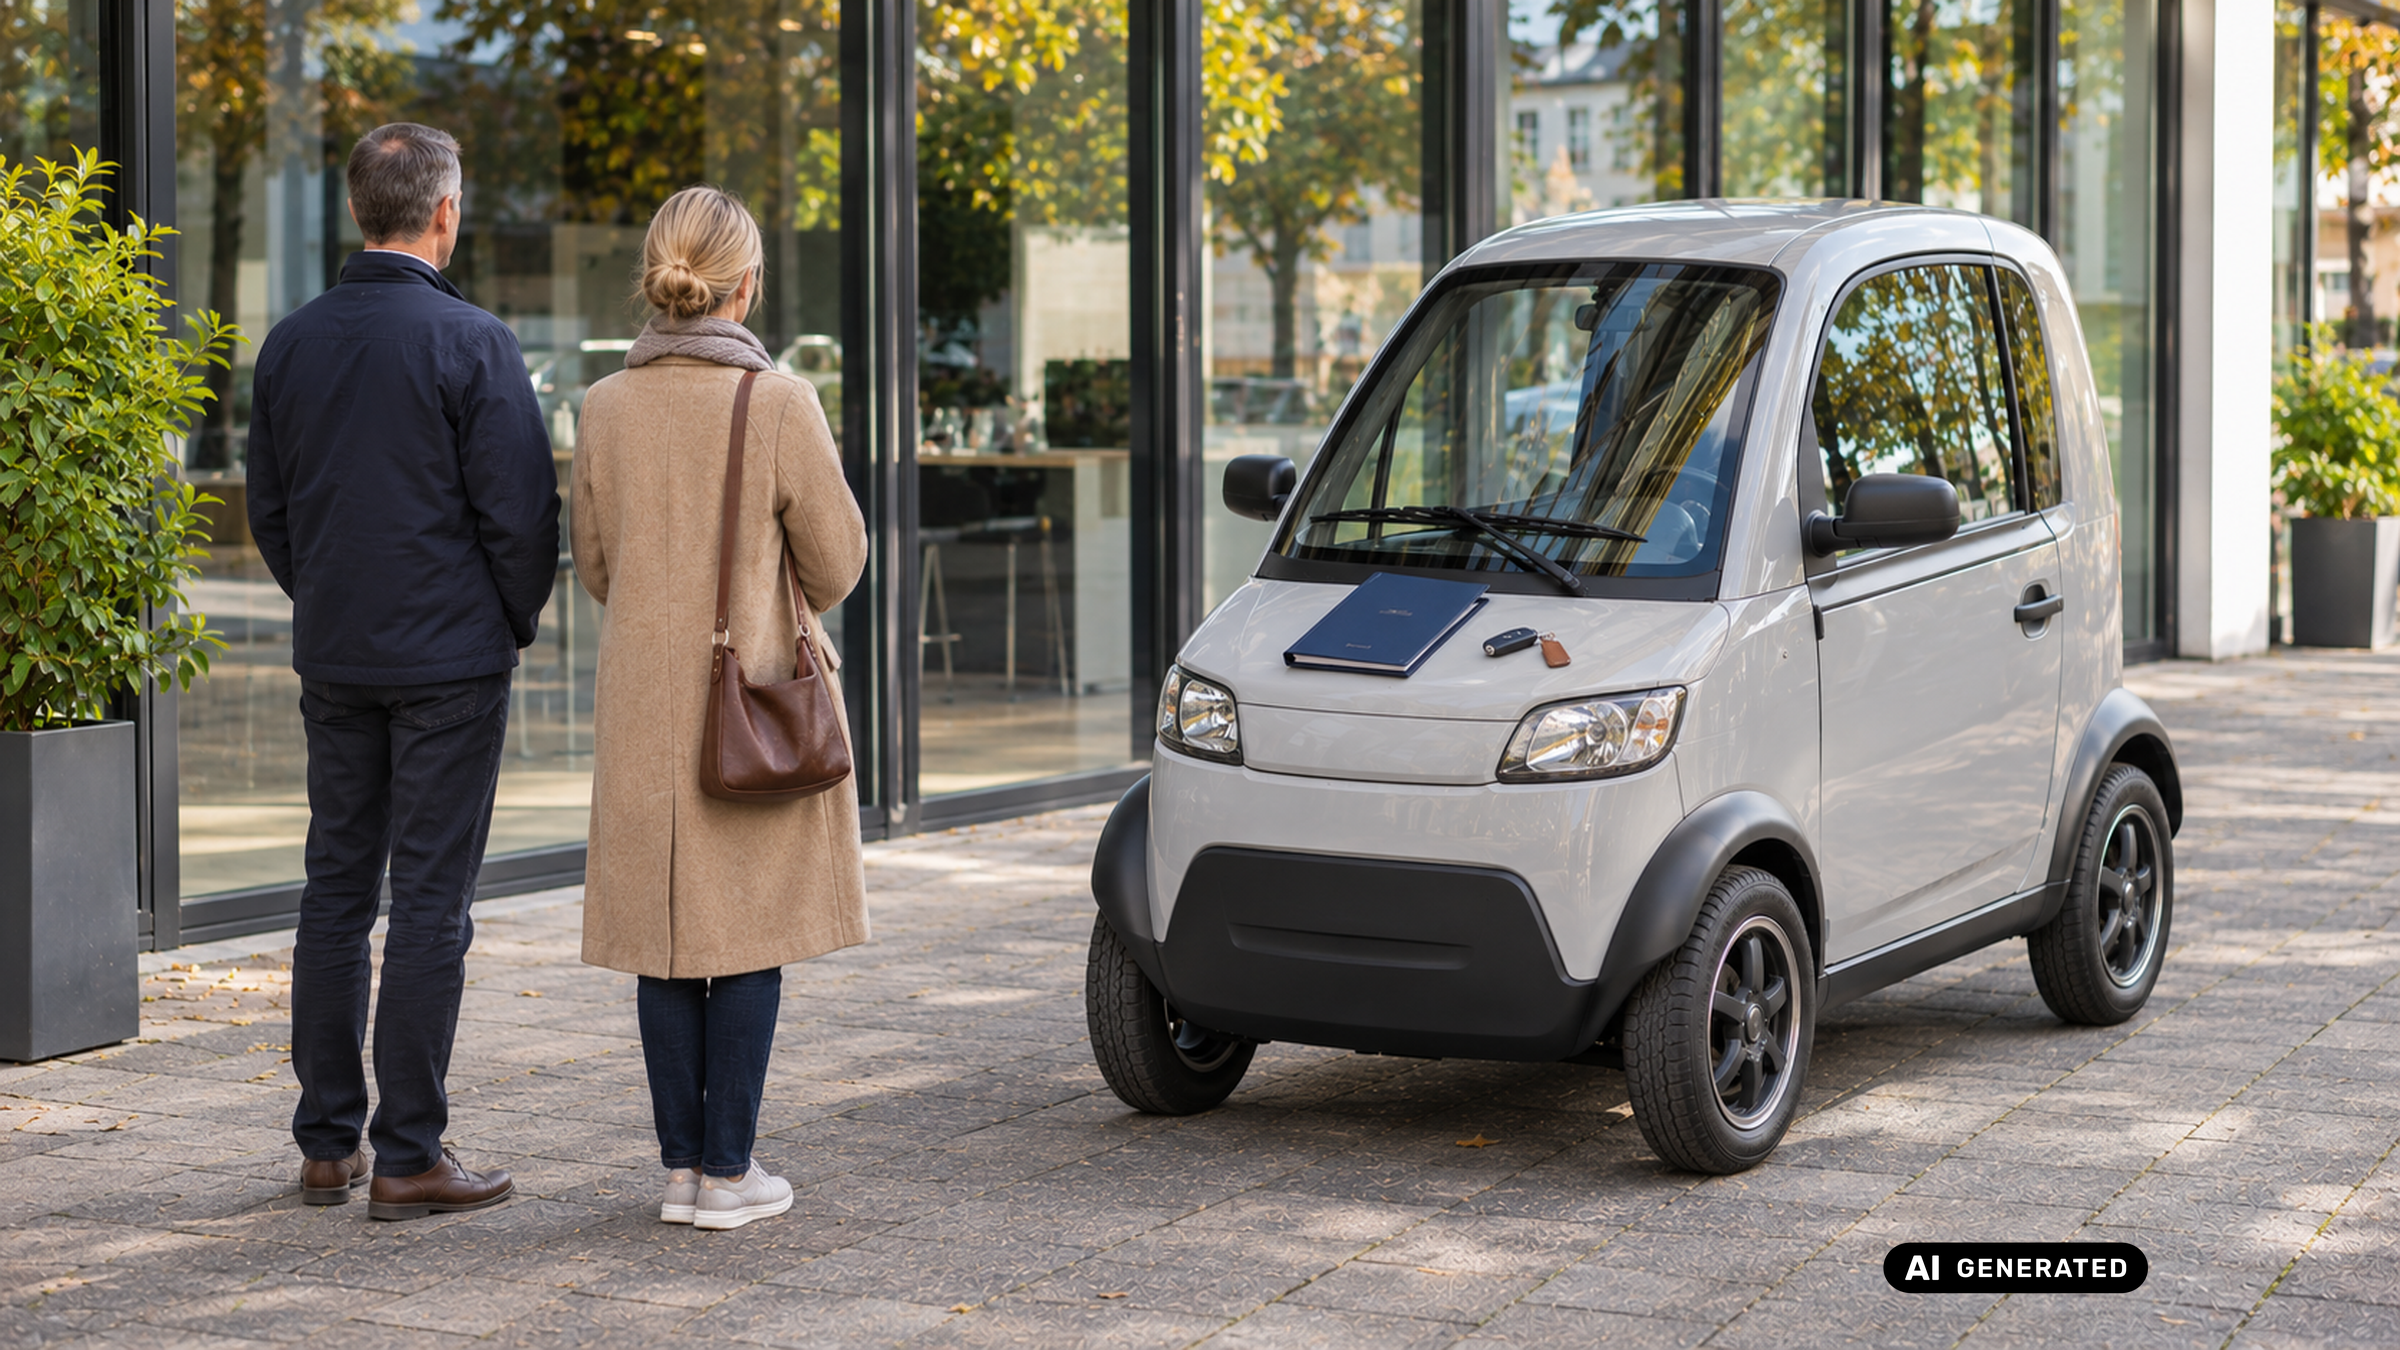
Der Zweisitzer steht frisch gewaschen vor dem Schaufenster, die Probefahrt war kürzer als geplant, und jetzt liegt ein Vertragsentwurf neben dem Datenblatt. Ganz oben steht eine Monatszahl, alles Weitere steht klein darunter. Du willst unterschreiben, weil sich das Auto gut anfühlt, und trotzdem bleibt die Frage: Was bleibt am Ende an mir hängen?
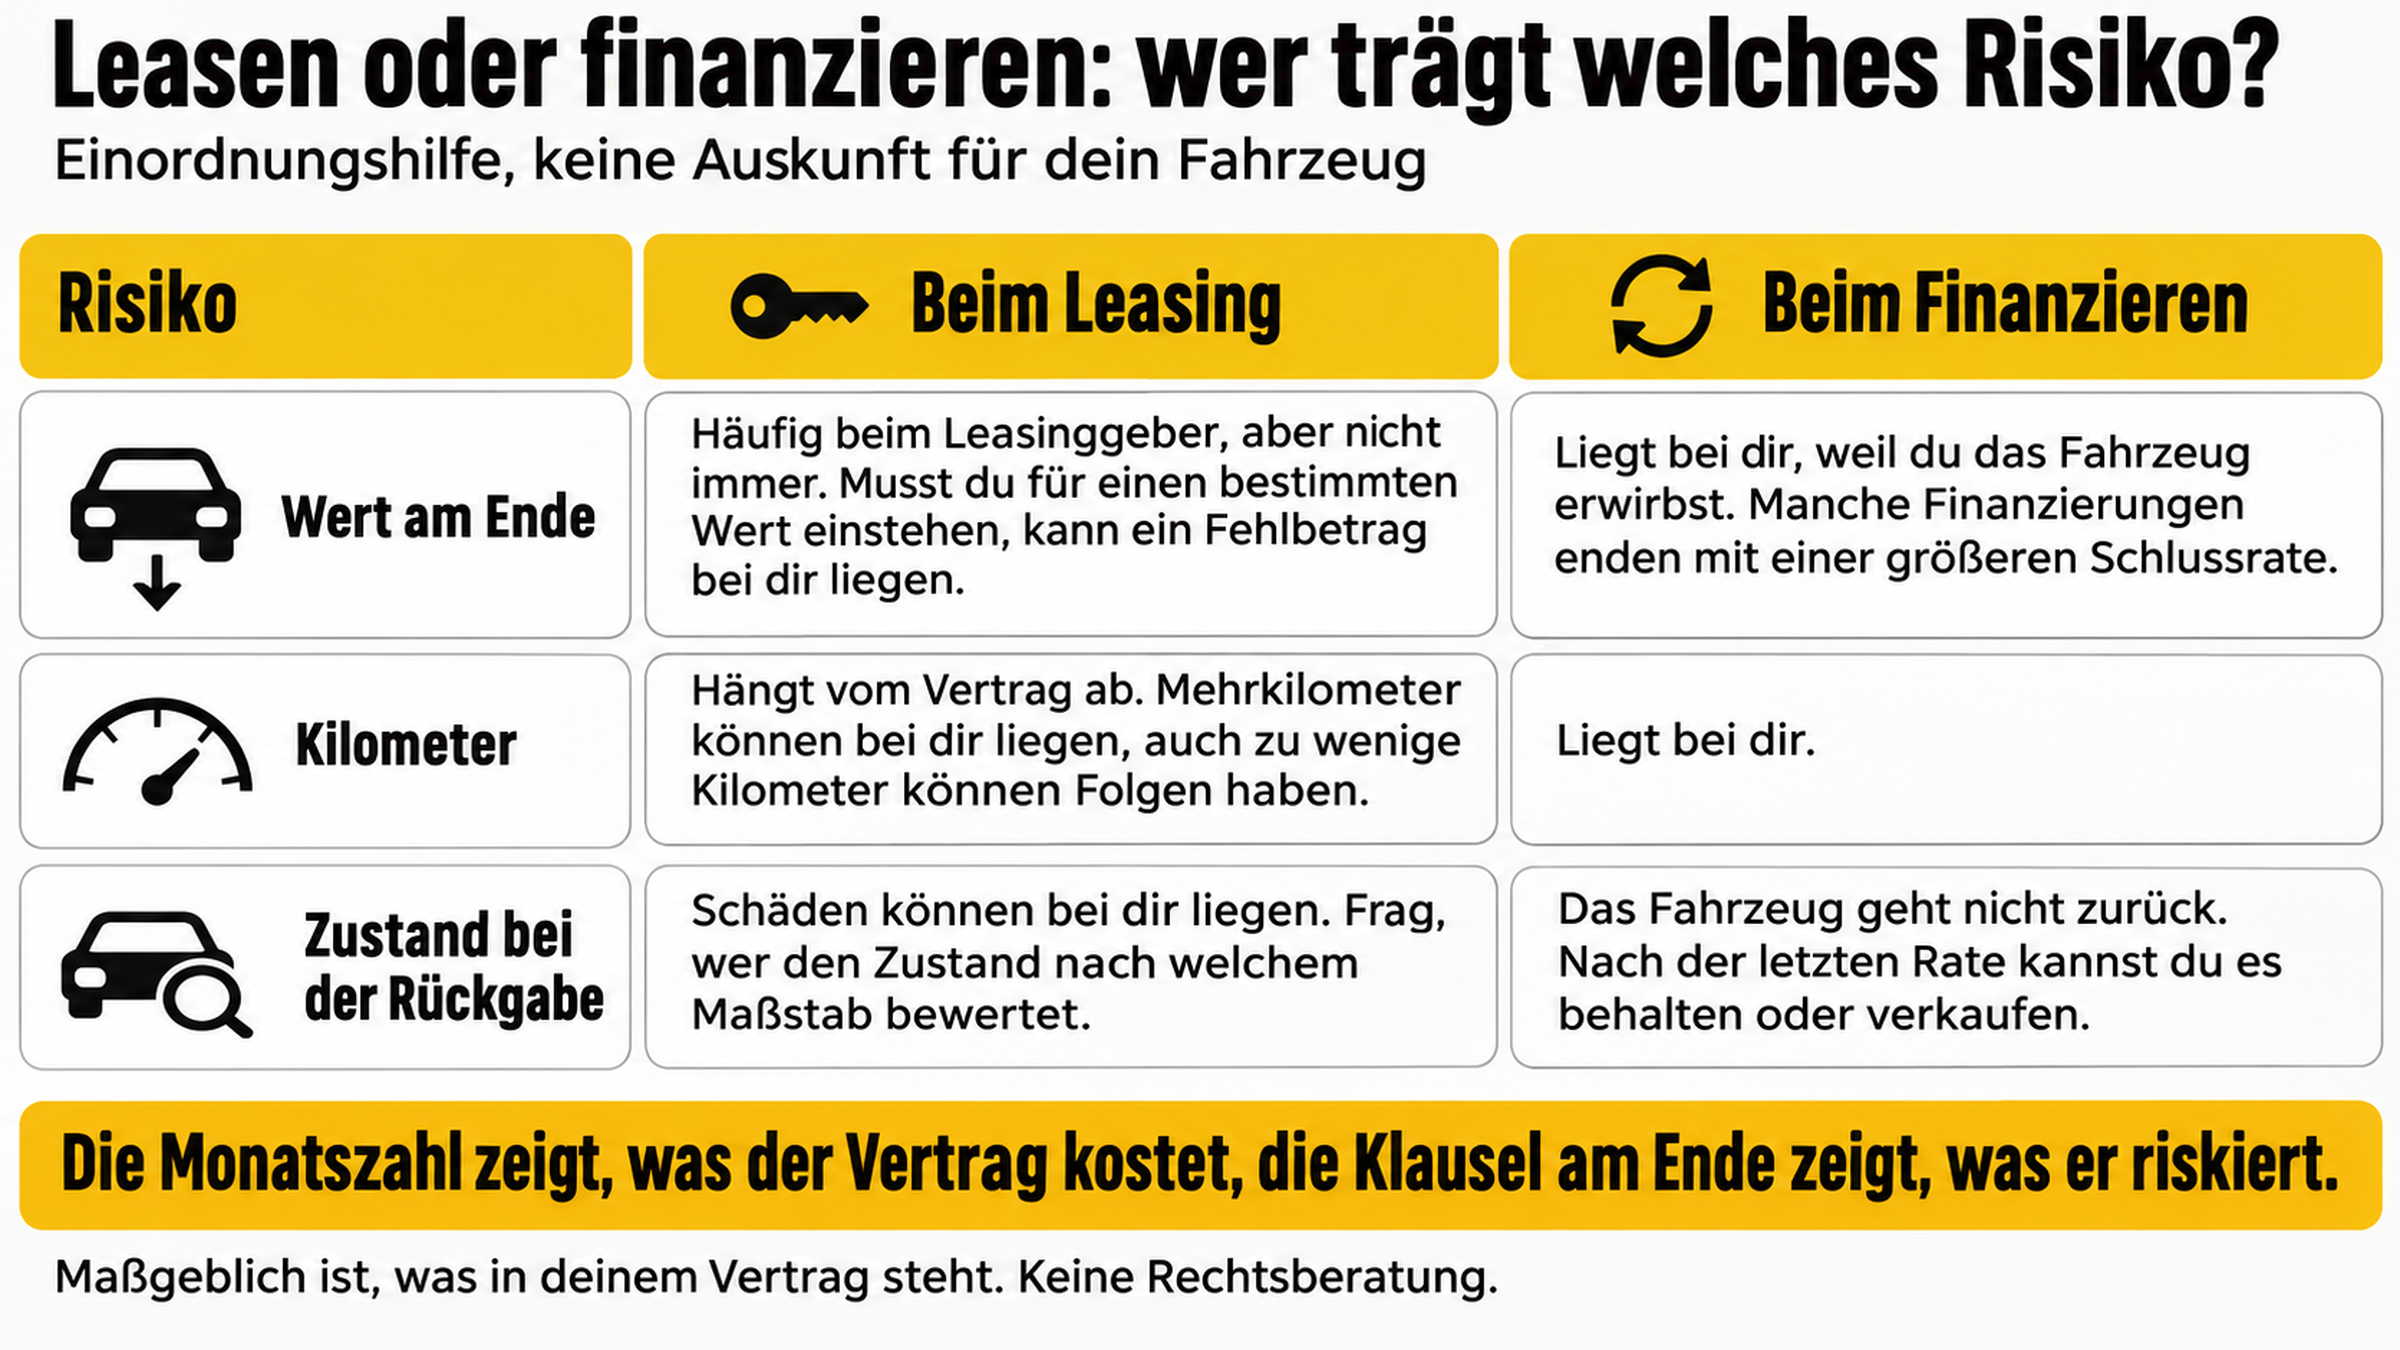
Bei jedem Vertrag über ein Microcar geht es um dieselben drei Risiken. Das erste ist der Wert: Was ist das Fahrzeug nach Vertragsende noch wert, und wer zahlt die Differenz? Das zweite sind die Kilometer, denn eine Strecke, die du falsch schätzt, kann sich am Ende bemerkbar machen. Das dritte ist der Zustand bei der Rückgabe, also Kratzer, Akku, Zubehör und die Frage, wer darüber urteilt.
Leasing und Finanzierung verteilen diese drei Risiken verschieden. Beim Leasing liegen sie häufig, aber nicht immer, beim Leasinggeber oder bei dir, je nachdem, was im Vertrag steht. Bei der Finanzierung liegen sie bei dir, weil du das Fahrzeug erwirbst. Welche Fahrzeuge für dich überhaupt infrage kommen und was ein Händler vor dem Vertrag beantworten sollte, steht in der Händler-Checkliste zum Microcar-Kauf.
Wann Leasing passt und wann die Finanzierung
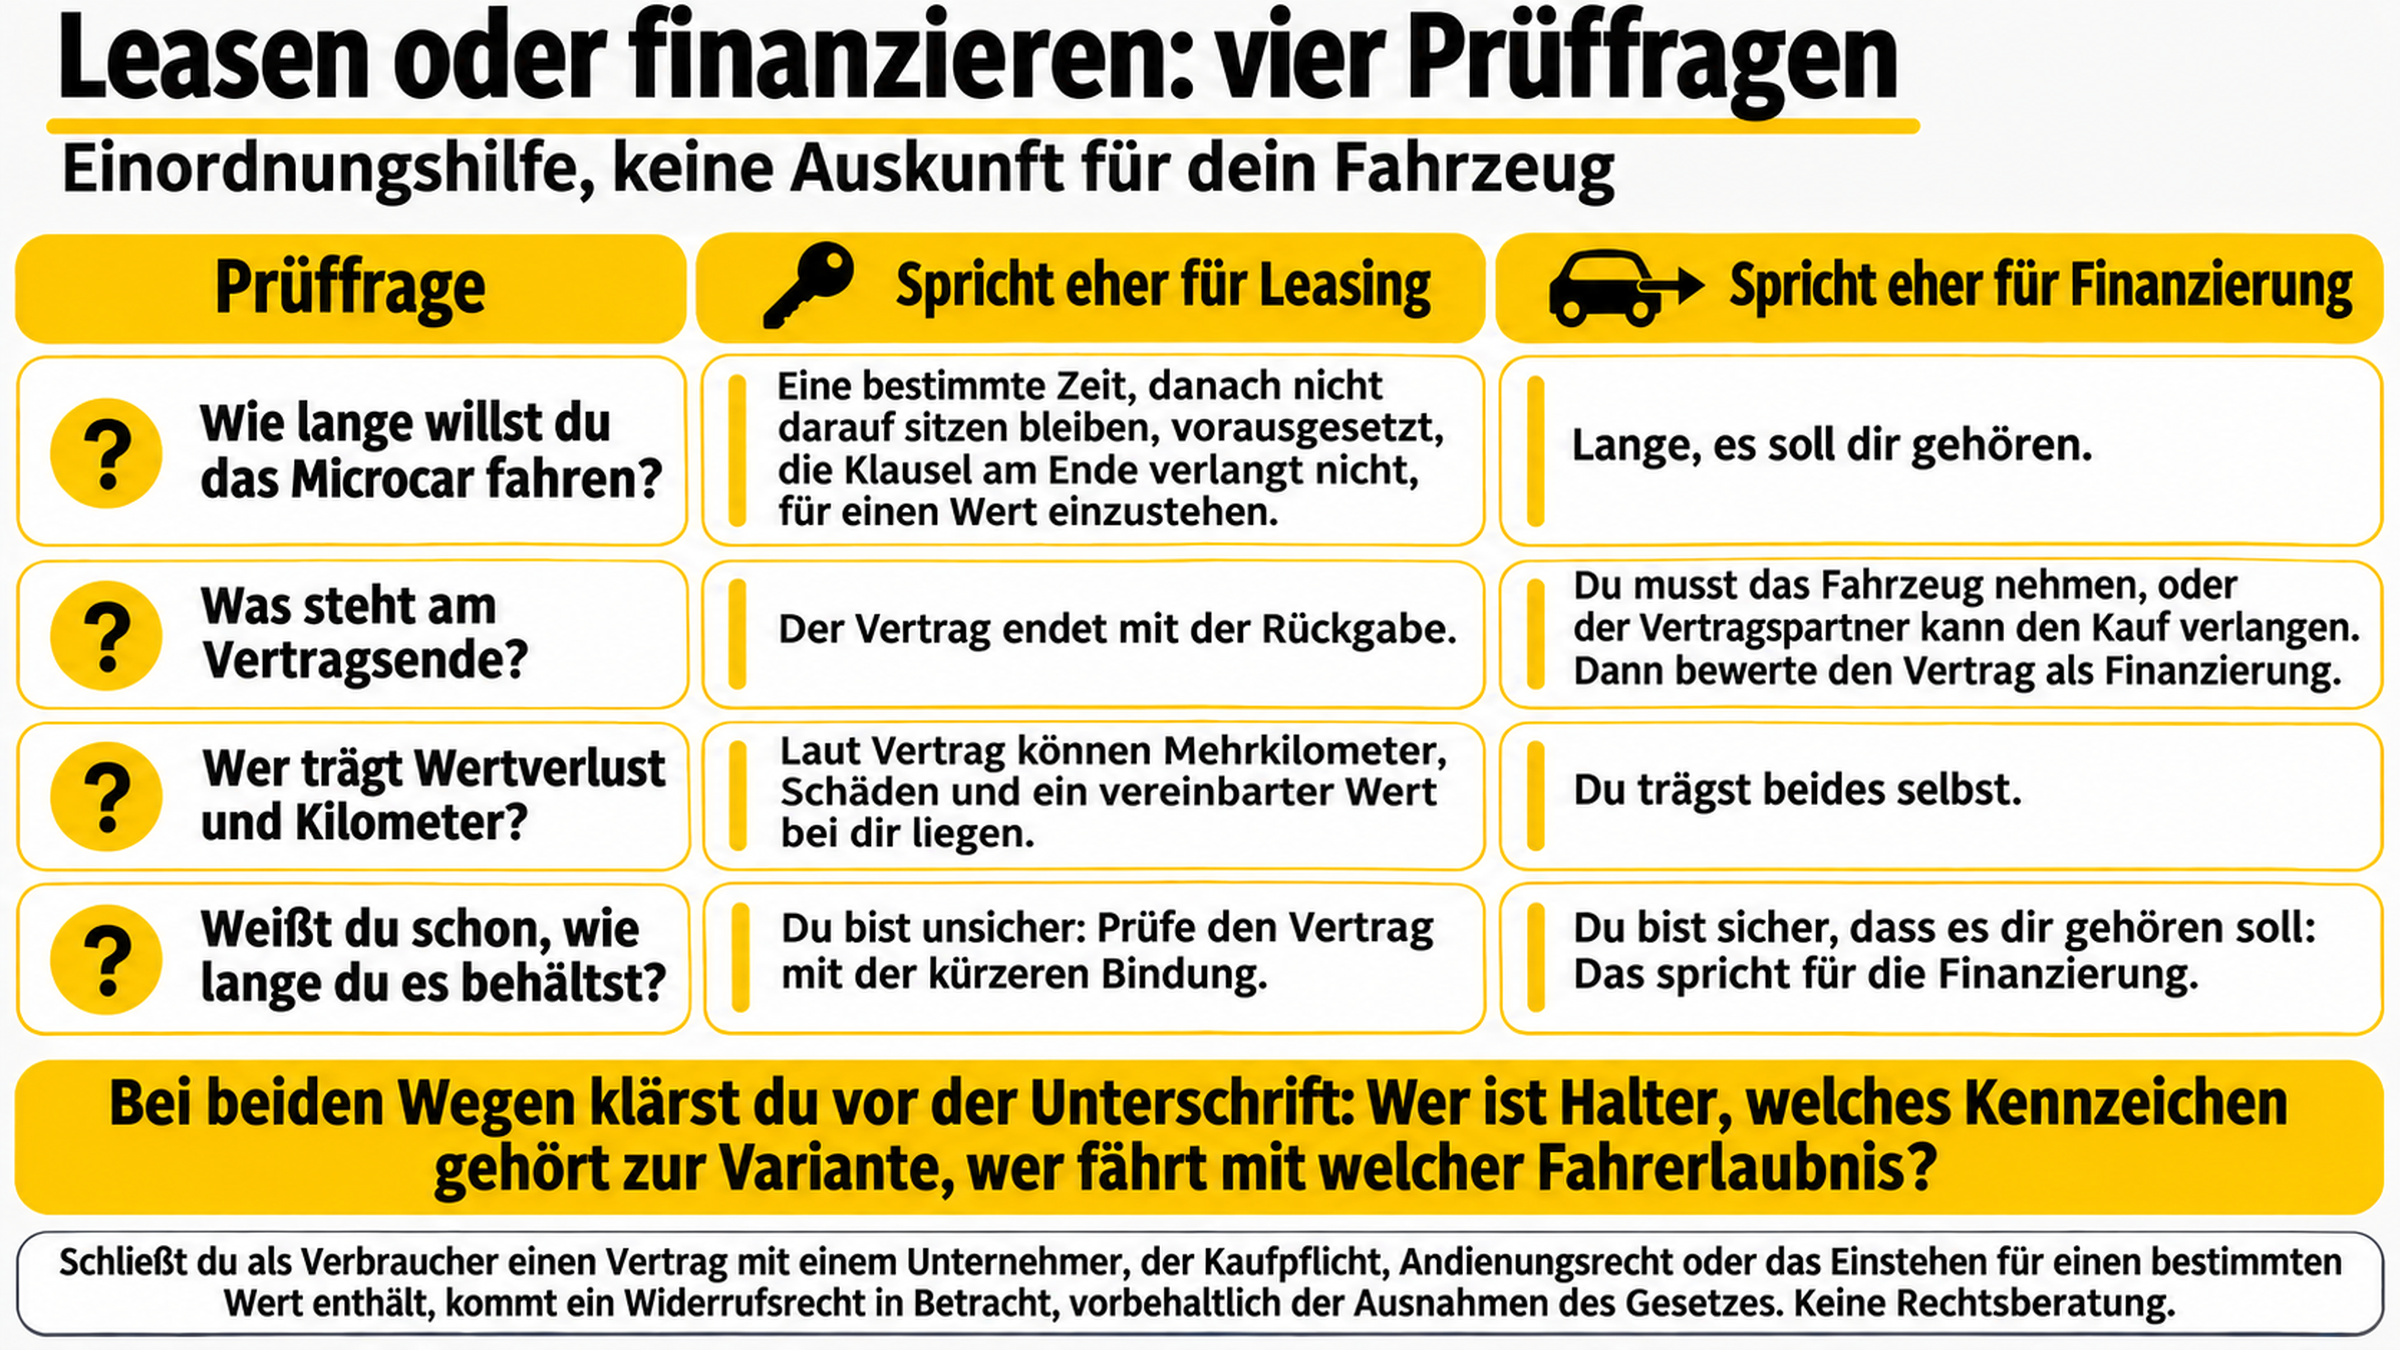
Leasing passt, wenn du das Microcar eine bestimmte Zeit nutzen willst und danach nicht darauf sitzen bleiben möchtest. Das gilt etwa für Haushalte, in denen sich die Lage in zwei oder drei Jahren ändern kann, oder für Leute, die lieber ein neueres Modell fahren, als einen Wiederverkauf zu organisieren. Vorausgesetzt, die Klausel am Ende verlangt nicht von dir, für einen Wert geradezustehen.
Die Finanzierung passt, wenn das Microcar dir gehören soll und du es lange fährst, denn nach der letzten Rate kannst du es behalten und verkaufen. Dafür trägst du das Risiko des Wertverlusts und musst ein Fahrzeug, das du nicht mehr willst, selbst loswerden.
Wenn du dir nicht sicher bist, wie lange du das Microcar behalten willst, spricht das eher für den Vertrag mit der kürzeren Bindung. Bei einem sicheren Wunsch nach Eigentum spricht es für die Finanzierung. Und wenn du merkst, dass du am Vertragsende doch kaufen müsstest, ist es kein Leasing im Sinne einer reinen Nutzung mehr, und du solltest es als Finanzierung bewerten.
Darlehen, Ratenkauf, Leasing: wer trägt was
Wer ein Microcar nicht aus eigener Tasche bezahlt, landet bei einer von drei Formen. Beim Darlehen leiht dir ein Unternehmer Geld, mit dem du das Fahrzeug kaufst, und du wirst Eigentümer. Beim Ratenkauf liefert der Verkäufer die Sache und du zahlst in Teilbeträgen, wobei das Eigentum oft erst mit der letzten Zahlung auf dich übergeht. Beim Leasing zahlst du für die Nutzung, und das Fahrzeug bleibt Eigentum des Leasinggebers.
Daraus ergibt sich die Kostenlogik, auch ohne eine einzige Zahl. Bei Darlehen und Ratenkauf zahlst du das Fahrzeug ab und trägst Wertverlust und Kilometer selbst. Beim Leasing zahlst du den Wertverlust während der Laufzeit und gibst das Auto zurück, trägst aber je nach Vertrag Mehrkilometer, Schäden und gegebenenfalls einen vereinbarten Wert. Manche Finanzierungen enden außerdem mit einer größeren Schlussrate, die du am Ende zahlen oder neu finanzieren musst; sie gehört zur Kostenlogik wie die Monatszahl.
Das Gesetz kennt dafür eigene Begriffe, und auf dem Papier kann ein Wort wie „Abo“, „Mietkauf“ oder „Mobilitätspaket“ stehen. Es knüpft an das, was vereinbart ist, nicht an die Überschrift. Lies die Stelle über das Vertragsende zuerst, denn dort entscheidet sich fast alles Weitere.
Wann ein Leasingvertrag rechtlich ein Kredit ist
Ein Leasingvertrag zwischen einem Unternehmer und einem Verbraucher zählt als Finanzierungshilfe, wenn eine von drei Vereinbarungen getroffen ist. Entweder bist du zum Kauf des Fahrzeugs verpflichtet, oder der Unternehmer kann von dir den Kauf verlangen, oder du musst bei Vertragsende für einen bestimmten Wert des Fahrzeugs einstehen. Die erste Variante heißt Erwerbspflicht, die zweite Andienungsrecht, die dritte Restwerthaftung.
Dann gelten die Regeln für Verbraucherdarlehen entsprechend, mit einzelnen Ausnahmen, und das hilft dir ganz praktisch. Dann gilt entsprechend auch das Widerrufsrecht für Verbraucherdarlehen, vorbehaltlich dieser Ausnahmen. Bei Erwerbspflicht und Andienungsrecht darfst du zudem deine Verbindlichkeiten jederzeit ganz oder teilweise vorzeitig erfüllen. Bei der Restwerthaftung nimmt das Gesetz diese Möglichkeit sowie zwei weitere Vorschriften ausdrücklich aus.
Für einen Vertrag ohne diese drei Vereinbarungen trägt dieser Weg nicht, ein reiner Nutzungsvertrag fällt nicht darunter. „Leasing ist immer ein Verbraucherdarlehen“ stimmt deshalb nicht, „Leasing ist nie eines“ ebenso wenig. Das Gesetz spricht von der entgeltlichen Nutzung eines Gegenstandes, und nach üblicher Auslegung gehört das Leasing dazu, auch wenn das Wort selbst nicht im Gesetz steht. Bring den Entwurf mit zu einer Beratungsstelle, wenn du nicht sicher bist, welche der drei Vereinbarungen drinsteht.
Restwert, Andienung, Erwerbspflicht: die Klausel am Ende
Der Restwert ist eine Annahme über die Zukunft. Wie sich ein Microcar am Gebrauchtmarkt in einigen Jahren entwickelt, weiß beim Abschluss niemand, und deshalb zählt weniger die Höhe der Zahl als die Frage, wer das Risiko trägt. In der Praxis unterscheidet man zwei Konstruktionen. Beim Kilometerabrechnungsvertrag liegt das Verwertungsrisiko üblicherweise beim Leasinggeber, und du zahlst für Mehrkilometer und Schäden. Beim Restwertvertrag kalkuliert der Vertrag einen Wert, und steht darin, dass du dafür einzustehen hast, kann das bedeuten, dass du einen Fehlbetrag ausgleichen musst; wie das abgerechnet wird, regelt der Vertrag.
Beim Andienungsrecht liegt die Entscheidung beim Unternehmer, der von dir verlangen kann, das Microcar zu kaufen, sodass du es nicht einfach zurückgeben kannst. Bei der Erwerbspflicht steht von Anfang an fest, dass du es nehmen musst. Beide Formen sind etwas anderes als ein Vertrag, der mit der Rückgabe endet.
Frag außerdem, nach welchem Maßstab ein Fahrzeug am Ende bewertet wird und wer es bewertet. Ein Gutachten, ein Händlerurteil und eine Formel im Vertrag führen zu ganz verschiedenen Ergebnissen. Wie ein Gebrauchtfahrzeug geprüft wird, zeigt die Checkliste zum Gebrauchtkauf eines Microcars, denn dieselben Punkte schaut sich später an, wer deine Rückgabe bewertet.
Laufzeit und Kilometer: rechne mit deiner Strecke
Die Laufzeit entscheidet, wie lange du gebunden bist. Vielleicht wechselt in zwei Jahren der Arbeitsplatz, vielleicht kommt ein Kind, vielleicht wird die Garage gekündigt. Frag deshalb, ob und zu welchen Bedingungen du früher aus dem Vertrag kommst und was dann an Zahlungen offen bleibt.
Beim Kilometerlimit hilft nur die eigene Rechnung. Schreib eine Woche lang auf, wohin du fährst, und rechne auf ein Jahr hoch. Dabei zählen nicht nur die täglichen Wege, sondern auch der Ausflug im Sommer und der Umweg im Winter, wenn die Reichweite sinkt. Wie stark Kälte und Heizung die Strecke verkürzen können, beschreibt der Beitrag zum Microcar im Winter.
Dazu kommt, was geschieht, wenn du das Limit überschreitest oder deutlich unterschreitest. Beides kann im Vertrag Folgen haben, und beides steht oft nur in den Bedingungen, nicht auf der ersten Seite. Lass dir die Regel zeigen und rechne sie mit deinen Zahlen durch.
Halter und Versicherung beim Leasing
An den Halter knüpft das Recht in drei Fällen an: bei der Pflicht zur Haftpflichtversicherung, bei der Schadenersatzpflicht nach einem Unfall und bei der Verantwortung dafür, dass das Fahrzeug nur mit Genehmigung und vorgeschriebenem Kennzeichen auf die Straße kommt. Wer beim Leasing Halter ist, sagt das Gesetz dort nicht, denn es gibt keine Begriffsbestimmung. Deshalb gilt weder „der Leasingnehmer ist immer Halter“ noch „der Leasinggeber ist Halter“.
Von der Antwort kann abhängen, auf wen diese Pflichten fallen. Das Pflichtversicherungsgesetz knüpft die Versicherungspflicht an den Halter, also hängt auch die Frage, wer die Police abschließt, daran. Frag den Vertragspartner schriftlich, wen er als Halter ansieht, auf wen die Versicherung laufen soll und wer Schadenfälle meldet. Seine Antwort entscheidet die Haltereigenschaft nicht allein, zeigt dir aber, wen er in der Pflicht sieht.
Klär die Police vor der Übergabe und nicht erst vor der ersten Fahrt, denn ob der Vertrag für das Fahrzeug selbst eine weitere Absicherung verlangt, ist eine zweite Frage, die mit der Pflichtversicherung nichts zu tun hat. Wie Versicherung, Kennzeichen und Zulassung bei Mopedautos zusammenhängen, erklärt der Beitrag Microcar Versicherung: Kennzeichen, Zulassung und Kosten.
Kennzeichen, Typgenehmigung und Papiere
Ein Microcar der Klasse L6e ist ein leichtes vierrädriges Kraftfahrzeug, das keiner Zulassung bedarf, und trägt dann ein Versicherungskennzeichen, nicht das amtliche Kennzeichen eines Pkw. Bei einem Fahrzeug der Klasse L7e liest du das Kennzeichen aus dem Datenblatt der Variante ab. Wie du die Klasse bestimmst, erklärt Fahrzeugklasse bestimmen: CoC, Typenschild und Papiere.
Die Zulassungsfreiheit hängt nach dem Wortlaut der Verordnung an einer Typgenehmigung, und zulassungsfrei heißt nicht kennzeichenfrei. Gefahren werden darf nur, wenn das Fahrzeug einem genehmigten Typ entspricht oder eine Einzelgenehmigung hat. Verlange den Genehmigungsnachweis für genau das Microcar, das du leasen willst. Die Aussage des Verkäufers, das Modell sei „zugelassen“ oder „typgenehmigt“, ist ein Hinweis und kein Nachweis. Fehlt der Nachweis, lass den Vertrag besser liegen, bis die Frage beantwortet ist.
Frag außerdem, welches Kennzeichen der Vertragspartner für deine Variante vorsieht, wer es beantragt und was bei der Rückgabe mit dem Schild geschieht. Hat das Fahrzeug keine Zulassungsbescheinigung Teil I, muss die fahrende Person die Übereinstimmungsbescheinigung, die Datenbestätigung oder die Bescheinigung über die Fahrzeug-Einzelgenehmigung mitführen. Wer diese Papiere verwahrt, gehört in den Vertrag; welche Unterlagen sonst zu einem E-Fahrzeug gehören, steht im Beitrag Fahrzeugpapiere bei E-Fahrzeugen.
Fahrerlaubnis und Mindestalter
Für ein Microcar der Klasse L6e reicht die Fahrerlaubnisklasse AM, die es ab 15 Jahren gibt und die bis zum 16. Geburtstag nur im Inland gilt. Wer fahren soll, braucht sie vor der ersten Fahrt, und ein Leasingvertrag ersetzt das nicht. Die Einzelheiten zu Klassen und Führerschein stehen im Beitrag Microcar-Führerschein: Mopedauto ab 15 mit Klasse AM.
In Familien stellt sich eine zweite Frage. Soll ein Fünfzehnjähriger fahren, muss jemand den Vertrag unterschreiben, versichern und verantworten, und in aller Regel sind das die Eltern. Ob und wie das den Vertrag ändert, ist eine Frage der Vertragsfähigkeit Minderjähriger nach dem Bürgerlichen Gesetzbuch, die du vorher klärst. Der Eltern-Kaufcheck zum Mopedauto für Jugendliche hilft bei diesem Fall.
Rückgabe und Anbieterausfall
Bei der Rückgabe zeigt sich, ob der Vertrag zu Ende gedacht wurde. Frag vorher, in welchem Zustand das Microcar zurückkommen muss, was als normale Abnutzung gilt und wer darüber entscheidet. Beim Elektroauto kommt der Akku dazu: Wird sein Zustand bewertet, nach welchem Maßstab, und was folgt daraus? Zubehör, Ladekabel, Schlüssel und Unterlagen sollten bei der Übergabe vollständig sein und bei der Rückgabe wieder auftauchen, sonst wird es teuer. Mach bei Übernahme und Rückgabe Fotos mit Datum, lass dir ein Übergabeprotokoll geben und bewahre beides auf, damit sich später nachvollziehen lässt, was schon da war und was neu ist. Auch die Hauptuntersuchung gehört in den Vertrag: Im Beitrag Hauptuntersuchung bei L-Klassen steht, welche Klasse wann an der Reihe ist, und im Vertrag sollte stehen, wer den Termin übernimmt.
Verschwinden Importeur oder Hersteller vom Markt, während dein Vertrag noch läuft, stellt sich die Frage nach Service und Ersatzteilen. Die Hintergründe zu Insolvenz, Teilen und Garantie beschreibt der Beitrag Wenn der Microcar-Hersteller weg ist.
Als Selbstständige oder Kleinunternehmer leasen
Die Kreditgleichstellung gilt für Verbraucher. Verbraucher ist, wer ein Rechtsgeschäft zu Zwecken abschließt, die überwiegend weder der gewerblichen noch der selbstständigen beruflichen Tätigkeit zuzurechnen sind. Nutzt du das Microcar überwiegend privat, bleibst du Verbraucherin oder Verbraucher, auch wenn du nebenbei selbstständig bist. Nutzt du es überwiegend für den Betrieb, etwa für Lieferfahrten, trägt dieser Schutz in der Regel nicht, und es zählt, was im Vertrag steht.
Gerade dann lohnt sich die Klausel am Vertragsende noch mehr, denn Widerruf und vorzeitige Erfüllung kannst du nicht voraussetzen. Wie sich Leasingraten oder Abschreibung steuerlich auswirken, klärt ein Steuerberater. Wer statt eines Autos ein Lastenrad im Abo oder Leasing sucht, findet die Abwägung im Beitrag Cargo-Bike Abo, Leasing oder Kauf.
Diese Unterlagen forderst du vor der Unterschrift an
Lass dir diese Unterlagen schriftlich geben. Sie brauchen keine Zahlen, und fehlt eine, bleibt die zugehörige Frage unbeantwortet.
- der vollständige Vertrag samt Bedingungen, mit der Regelung zu Vertragsende, Kilometern und Rückgabe,
- das Datenblatt der Variante und der Genehmigungsnachweis für genau dieses Fahrzeug,
- die schriftliche Angabe, wer Halter sein soll und auf wen die Versicherung läuft,
- die Angabe zum Kennzeichen und zu den Papieren, die im Fahrzeug bleiben,
- das Übergabeprotokoll mit Zustand, Zubehör und Fotos.
Offen bleiben in deinem Vertrag die Halterfrage, die Frage, welche der drei Vereinbarungen dein Entwurf enthält, und die steuerliche und förderrechtliche Seite. Fehlen mehrere Antworten oder drängt jemand zur sofortigen Unterschrift, ist das ein Befund, und du kannst den Vertrag in Ruhe liegen lassen.
Merksatz: Die Monatszahl zeigt, was der Vertrag kostet, die Klausel am Ende zeigt, was er riskiert.
Häufige Fragen
Kann ich einen Leasingvertrag für ein Microcar widerrufen?
Ein Widerrufsrecht kommt in Betracht, wenn dein Vertrag mit einem Unternehmer eine Erwerbspflicht, ein Andienungsrecht oder eine Haftung für einen bestimmten Wert enthält. Dann gilt das Widerrufsrecht für Verbraucherdarlehen entsprechend, vorbehaltlich der Ausnahmen des Gesetzes. Bei einem reinen Nutzungsvertrag ohne diese Klauseln trägt dieser Weg nicht. Frist und Form stehen in der Widerrufsbelehrung deines Vertrags.
Ist Leasing oder Finanzierung für ein Microcar günstiger?
Das lässt sich ohne konkrete Angebote nicht sagen. Entscheidend ist, wie lange du das Fahrzeug fährst und wer den Wertverlust trägt. Stell beide Angebote über dieselbe Laufzeit nebeneinander und rechne Schlussrate, Mehrkilometer und Rückgabekosten mit ein.
Welches Kennzeichen bekommt ein Microcar der Klasse L6e?
Ein zulassungsfreies leichtes vierrädriges Kraftfahrzeug braucht ein Versicherungskennzeichen. Die Zulassungsfreiheit hängt an einer Typgenehmigung, die Datenblatt oder Genehmigungsnachweis deiner Variante bestätigen. Bei einem Fahrzeug der Klasse L7e entscheidet ebenfalls das Datenblatt.
Ab welchem Alter darf ich ein Microcar der Klasse L6e fahren?
Mit der Fahrerlaubnisklasse AM ab 15 Jahren. Bis zur Vollendung des 16. Lebensjahres gilt sie nur bei Fahrten im Inland. Wer den Vertrag unterschreiben darf, ist eine andere Frage, die du mit einer Beratungsstelle klärst.
Kann ich ein geleastes Microcar vor Vertragsende zurückgeben?
Das hängt vom Vertrag ab. Mit Erwerbspflicht oder Andienungsrecht ist eine einfache Rückgabe gerade nicht vorgesehen. Bei anderen Verträgen regelt die Kündigungs- oder Beendigungsklausel, was bei einem früheren Ende an Zahlungen offen bleibt.
Kann ich das Microcar am Vertragsende kaufen?
Ob du ein Kaufrecht hast, steht im Vertrag. Beim Andienungsrecht kann der Unternehmer den Kauf von dir verlangen, ohne dass du ihn ablehnen kannst. Lass dir den Kaufpreis oder seine Berechnung schon vor der Unterschrift nennen, damit du am Ende nicht überrascht wirst.
Gelten die Verbraucherregeln auch für Kleinunternehmer?
Es kommt darauf an, wofür du das Microcar überwiegend nutzt. Dient es überwiegend privaten Zwecken, bist du Verbraucherin oder Verbraucher. Dient es überwiegend dem Betrieb, gilt der Verbraucherschutz in der Regel nicht.
Einordnung: wo die Regeln stehen
Die rechtlichen Aussagen stützen sich auf den Wortlaut von Vorschriften des Bürgerlichen Gesetzbuchs, des Pflichtversicherungsgesetzes, des Straßenverkehrsgesetzes, der Fahrzeug-Zulassungsverordnung und der Fahrerlaubnis-Verordnung. Rechtsstand ist der 7. November 2026.
Vertragsformen: Darlehen, Teilzahlung, Leasing als Finanzierungshilfe
- § 506 BGB („Zahlungsaufschub, sonstige Finanzierungshilfe“), Absatz 2 Satz 1: „Verträge zwischen einem Unternehmer und einem Verbraucher über die entgeltliche Nutzung eines Gegenstandes gelten als entgeltliche Finanzierungshilfe, wenn vereinbart ist, dass“ Nummer 1: „der Verbraucher zum Erwerb des Gegenstandes verpflichtet ist“, Nummer 2: „der Unternehmer vom Verbraucher den Erwerb des Gegenstandes verlangen kann“, Nummer 3: „der Verbraucher bei Beendigung des Vertrags für einen bestimmten Wert des Gegenstandes einzustehen hat“. Satz 2: „Auf Verträge gemäß Satz 1 Nummer 3 sind § 500 Absatz 2, § 501 Absatz 1 und § 502 nicht anzuwenden.“ Das Wort Leasing steht nicht im Wortlaut; die Zuordnung des Leasings zur entgeltlichen Nutzung eines Gegenstandes ist Auslegung. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 506 BGB, Absatz 1 Satz 1: „Die für Allgemein-Verbraucherdarlehensverträge geltenden Vorschriften der §§ 358 bis 360 und 491a bis 502 sowie 505a bis 505e sind mit Ausnahme des § 492 Abs. 4 und vorbehaltlich der Absätze 3 und 4 auf Verträge entsprechend anzuwenden, durch die ein Unternehmer einem Verbraucher einen entgeltlichen Zahlungsaufschub oder eine sonstige entgeltliche Finanzierungshilfe gewährt.“ Absatz 3: „Für Verträge, die die Lieferung einer bestimmten Sache oder die Erbringung einer bestimmten anderen Leistung gegen Teilzahlungen zum Gegenstand haben (Teilzahlungsgeschäfte)“. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 491 BGB („Verbraucherdarlehensvertrag“), Absatz 2 Satz 1: „Allgemein-Verbraucherdarlehensverträge sind entgeltliche Darlehensverträge zwischen einem Unternehmer als Darlehensgeber und einem Verbraucher als Darlehensnehmer.“ Satz 2 nennt sechs Fallgruppen, die keine Allgemein-Verbraucherdarlehensverträge sind; Nummer 1 betrifft Verträge, „bei denen der Nettodarlehensbetrag (Artikel 247 § 3 Abs. 2 des Einführungsgesetzes zum Bürgerlichen Gesetzbuche) weniger als 200 Euro beträgt“. Der Katalog gilt nach § 506 Absatz 4 für Finanzierungshilfen in dem dort bestimmten Umfang. Amtlicher Wortlaut, abgerufen am 07.11.2026.
Widerruf, vorzeitige Erfüllung und Verbraucherbegriff
- § 495 BGB („Widerrufsrecht; Bedenkzeit“), Absatz 1: „Dem Darlehensnehmer steht bei einem Verbraucherdarlehensvertrag ein Widerrufsrecht nach § 355 zu.“ Dass § 495 über die Verweisung „491a bis 502“ in § 506 Absatz 1 Satz 1 auf die Finanzierungshilfe entsprechend anzuwenden ist, folgt aus der Zahlenspanne im Wortlaut; die Ausnahmen des § 506 Absatz 4 bleiben vorbehalten. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 500 BGB („Kündigungsrecht des Darlehensnehmers; vorzeitige Rückzahlung“), Absatz 2 Satz 1: „Der Darlehensnehmer kann seine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen.“ Für Verträge nach § 506 Absatz 2 Satz 1 Nummer 3 ist § 500 Absatz 2 ausgenommen (siehe oben). Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 13 BGB („Verbraucher“): „Verbraucher ist jede natürliche Person, die ein Rechtsgeschäft zu Zwecken abschließt, die überwiegend weder ihrer gewerblichen noch ihrer selbständigen beruflichen Tätigkeit zugerechnet werden können.“ Amtlicher Wortlaut, abgerufen am 07.11.2026.
Halter: Versicherungspflicht, Haftung, Inbetriebsetzung
- § 1 PflVG („Versicherungspflicht“): „Der Halter eines Fahrzeugs im Sinne des § 1a Absatz 1 Nummer 1, das seinen regelmäßigen Standort im Sinne des § 1a Absatz 1 Nummer 2 oder seinen gewöhnlichen Standort im Sinne des § 1a Absatz 2 Satz 1 im Inland hat, ist verpflichtet, für sich, den Eigentümer und den Fahrer sowie weitere Personen nach Maßgabe des § 4 Absatz 3 Nummer 4 bis 7 eine Haftpflichtversicherung zur Deckung der durch den Gebrauch des Fahrzeugs im Sinne des § 1a Absatz 3 verursachten Personenschäden, Sachschäden oder sonstigen Vermögensschäden nach den folgenden Vorschriften abzuschließen und aufrechtzuerhalten.“ Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 7 StVG („Haftung des Halters, Schwarzfahrt“), Absatz 1: „Wird bei dem Betrieb eines Kraftfahrzeugs ein Mensch getötet, der Körper oder die Gesundheit eines Menschen verletzt oder eine Sache beschädigt, so ist der Halter verpflichtet, dem Verletzten den daraus entstehenden Schaden zu ersetzen.“ Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 4 FZV („Voraussetzungen für die Inbetriebsetzung eines zulassungsfreien Fahrzeuges“), Absatz 6: „Der Halter darf die Inbetriebsetzung eines Fahrzeuges auf öffentlichen Straßen nur anordnen oder zulassen, wenn das Fahrzeug“ Nummer 1: „in den Fällen des Absatz 1 einem genehmigten Typ entspricht oder eine Fahrzeug-Einzelgenehmigung erteilt ist“ und Nummer 2: „in den Fällen des Absatz 2 Satz 1 und Absatz 3 Satz 2 ein Kennzeichen oder in den Fällen des Absatz 3 Satz 1 ein Versicherungskennzeichen führt.“ Eine Begriffsbestimmung des Halters enthalten § 1 PflVG, § 7 StVG und § 4 FZV nicht. Die Wiedergabe der Pflichtversicherung für „den Eigentümer“ ist Wortlaut, keine Aussage zur Haltereigenschaft. Amtlicher Wortlaut, abgerufen am 07.11.2026.
Zulassung, Kennzeichen, Typgenehmigung und mitzuführende Papiere
- § 3 FZV („Notwendigkeit einer Zulassung“), Absatz 3 Satz 1: „Einer Zulassung bedürfen nicht“ Nummer 1 Buchstabe c: „Leichtkrafträder,“ Buchstabe d: „zwei- oder dreirädrige Kleinkrafträder,“ Buchstabe f: „leichte vierrädrige Kraftfahrzeuge einschließlich vierrädriger Leichtkraftfahrzeuge der Klasse L6e, die nach Artikel 1 Absatz 3 Buchstabe a der Richtlinie 2002/24/EG“ typgenehmigt wurden. Buchstabe f knüpft die Zulassungsfreiheit damit an eine Typgenehmigung nach der genannten Richtlinie; wie das bei heutigen Typgenehmigungen zu lesen ist, wurde nicht geprüft. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 4 FZV, Absatz 1: „Ein zulassungsfreies Fahrzeug nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe a bis f und Nummer 2 Buchstabe a bis g sowie ein land- oder forstwirtschaftliches Arbeitsgerät mit einer zulässigen Gesamtmasse von mehr als drei Tonnen darf von der das Fahrzeug führenden Person auf öffentlichen Straßen nur in Betrieb gesetzt werden, wenn es einem genehmigten Typ entspricht oder eine Fahrzeug-Einzelgenehmigung erteilt ist.“ Absatz 3 Satz 1: „Eine das Fahrzeug führende Person darf ein Kraftfahrzeug nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe d bis f nur dann auf öffentlichen Straßen in Betrieb setzen, wenn es ein gültiges Versicherungskennzeichen nach § 52 Absatz 1 Satz 1 führt.“ Absatz 2 nennt unter Nummer 2 „Kraftfahrzeuge nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe c,“ die „zudem ein Kennzeichen nach § 9 Absatz 1 Satz 1“ führen müssen. Dass das Kennzeichen nach § 9 Absatz 1 Satz 1 das amtliche Kennzeichen ist, ist die übliche Lesart. Die Einordnung eines Microcars der Klasse L6e unter Buchstabe f ist die Einordnung dieses Beitrags und hängt an der Typgenehmigung der Variante. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 4 FZV, Absatz 5 Satz 1: „Wird ein Fahrzeug nach § 3 Absatz 3 Satz 1 Nummer 1 Buchstabe a bis f und Nummer 2, für das keine Zulassungsbescheinigung Teil I ausgestellt wurde, auf öffentlichen Straßen geführt oder mitgeführt, so ist von der das Fahrzeug führenden Person die Übereinstimmungsbescheinigung, die Datenbestätigung oder die Bescheinigung über die Fahrzeug-Einzelgenehmigung mitzuführen und zuständigen Personen auf Verlangen zur Prüfung auszuhändigen.“ Amtlicher Wortlaut, abgerufen am 07.11.2026.
Fahrerlaubnis: Klasse AM, L6e und Mindestalter
- § 6 FeV („Einteilung der Fahrerlaubnisklassen“), Absatz 1, Klasse AM: „leichte vierrädrige Kraftfahrzeuge der Klasse L6e nach Artikel 4 Absatz 2 Buchstabe f der Verordnung (EU) Nr. 168/2013“. Amtlicher Wortlaut, abgerufen am 07.11.2026.
- § 10 FeV („Mindestalter“), Absatz 1, laufende Nummer 1, Klasse AM, Mindestalter 15 Jahre; Auflage: „Bis zur Vollendung des 16. Lebensjahres ist die Fahrerlaubnis mit der Auflage zu versehen, dass von ihr nur bei Fahrten im Inland Gebrauch gemacht werden darf.“ Amtlicher Wortlaut, abgerufen am 07.11.2026.
Offen geblieben
- Konkrete Leasing- und Finanzierungsangebote, Konditionen, Raten, Zinsen, Restwerte, Kilometerlimits und Anbieterbedingungen.
- Wer beim Leasing Halter ist. Die herangezogenen Vorschriften beantworten die Frage nicht.
- Rechte aus den Verbraucherdarlehensvorschriften über Widerruf und vorzeitige Erfüllung hinaus, die Ausnahmen des § 506 Absatz 4 BGB und die Frage, ob ein Vertrag auf anderem Weg als nach § 506 Absatz 2 BGB darunter fällt.
- Vertragsfähigkeit Minderjähriger und Haftung der Eltern; Existenzgründer und gemischte Nutzung (Verbraucherbegriff im Einzelfall); Versicherungsprämien und Kasko; Förderung und Steuerfragen.
- Zulassung, Fahrzeugklasse und Typgenehmigung einzelner Modelle. Sie hängen von der Variante ab.
- Erfahrungswerte ohne Gesetzesquelle: die Unterscheidung von Kilometerabrechnungs- und Restwertvertrag, die Verteilung der Risiken je Vertragsform (Eigentum, Eigentumsvorbehalt, Schlussrate), die Kilometerrechnung, Fotos und Übergabeprotokoll.
- Rechtsstand dieses Textes: 7. November 2026.
Hinweis: Dieser Beitrag bietet allgemeine Informationen und keine Rechtsberatung, keine Finanzberatung und keine Aussage zu einem bestimmten Angebot oder Vertrag. Für Vertragsform, Halter, Versicherung, Zulassung, Kennzeichen und Fahrerlaubnis sind der konkrete Vertrag, die Unterlagen des Fahrzeugs und die Auskunft der zuständigen Stellen entscheidend. Rechtsstand: 7. November 2026.